


กำไรไตรมาส 3 ของ Nokia สูงกว่าคาดการณ์หลัง AI และ Cloud เติบโต 123% ทว่าราคาหุ้นยังคงร่วงลงกว่า 3% ช่วงก่อนเปิดตลาด



พอดแคสต์ AI


โนเกียรายงานผลประกอบการไตรมาส 3 ปี 2026 ตามเวลา ET October 22 โดยมียอดขายสุทธิ 5.154 พันล้านยูโร และกำไรจากการดำเนินงานเปรียบเทียบ 605 ล้านยูโร สูงกว่าคาดการณ์ อุปสงค์จากกลุ่ม AI และคลาวด์เติบโตเด่นหนุนยอดขายโครงสร้างพื้นฐานเครือข่ายเพิ่มขึ้น อย่างไรก็ตาม กำไรตามรายงานลดลงจากต้นทุนปรับโครงสร้าง พร้อมปรับลดคาดการณ์อัตราการแปลงกระแสเงินสดเสรีลงเหลือ 35%–55% ทั้งนี้ บริษัทยังคงเป้าหมายกำไรปี 2026 และคาดการณ์ยอดขายไตรมาส 4 เติบโต 20% ถึง 24% โดยนักลงทุนควรติดตามการเติบโตของรายได้ AI การแปลงคำสั่งซื้อ และการบริหารกระแสเงินสดอย่างใกล้ชิด

TradingKey - ก่อนตลาดเปิดทำการในวันที่ 22 ตุลาคม ตามเวลา ET โนเกีย (NOK) รายงานผลประกอบการทางการเงินประจำไตรมาสที่ 3 ปี 2026 โดยยอดขายสุทธิเพิ่มขึ้น 10% เมื่อเทียบรายปี สู่ระดับ 5.154 พันล้านยูโร (ประมาณ 5.788 พันล้านดอลลาร์) สูงกว่าที่ตลาดคาดการณ์ไว้ที่ 5.06 พันล้านยูโร ขณะที่กำไรจากการดำเนินงานเปรียบเทียบเพิ่มขึ้น 35% สู่ระดับ 605 ล้านยูโร สูงกว่าที่ตลาดคาดการณ์ไว้ที่ 454 ล้านยูโร
ยอดขายให้กับลูกค้ากลุ่ม AI และคลาวด์เติบโตขึ้น 123% เมื่อเทียบรายปี และยอดคำสั่งซื้อใหม่เพิ่มขึ้น 118% ซึ่งกลายเป็นปัจจัยขับเคลื่อนหลักของการเติบโตของผลประกอบการ
อย่างไรก็ตาม กำไรจากการดำเนินงานตามรายงานประจำไตรมาสที่ 3 ของโนเกียลดลง 22% เมื่อเทียบรายปี สู่ระดับ 196 ล้านยูโร และอัตรากำไรจากการดำเนินงานตามรายงานลดลงจาก 5.4% ในช่วงเดียวกันของปีที่แล้ว สู่ระดับ 3.8% โดยได้รับผลกระทบหลักจากค่าใช้จ่ายในการปรับโครงสร้างและการควบรวมกิจการที่สูงขึ้น
ขณะเดียวกัน บริษัทได้ปรับลดคาดการณ์อัตราการแปลงกระแสเงินสดเสรีตลอดทั้งปีลงสู่ระดับ 35%–55% ซึ่งสะท้อนถึงแรงกดดันด้านกระแสเงินสดจากการลงทุนในเงินทุนหมุนเวียนที่เพิ่มขึ้นและการเร่งปรับโครงสร้าง
โนเกียยังคงคาดการณ์กำไรจากการดำเนินงานเปรียบเทียบตลอดทั้งปี 2026 ไว้ที่ 2.1 พันล้าน ถึง 2.6 พันล้านยูโร และคาดว่ายอดขายในไตรมาสที่ 4 จะเติบโต 20% ถึง 24% เมื่อเทียบกับไตรมาสก่อนหน้า ส่วนผลประกอบการในระยะถัดไปจะสามารถบรรลุเป้าหมายตามที่คาดหวังไว้ได้หรือไม่นั้น ขึ้นอยู่กับการเกิดขึ้นจริงของอุปสงค์เครือข่าย AI การเติบโตของรายได้ในไตรมาสที่ 4 และการควบคุมต้นทุน
ณ เวลาที่เผยแพร่ข่าว ราคาหุ้นช่วงก่อนเปิดตลาดของโนเกียลดลง 3.14% อยู่ที่ 8.96 ดอลลาร์
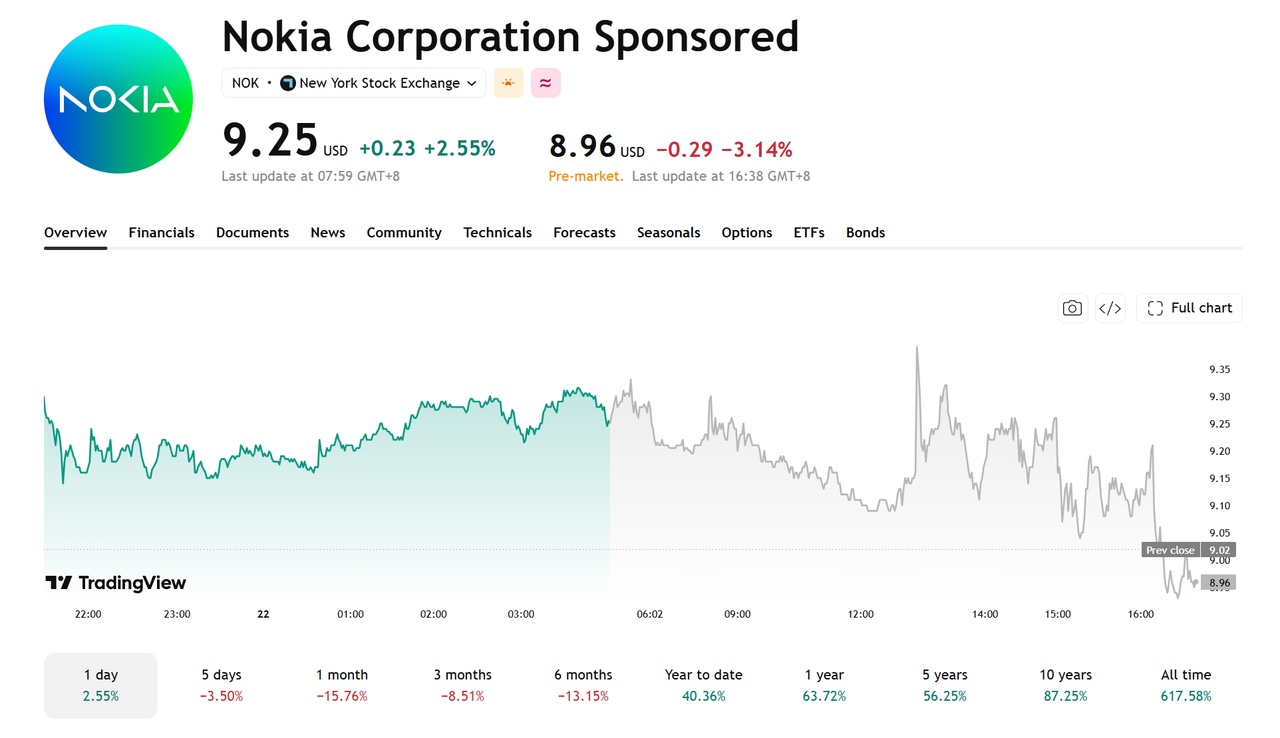
[แหล่งที่มา: TradingView]
อุปสงค์ศูนย์ข้อมูล AI ขับเคลื่อนการเติบโตของธุรกิจระบบเครือข่าย
เมื่อคำนวณตามอัตราแลกเปลี่ยนคงที่ ยอดขายสุทธิในธุรกิจโครงสร้างพื้นฐานเครือข่าย (Network Infrastructure) ไตรมาส 3 ของโนเกียเติบโต 15% เมื่อเทียบรายปี โดยยอดขายในส่วนเครือข่าย IP เพิ่มขึ้น 43% และยอดขายในส่วนเครือข่ายออปติคัลเพิ่มขึ้น 18%
ในช่วงเวลาเดียวกัน ยอดขายของบริษัทที่จำหน่ายให้แก่ลูกค้ากลุ่ม AI และคลาวด์พุ่งขึ้น 123% เมื่อเทียบรายปี ขณะที่ยอดคำสั่งซื้อที่เกี่ยวข้องเพิ่มขึ้น 118%
การขยายตัวอย่างต่อเนื่องของศูนย์ข้อมูล AI ได้ผลักดันความต้องการอุปกรณ์เราต์ติ้งความเร็วสูง สวิตชิ่ง และอุปกรณ์รับส่งสัญญาณออปติคัล โดยโนเกียคาดว่าการเติบโตรวมกันของธุรกิจเครือข่าย IP และเครือข่ายออปติคัลจะแตะระดับ 25%-30% ภายในปี 2027 ซึ่งสูงกว่าระดับการเติบโตก่อนหน้านี้ สะท้อนถึงมุมมองเชิงบวกของบริษัทที่มีต่อแนวโน้มธุรกิจ
ในระยะถัดไป ความคืบหน้าในการส่งมอบคำสั่งซื้อและการรับรู้รายไดยังคงเป็นประเด็นสำคัญที่ต้องจับตามอง หากการจัดซื้อของลูกค้าและการส่งมอบโครงการเป็นไปตามความคาดหวัง อุปสงค์ที่เกี่ยวข้องกับ AI มีแนวโน้มที่จะยังคงขับเคลื่อนการเติบโตในธุรกิจโครงสร้างพื้นฐานเครือข่ายต่อไป
แรงกดดันด้านกระแสเงินสดของโนเกียยังคงเป็นประเด็นที่ต้องจับตา
โนเกียได้ปรับลดแนวโน้มอัตราการแปลงกระแสเงินสดอิสระตลอดปี 2026 ลงจาก 55%–75% เหลือ 35%–55% และปรับเพิ่มคาดการณ์ค่าใช้จ่ายในการปรับโครงสร้างและค่าใช้จ่ายที่เกี่ยวข้องเป็น 1.1 พันล้านยูโร
บริษัทวางแผนที่จะลงทุนเพิ่มอีก 400 ล้านยูโรในเงินทุนหมุนเวียนเพื่อประกันอุปทานและสนับสนุนการเติบโตทางธุรกิจในปี 2027 ขณะเดียวกันก็เร่งกระบวนการปรับโครงสร้างองค์กร
แม้ว่ากำไรจากการดำเนินงานที่เปรียบเทียบกันได้จะเติบโตอย่างต่อเนื่อง แต่การลงทุนในเงินทุนหมุนเวียนที่เพิ่มขึ้นและค่าใช้จ่ายในการปรับโครงสร้างอาจยังคงกดดันผลการดำเนินงานด้านกระแสเงินสด ในระยะข้างหน้า ปัจจัยสำคัญที่ต้องจับตา ได้แก่ การเติบโตทางธุรกิจเป็นไปตามแผนหรือไม่ และบริษัทจะสามารถควบคุมต้นทุนการปรับโครงสร้างพร้อมทั้งปรับปรุงกระแสเงินสดให้ดีขึ้นได้หรือไม่
นักลงทุนควรจับตาอะไรเป็นลำดับถัดไป?
ผลประกอบการในอนาคตของโนเกียขึ้นอยู่กับว่าการเติบโตของธุรกิจเครือข่าย AI จะสามารถแปรเปลี่ยนเป็นผลกำไรที่ยั่งยืนได้หรือไม่เป็นสำคัญ หากคำสั่งซื้อยังคงทยอยเข้ามาอย่างต่อเนื่องและผลประกอบการไตรมาสที่ 4 เป็นไปตามคาด ตลาดอาจให้ความสนใจมากขึ้นต่อศักยภาพการเติบโตในปี 2027 ในทางตรงกันข้าม หากการเติบโตของรายได้ชะลอตัวลงหรือแรงกดดันด้านกระแสเงินสดเพิ่มสูงขึ้น การปรับตัวดีขึ้นของการประเมินมูลค่าก็อาจถูกจำกัด
นักลงทุนควรมุ่งเน้นไปที่รายได้และกำไรจากการดำเนินงานที่เปรียบเทียบกันได้ในไตรมาสที่ 4 การแปลงคำสั่งซื้อของลูกค้ากลุ่ม AI และคลาวด์ ตลอดจนการเปลี่ยนแปลงของกระแสเงินสดอิสระและค่าใช้จ่ายในการปรับโครงสร้างองค์กร แม้ว่าอุปสงค์ด้านเครือข่าย AI จะช่วยสร้างโอกาสในการเติบโตให้แก่โนเกีย แต่การแรงหนุนราคาหุ้นอย่างยั่งยืนยังคงขึ้นอยู่กับการปรับตัวดีขึ้นของความสามารถในการทำกำไรและกระแสเงินสด
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ










ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ