


พรีวิวผลประกอบการไตรมาส 3 ของ TSMC: กำไรจะทำสถิติสูงสุดเป็นประวัติการณ์ติดต่อกันเป็นไตรมาสที่ 6 ได้หรือไม่? ราคาเป้าหมายสูงสุดของวอลล์สตรีทอยู่ที่ 665 ดอลลาร์



พอดแคสต์ AI


TSMC เตรียมรายงานผลประกอบการไตรมาสที่ 3 ของปี 2026 โดยมีรายได้ทำสถิติสูงสุดใหม่ที่ 1.494 ล้านล้านดอลลาร์ไต้หวัน เพิ่มขึ้น 51% จากอุปสงค์ชิป AI และโหนดขั้นสูงที่แข็งแกร่ง กำไรสุทธิคาดว่าจะพุ่งทำสถิติสูงสุดติดต่อกันเป็นไตรมาสที่ 6 หนุนโดยการผลิต 3nm และการเร่งตัวของเทคโนโลยี 2nm ที่เร็วกว่าคาด อย่างไรก็ตาม อัตรากำไรขั้นต้นอาจเผชิญแรงกดดันจากค่าเสื่อมราคาและต้นทุนโรงงานต่างประเทศ ขณะที่บริษัทได้ปรับเพิ่มรายจ่ายฝ่ายทุน (Capex) ปี 2026 เป็น 6 หมื่นล้านถึง 6.4 หมื่นล้านดอลลาร์ เพื่อรองรับอุปสงค์อนาคต โดยวอลล์สตรีทส่วนใหญ่ยังคงให้คำแนะนำซื้อ

TradingKey - TSMC (TSM) จะรายงานผลประกอบการไตรมาสที่ 3 ของปี 2026 ในวันที่ 15 ตุลาคม และจัดประชุมนำเสนอข้อมูลแก่นักลงทุนในเวลา 14:00 น. ตามเวลาปักกิ่งของวันเดียวกัน บริษัทได้เปิดเผยรายได้ประจำไตรมาสไปแล้ว และลำดับถัดไปตลาดจะมุ่งเน้นไปที่กำไรสุทธิ อัตรากำไรขั้นต้น ประมาณการผลประกอบการไตรมาสที่ 4 รวมถึงรายจ่ายลงทุนและการวางแผนกำลังการผลิตสำหรับปี 2027
รายได้ประจำไตรมาสที่ 3 ของ TSMC แตะระดับ 1.494 ล้านล้านดอลลาร์ไต้หวัน หรือประมาณ 46.7 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้นประมาณ 51% เมื่อเทียบรายปี และทำสถิติสูงสุดใหม่ต่อไตรมาส ซึ่งสูงกว่าที่ตลาดคาดการณ์ไว้ที่ 1.46 ล้านล้านดอลลาร์ไต้หวัน และสูงกว่าขอบบนของประมาณการเดิมของบริษัทที่ 44.6 พันล้านดอลลาร์ ถึง 45.8 พันล้านดอลลาร์สหรัฐ ชี้ว่าอุปสงค์ชิป AI กระบวนการผลิตขั้นสูง และการบรรจุภัณฑ์ระดับไฮเอนด์ยังคงแข็งแกร่ง
ในฐานะพันธมิตรผู้รับจ้างผลิตชิปหลักของเอนวิเดีย (NVDA), แอปเปิล (AAPL), เอเอ็มดี (AMD) และบริษัทประมวลผลแบบคลาวด์อีกหลายแห่ง TSMC จึงถูกมองว่าเป็นดัชนีชี้วัดสำคัญของอุปสงค์โครงสร้างพื้นฐาน AI ทั่วโลก
กำไรสุทธิจ่อพุ่งแตะระดับสูงสุดเป็นประวัติการณ์เป็นไตรมาสที่ 6 ติดต่อกัน
ตามรายงานสรุปความเห็นของนักวิเคราะห์ที่รวบรวมโดย LSEG SmartEstimate กำไรสุทธิไตรมาส 3 ของทีเอสเอ็มซี (TSMC) มีแนวโน้มเพิ่มขึ้นประมาณ 65% เมื่อเทียบรายปี แตะที่ระดับ NT$746.3 พันล้าน (ประมาณ 2.34 หมื่นล้านดอลลาร์) ขณะที่ผลคาดการณ์ของ FactSet ค่อนข้างระมัดระวังกว่า โดยประเมินกำไรสุทธิไว้ที่ราว NT$731.8 พันล้าน ซึ่งเพิ่มขึ้น 62% เมื่อเทียบรายปี
ไม่ว่าจะอิงตามผลคาดการณ์ใดก็ตาม ตราบใดที่กำไรสุทธิไตรมาส 3 ทำได้สูงกว่าสถิติเดิมที่ NT$706.56 พันล้าน ทีเอสเอ็มซีจะทำสถิติกำไรต่อไตรมาสสูงสุดเป็นประวัติการณ์ครั้งใหม่ติดต่อกันเป็นไตรมาสที่ 6 และบรรลุการเติบโตของกำไรติดต่อกันเป็นไตรมาสที่ 11
การเติบโตของกำไรได้รับแรงหนุนหลักจากอัตราการใช้กำลังการผลิตโหนดขั้นสูงที่ยังคงอยู่ในระดับสูง โดยชิป GPU รุ่น Rubin ของอินวิเดีย (NVDA), ชิป MI400 ของเอเอ็มดี (AMD), บริการคลาวด์ AWS Trainium3 ของแอมะซอน (AMZN) และชิป TPU รุ่นใหม่ของอัลฟาเบต (GOOGL) บริษัทแม่ของกูเกิล ตลอดจนผลิตภัณฑ์อื่น ๆ ได้ทยอยเข้าสู่การผลิตในปริมาณมากอย่างต่อเนื่อง ซึ่งใช้กำลังการผลิตขนาด 3 นาโนเมตรและ 5 นาโนเมตรอย่างสม่ำเสมอ ขณะเดียวกัน โปรเซสเซอร์สำหรับอุปกรณ์พกพารุ่นใหม่ของแอปเปิล (AAPL) และ CPU สำหรับเซิร์ฟเวอร์รุ่น Venice ของเอเอ็มดี (AMD) ได้เริ่มผลักดันการเร่งกำลังการผลิตขนาด 2 นาโนเมตร
แบงก์ออฟอเมริกาคาดว่า สัดส่วนรายได้จากโหนดขนาด 2 นาโนเมตรอาจเพิ่มขึ้นจากประมาณ 3% ในไตรมาสที่ 2 เป็นราว 11% ในไตรมาสที่ 3 และเพิ่มขึ้นอีกเป็นประมาณ 18% ในไตรมาสที่ 4 ซึ่งหากการประเมินนี้ได้รับการยืนยันจากรายงานผลประกอบการ ก็จะหมายความว่าความเร็วในการดำเนินงานเชิงพาณิชย์ของเทคโนโลยี 2 นาโนเมตรนั้นเร็วกว่าที่ตลาดคาดการณ์ไว้ก่อนหน้านี้อย่างมาก
การขยายกำลังการผลิต 2nm หนุนรายได้ ขณะที่อัตรากำไรขั้นต้นยังคงเผชิญแรงกดดันด้านต้นทุน
แม้ว่าผลประกอบการด้านรายได้จะแข็งแกร่ง แต่อัตรากำไรขั้นต้นอาจเป็นตัวชี้วัดที่มีแนวโน้มส่งผลให้ราคาหุ้นผันผวนมากกว่าในรายงานผลประกอบการครั้งนี้
ก่อนหน้านี้ TSMC คาดการณ์อัตรากำไรขั้นต้นไตรมาสที่ 3 ไว้ที่ 65% ถึง 67% และอัตรากำไรจากการดำเนินงานที่ 56% ถึง 58% โดย BofA คาดว่าอัตรากำไรขั้นต้นจะอยู่ที่ราว 67% ขณะที่ HSBC คาดการณ์ไว้ที่ 66.9% ซึ่งทั้งสองตัวเลขอยู่ใกล้ขอบบนของกรอบเป้าหมายที่บริษัทคาดการณ์ไว้
ปัจจัยบวกประกอบด้วยแรงกดดันจากค่าเสื่อมราคาของเทคโนโลยี 3nm ที่ค่อย ๆ ลดลง อัตราการใช้กำลังการผลิตในระดับสูงอย่างต่อเนื่องสำหรับโหนดกระบวนการผลิตขั้นสูง และสัดส่วนที่เพิ่มขึ้นของผลิตภัณฑ์ประมวลผลประสิทธิภาพสูง อย่างไรก็ตาม เนื่องจากเทคโนโลยี 2nm ยังอยู่ในช่วงเริ่มต้นของการผลิตเชิงปริมาณ การเร่งปรับเพิ่มอัตราผลตอบแทนการผลิตและค่าเสื่อมราคาของเครื่องจักรอาจกดดันให้อัตรากำไรขั้นต้นลดลง 3 ถึง 4 จุดเปอร์เซ็นต์ นอกจากนี้ ต้นทุนการผลิตในโรงงานต่างประเทศ เช่น ที่แอริโซนา จะยังคงเป็นปัจจัยกดดันอัตรากำไรโดยรวมต่อไป
ดังนั้น การที่รายได้ออกมาดีกว่าที่คาดไว้ไม่ได้หมายความว่าอัตรากำไรขั้นต้นจะปรับตัวขึ้นอย่างก้าวกระโดดตามไปด้วย หากอัตรากำไรขั้นต้นในไตรมาสที่ 3 แตะระดับราว 67% และตัวเลขคาดการณ์ในไตรมาสที่ 4 ยังคงอยู่เหนือระดับ 66% จะแสดงให้เห็นว่า TSMC ยังคงสามารถรองรับต้นทุนของโหนดกระบวนการผลิตใหม่และการขยายธุรกิจในต่างประเทศได้ ผ่านการปรับสัดส่วนผลิตภัณฑ์ให้เหมาะสมและอำนาจในการกำหนดราคา
ราคาเป้าหมายเฉลี่ยของวอลล์สตรีทอยู่ที่ $553
การปรับเพิ่มประมาณการรายจ่ายฝ่ายทุนอย่างต่อเนื่องของ TSMC สะท้อนถึงความเชื่อมั่นอย่างต่อเนื่องของผู้บริหารต่ออุปสงค์ในอนาคต โดยบริษัทได้ปรับเพิ่มกรอบประมาณการรายจ่ายฝ่ายทุน (capex) ปี 2026 ขึ้นเป็น 60,000 ล้านดอลลาร์ ถึง 64,000 ล้านดอลลาร์ ซึ่งเงินทุนส่วนใหญ่จะจัดสรรให้กับการขยายกำลังการผลิตขนาด 3 นาโนเมตร การผลิตเชิงปริมาณขนาด 2 นาโนเมตร การติดตั้งอุปกรณ์ A16 และเทคโนโลยีบรรจุภัณฑ์ขั้นสูง CoWoS ขณะเดียวกัน แบงก์ออฟอเมริกาคาดว่า capex ในปี 2026 จะแตะระดับประมาณ 63,000 ล้านดอลลาร์ และอาจเพิ่มขึ้นเป็น 83,000 ล้านดอลลาร์ในปี 2027
การลงทุนในระดับสูงหมายความว่า TSMC กำลังขยายกำลังการผลิตล่วงหน้าเพื่อรองรับอุปสงค์การประมวลผล AI ระลอกถัดไป แม้ว่าสิ่งนี้จะเพิ่มแรงกดดันต่อค่าเสื่อมราคาและกระแสเงินสดอิสระก็ตาม นักลงทุนจึงต้องติดตามว่าผู้บริหารจะปรับเพิ่ม capex อีกหรือไม่ และการลงทุนใหม่เหล่านี้จะได้รับการสนับสนุนจากคำสั่งซื้อของลูกค้าที่เพียงพอหรือไม่
วอลสตรีทในภาพรวมยังคงมีมุมมองเชิงบวกอย่างมากต่อ TSMC โดยข้อมูลจาก TipRanks ระบุว่า ในบรรดานักวิเคราะห์ 8 รายที่จัดทำบทวิเคราะห์หุ้นนี้ในช่วง 3 เดือนที่ผ่านมา มี 7 รายที่ให้คำแนะนำ "ซื้อ" โดยมีราคาเป้าหมายเฉลี่ยในระยะเวลา 12 เดือนอยู่ที่ 553 ดอลลาร์ ซึ่งมีคาดการณ์ราคาสูงสุดอยู่ที่ 665 ดอลลาร์ และคาดการณ์ราคาต่ำสุดอยู่ที่ 440 ดอลลาร์
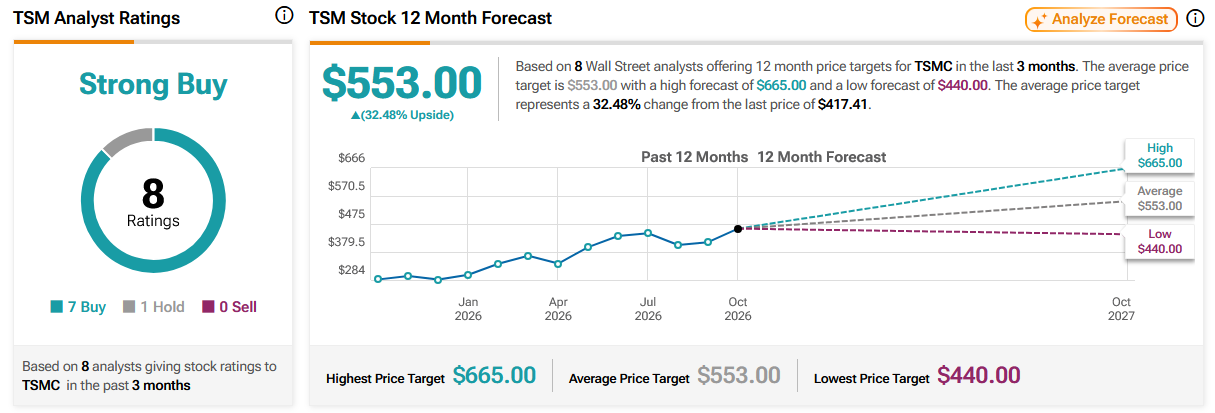
ที่มา: TipRanks
นอกจากนี้ แบงก์ออฟอเมริกายังได้ปรับเพิ่มราคาเป้าหมายของ ADR ของ TSMC จาก 590 ดอลลาร์ เป็น 620 ดอลลาร์เมื่อเร็ว ๆ นี้ พร้อมคงคำแนะนำ "ซื้อ" โดยเหตุผลหลักคือการเร่งการผลิตขนาด 2 นาโนเมตรที่เร็วขึ้น การย้ายผลิตภัณฑ์ AI ไปสู่ขนาด 3 นาโนเมตร และการปรับขึ้นราคาแผ่นเวเฟอร์ในปี 2027 จะยังคงเป็นปัจจัยขับเคลื่อนให้เกิดการปรับเพิ่มประมาณการกำไรอย่างต่อเนื่อง
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ








ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ