


รายงานประจำสัปดาห์วอลล์สตรีทโดย TradingKey: S&P 500 ปรับตัวขึ้น 1.2% ขณะที่อัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปีแตะระดับสูงสุดในรอบ 52 สัปดาห์



พอดแคสต์ AI


ตลาดหุ้นสหรัฐฯ ปรับตัวขึ้นทำสถิติสูงสุดใหม่ท่ามกลางความผันผวน ระหว่างวันที่ 5 ถึง 11 ตุลาคม 2026 โดยดัชนี S&P 500 บวก 1.2% นำโดยหุ้นกลุ่มคุณค่าและกลุ่มตั้งรับ ขณะที่หุ้นเทคโนโลยีปรับตัวลงจากแรงกดดันของอัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปี ที่พุ่งแตะ 5.32% และเงินเฟ้อที่ยืดเยื้อ นักลงทุนโยกย้ายสภาพคล่องสู่หุ้นปันผลสูงเพื่อบริหารความเสี่ยง ในสัปดาห์หน้าตลาดจะจับตาตัวเลข CPI, PPI และผลประกอบการกลุ่มธนาคาร พร้อมแนะนำให้จัดพอร์ตแบบสมดุล เน้นหุ้นคุณภาพสูงและถือเงินสดเพื่อรับมือความผันผวน
ทบทวนและวิเคราะห์ภาวะตลาดในสัปดาห์ที่ผ่านมา
TradingKey - ในช่วงสัปดาห์ระหว่างวันที่ 5 ถึง 11 ตุลาคม 2026 สภาพแวดล้อมทางเศรษฐกิจมหภาคของสหรัฐฯ ถูกกำหนดโดยแรงกดดันด้านเงินเฟ้อที่ยืดเยื้อ อัตราผลตอบแทนพันธบัตรรัฐบาลระยะยาวที่ปรับตัวสูงขึ้น และแนวโน้มนโยบายการเงินที่ซับซ้อน โดยอัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปี ทะยานขึ้นสู่ระดับสูงสุดในรอบ 52 สัปดาห์ที่ 5.32% ก่อนจะปิดใกล้ระดับ 5.24% ซึ่งได้รับแรงหนุนจากการออกพันธบัตรรัฐบาลจำนวนมาก ค่าชดเชยความเสี่ยงจากการถือครองพันธบัตรระยะยาว (term premium) ที่ระดับสูง และราคาน้ำมันดิบที่ปรับตัวสูงขึ้นท่ามกลางความไม่แน่นอนของความขัดแย้งในตะวันออกกลาง ด้านตัวชี้วัดตลาดแรงงานส่งสัญญาณผสมผสาน โดยจำนวนผู้ขอรับสวัสดิการว่างงานรายสัปดาห์ลดลงสู่ระดับ 197,000 รายในสัปดาห์ที่สิ้นสุดวันที่ 3 ตุลาคม สะท้อนถึงความแข็งแกร่งพื้นฐานของตลาดแรงงาน แม้การเติบโตของการจ้างงานนอกภาคเกษตรในภาพรวมจะชะลอตัวลงก็ตาม ขณะเดียวกัน ความเชื่อมั่นของผู้บริโภคย่ำแย่ลงอย่างมาก โดยดัชนีความเชื่อมั่นผู้บริโภคจากมหาวิทยาลัยมิชิแกนร่วงลงสู่ระดับ 46.3 ในเดือนตุลาคม 2026 ขณะที่การคาดการณ์เงินเฟ้อในระยะ 1 ปีข้างหน้าเพิ่มขึ้นสู่ระดับ 4.7%
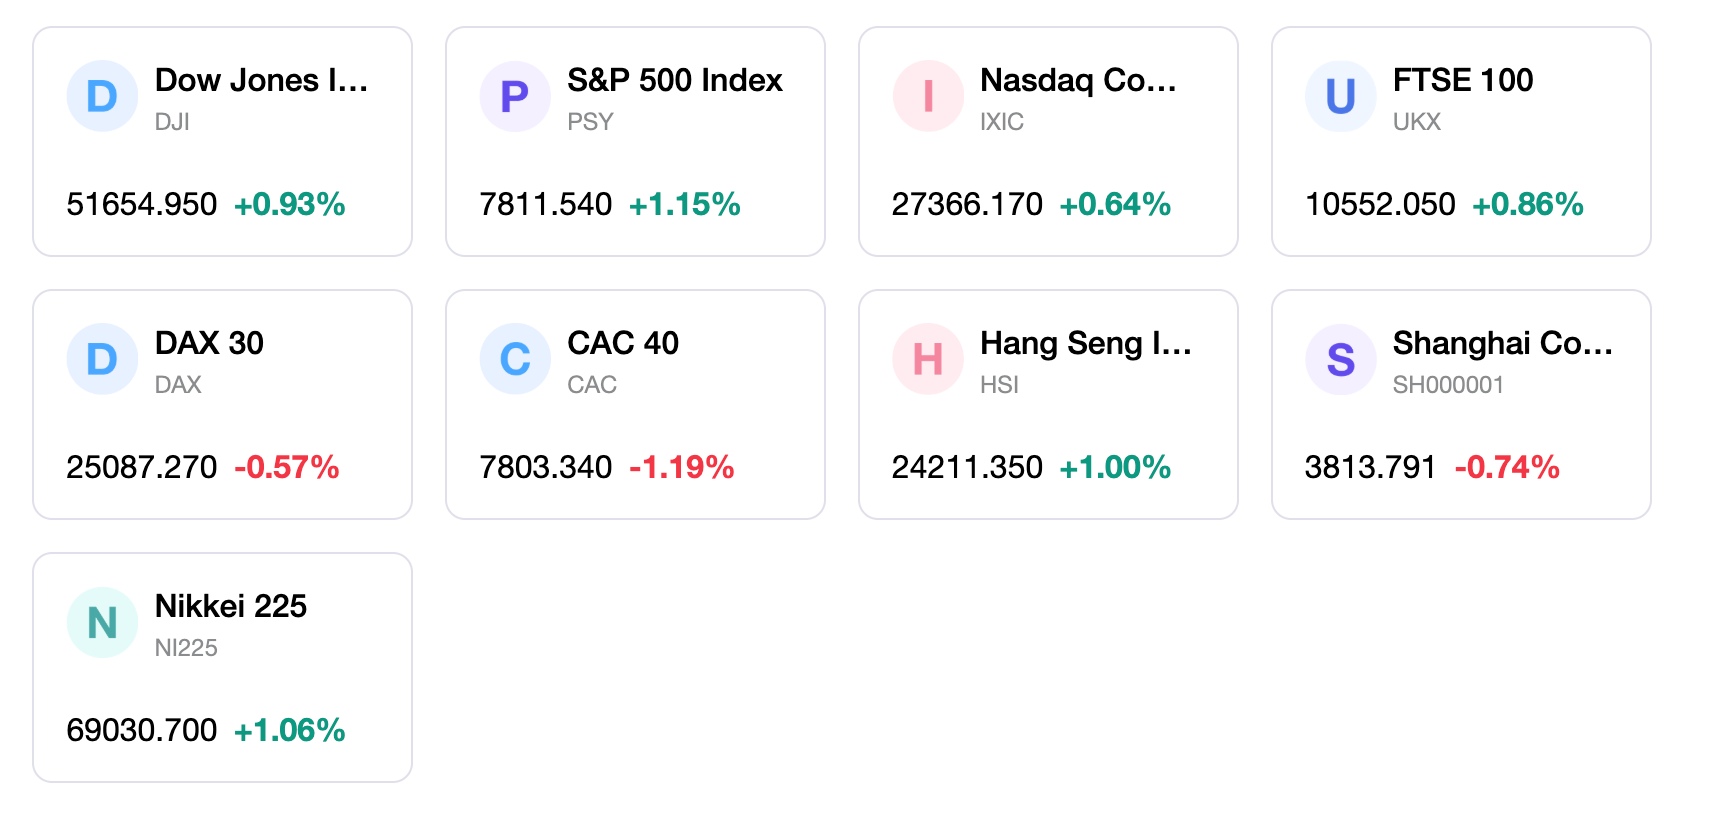
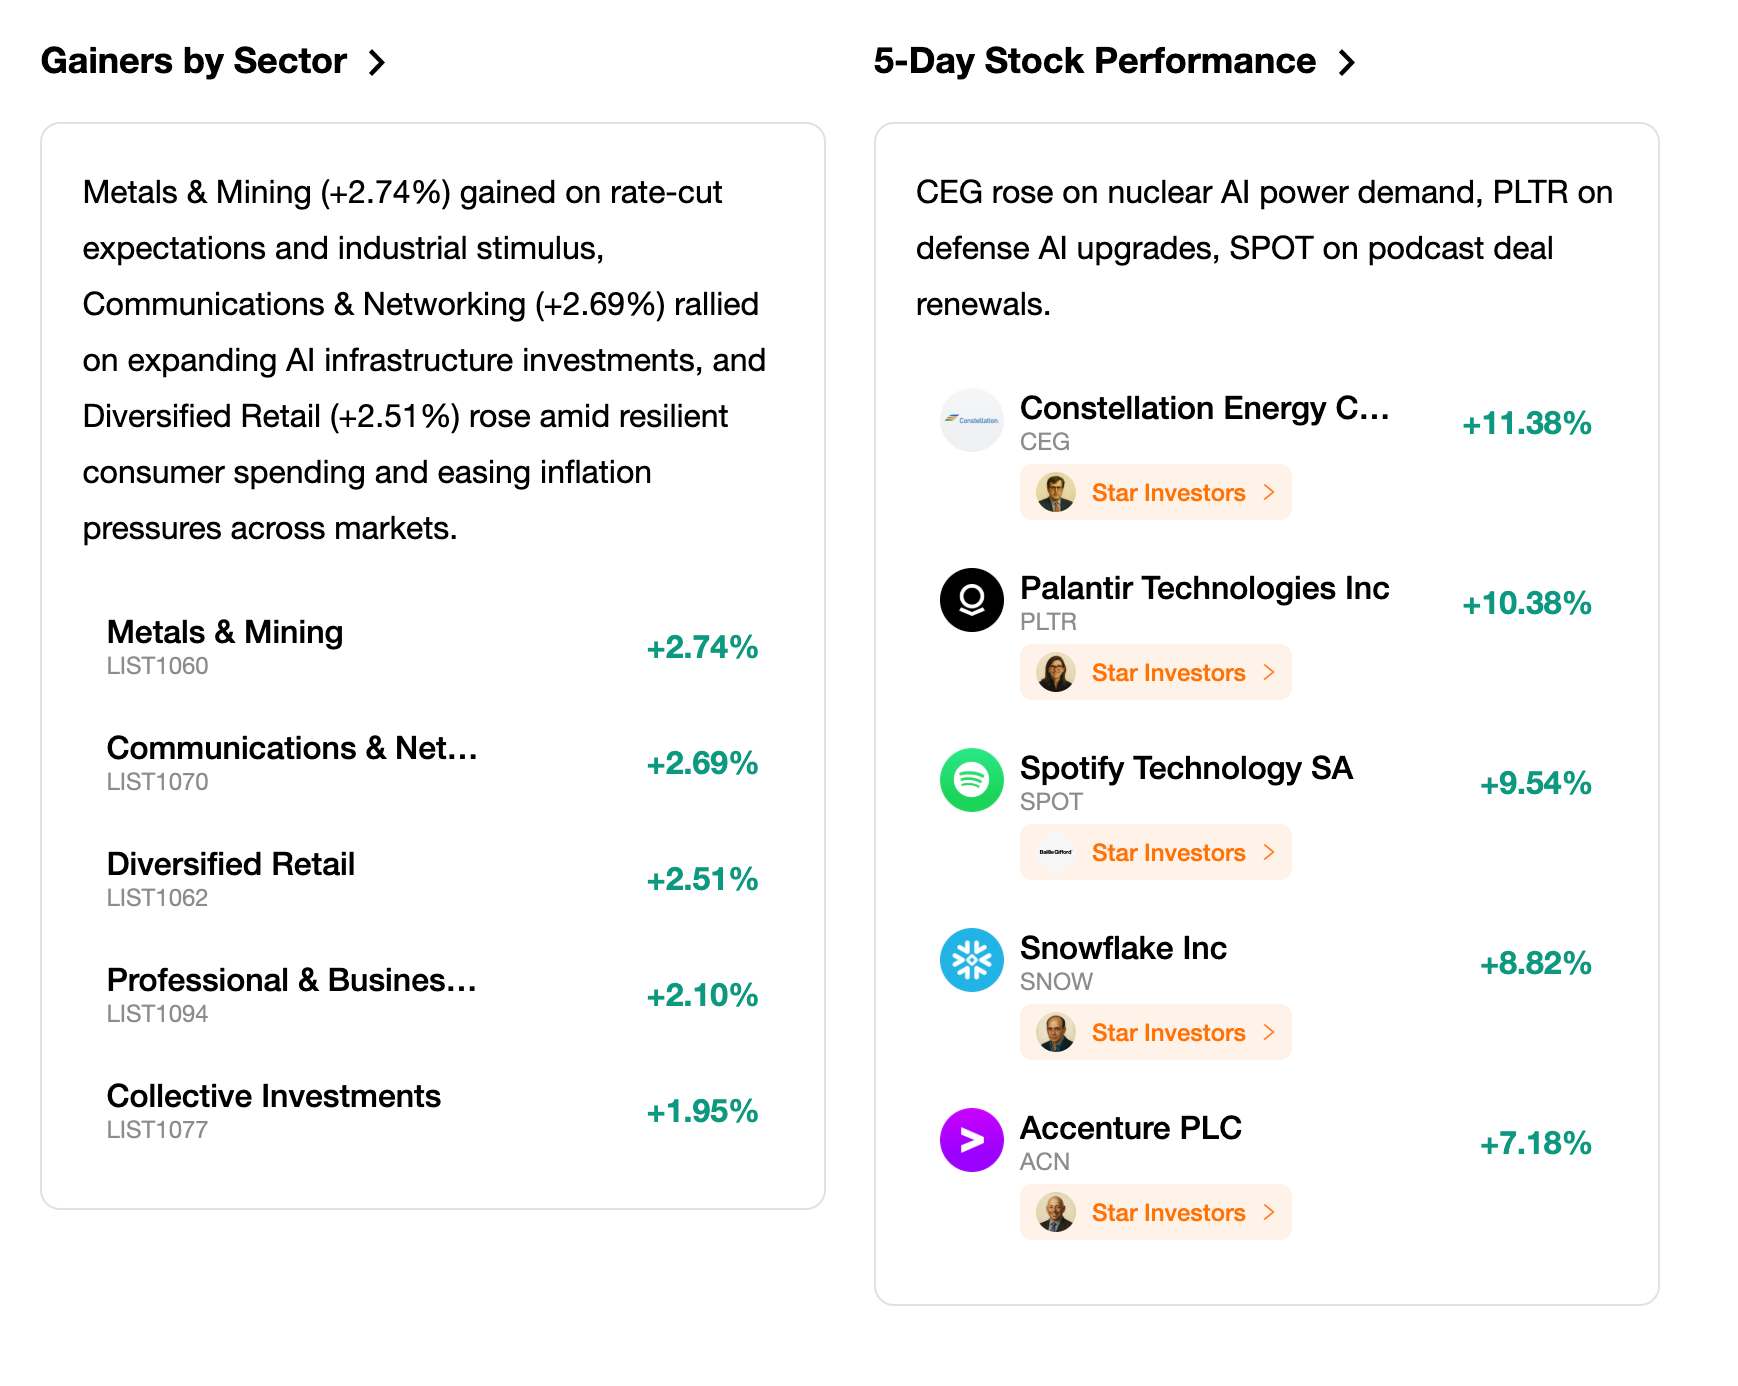
ตลาดหุ้นสหรัฐฯ ปรับตัวเพิ่มขึ้นเป็นวงกว้างในรอบสัปดาห์ตั้งแต่วันที่ 5 ถึง 11 ตุลาคม 2026 โดยดัชนีอ้างอิงหลักต่างทำสถิติสูงสุดใหม่เป็นประวัติการณ์ ก่อนที่จะเผชิญกับความผันผวนในช่วงกลางสัปดาห์ โดยดัชนี S&P 500 ปรับตัวขึ้น 1.2% ในช่วงเวลาที่มีรายงาน ขณะที่ดัชนีเฉลี่ยอุตสาหกรรมดาวโจนส์บวก 0.9% ส่วนดัชนี Nasdaq Composite ปรับตัวขึ้นตามหลังเพียง 0.6% เนื่องจากหุ้นกลุ่มเซมิคอนดักเตอร์และเทคโนโลยีขนาดใหญ่เผชิญแรงขายทำกำไร ในส่วนของการหมุนเวียนกลุ่มหุ้น หุ้นคุณค่าและหุ้นในตลาดวงกว้างเป็นผู้นำในการปรับตัวขึ้น โดยดัชนี S&P 500 แบบถ่วงน้ำหนักเท่ากันปรับตัวขึ้น 1.6% ซึ่งโดดเด่นกว่าดัชนีอ้างอิงที่ถ่วงน้ำหนักตามมูลค่าตลาด ขณะที่หุ้นที่มีมูลค่าแคปขนาดเล็กปรับตัวตามหลัง โดยดัชนี Russell 2000 ร่วงลงระหว่าง 0.5% ถึง 1.0% จากแรงกดดันของต้นทุนการกู้ยืมที่สูงขึ้น ด้านผลการดำเนินงานรายกลุ่มอุตสาหกรรมพบว่า 9 ใน 11 กลุ่มของ S&P ปรับตัวขึ้น นำโดยกลุ่มป้องกันความเสี่ยงและกลุ่มพลังงาน ได้แก่ กลุ่มสาธารณูปโภค สินค้าอุปโภคบริโภคที่จำเป็น และพลังงาน ขณะที่กลุ่มเทคโนโลยีเป็นหนึ่งในไม่กี่กลุ่มที่ปรับตัวลดลง
พลวัตทางนโยบายการเงินและการประกาศของบริษัทเอกชนเป็นปัจจัยขับเคลื่อนหลักของตลาด การเปิดเผยรายงานการประชุมของธนาคารกลางสหรัฐฯ (เฟด) แสดงให้เห็นถึงมติเป็นเอกฉันท์ในการปรับขึ้นอัตราดอกเบี้ยในเดือนกันยายนสู่ระดับ 3.75% ถึง 4% แม้ว่าข้อมูลการจ้างงานนอกภาคเกษตรที่ชะลอตัวลงจะลดความคาดหวังของตลาดต่อการปรับขึ้นอัตราดอกเบี้ยในเดือนตุลาคมลงเหลือต่ำกว่า 20% ก็ตาม ด้านนายคริสโตเฟอร์ วอลเลอร์ ผู้ว่าการธนาคารกลางสหรัฐฯ ระหว่างการกล่าวสุนทรพจน์เมื่อวันที่ 8 ตุลาคม ในเมืองอิสตันบูล ระบุว่า ความเสี่ยงด้านสูงของเงินเฟ้อยังคงเป็นข้อวิตกสำคัญ โดยอัตราเงินเฟ้อจากดัชนีราคาการใช้จ่ายเพื่อการบริโภคส่วนบุคคลพื้นฐาน (core PCE) ยังคงเหนียวแน่นอยู่ระหว่าง 2.5% ถึง 3.0% ส่วนข่าวภาคเอกชน ฤดูกาลรายงานผลประกอบการไตรมาสที่ 3 ได้เริ่มต้นขึ้นพร้อมกับข้อตกลงทางการค้าเชิงยุทธศาสตร์ รวมถึงการที่คอนสเตลเลชัน เอนเนอร์จี (Constellation Energy) เซ็นสัญญาส่งมอบพลังงานให้แก่กูเกิล (Google) ซึ่งช่วยหนุนหุ้นกลุ่มพลังงานและอุตสาหกรรม
บรรยากาศการลงทุนในตลาดทรงตัวขึ้นเล็กน้อยแม้จะได้รับแรงกดดันจากตลาดพันธบัตร โดยดัชนีความผันผวน CBOE ลดลงสู่ระดับประมาณ 14.84 ณ สิ้นสัปดาห์ กระแสเงินทุนในตลาดหุ้นและตัวชี้วัดการถือครองสถานะบ่งชี้ถึงการปรับสถานะอย่างระมัดระวัง เนื่องจากดัชนี Fear & Greed ปรับตัวขึ้นจาก 31 สู่ 45 เข้าสู่ระดับเป็นกลาง แม้ว่าตัวชี้วัดความกว้างของตลาดในภาพรวมจะยังคงส่งสัญญาณระมัดระวังก็ตาม กระแสเงินทุนสถาบันได้ไหลเข้าสู่กลุ่มหุ้นป้องกันความเสี่ยงที่จ่ายเงินปันผลสูงและดัชนีแบบถ่วงน้ำหนักเท่ากัน สะท้อนถึงกลยุทธ์ในการปกป้องพอร์ตการลงทุนจากอัตราผลตอบแทนที่ไร้ความเสี่ยงซึ่งอยู่ในระดับสูง นักลงทุนได้ลดสถานะในหุ้นกลุ่มเทคโนโลยีและเซมิคอนดักเตอร์ที่มีอัตราส่วนราคาต่อกำไรสูงและมีแรงซื้อตามโมเมนตัม แล้วโยกย้ายสภาพคล่องไปยังกลุ่มหุ้นคุณค่าที่มีมูลค่าที่แท้จริงน่าดึงดูดและมีงบการเงินที่แข็งแกร่ง
พฤติกรรมโดยรวมของตลาดสะท้อนถึงระยะท้ายของวัฏจักรเศรษฐกิจ ซึ่งมีลักษณะเด่นคือความแตกต่างที่ขยายตัวขึ้นระหว่างความแข็งแกร่งของผลกำไรบริษัทเอกชนและสภาวะทางการเงินและเศรษฐกิจมหภาคแบบตึงตัว ความสามารถในการทำกำไรของภาคธุรกิจที่ยังคงแข็งแกร่งและการใช้จ่ายด้านปัญญาประดิษฐ์ (AI) ในระยะยาวยังคงเป็นปัจจัยหนุนมูลค่าหุ้นกลุ่มที่มีแคปขนาดใหญ่ ซึ่งช่วยให้ดัชนีอ้างอิงหลักสามารถซื้อขายได้ใกล้ระดับสูงสุดเป็นประวัติการณ์ แม้ว่าอัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปี จะแตะระดับที่ไม่เคยเห็นมานานกว่าสองทศวรรษก็ตาม อย่างไรก็ดี แรงฉุดยืดเยื้อจากอัตราดอกเบี้ยที่อยู่ในระดับสูงต่อหุ้นกลุ่มแคปขนาดเล็ก กิจกรรมในภาคอสังหาริมทรัพย์ที่ซบเซา และความเชื่อมั่นของผู้บริโภคที่อ่อนแอลง ชี้ให้เห็นว่าเศรษฐกิจในวงกว้างกำลังเผชิญกับปัจจัยท้าทายอย่างต่อเนื่อง ตลาดหุ้นกำลังเคลื่อนไหวในสภาพแวดล้อมที่ปัจจัยพื้นฐานระดับจุลภาคที่แข็งแกร่งกำลังคานน้ำหนักกับการคุมเข้มนโยบายในระดับเศรษฐกิจมหภาค
ปัจจัยขับเคลื่อนตลาดที่สำคัญและการลงทุนในสัปดาห์หน้า
เมื่อมองไปในสัปดาห์หน้า ตลาดการเงินจะมุ่งความสนใจไปที่การเปิดเผยข้อมูลเศรษฐกิจมหภาคที่สำคัญ และการเร่งตัวขึ้นอย่างเป็นทางการของตารางรายงานผลประกอบการไตรมาส 3 ข้อมูลเศรษฐกิจสำคัญ ได้แก่ รายงานดัชนีราคาผู้บริโภค (CPI) และดัชนีราคาผู้ผลิต (PPI) เดือนก.ย. ซึ่งจะให้หลักฐานชี้ขาดว่าแรงกดดันด้านเงินเฟ้อยังคงขยายวงกว้างขึ้นอย่างต่อเนื่องหรือไม่ นอกจากนี้ นักลงทุนจะติดตามข้อมูลยอดขายปลีกประจำเดือนและผลสำรวจภาคการผลิตระดับภูมิภาค เพื่อประเมินความแข็งแกร่งของการใช้จ่ายผู้บริโภค ในส่วนของภาคเอกชน สถาบันการเงินชั้นนำบนวอลล์สตรีทจะเริ่มเปิดฉากรายงานผลการดำเนินงานไตรมาส 3 ของกลุ่มธนาคาร ซึ่งจะเป็นตัวกำหนดทิศทางความสามารถในการทำกำไรของบริษัทเอกชน แนวโน้มส่วนต่างรายได้ดอกเบี้ยสุทธิ (NIM) และความคาดหวังเกี่ยวกับการตั้งสำรองผลขาดทุนทางเครดิต
การเคลื่อนไหวของราคาในตลาดสัปดาห์หน้า น่าจะถูกกำหนดโดยปฏิสัมพันธ์ระหว่างข้อมูลเงินเฟ้อและการเคลื่อนไหวของอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐ หากข้อมูลเงินเฟ้อที่เปิดเผยออกมาสูงกว่าที่คาดไว้ อัตราผลตอบแทนพันธบัตรอาจกลับไปทดสอบระดับสูงสุดในรอบหลายปี ส่งผลให้เกิดแรงกดดันด้านการประเมินมูลค่าต่อหุ้นกลุ่มเติบโตที่มีระยะเวลาคงเหลือสูง (high-duration) และจุดชนวนความกังวลเรื่องการคุมเข้มนโยบายการเงินสำหรับการประชุม FOMC ในเดือนธ.ค. อีกครั้ง ในทางกลับกัน หากเงินเฟ้อแสดงสัญญาณชะลอตัวและผลประกอบการของธนาคารในชุดแรกออกมาดีกว่าคาด ตลาดหุ้นอาจขยายการหมุนเวียนกลุ่มลงทุนเป็นวงกว้างขึ้น ซึ่งจะช่วยให้หุ้นกลุ่มมูลค่าและกลุ่มวัฏจักรรักษาแรงขับเคลื่อนต่อไปได้ พร้อมทั้งช่วยให้ดัชนีหลักสามารถรองรับอัตราดอกเบี้ยที่ไร้ความเสี่ยงในระดับสูงได้ดีขึ้น
ในมุมมองด้านกลยุทธ์ ขอแนะนำให้นักลงทุนสถาบันคงกรอบการจัดสรรเงินลงทุนที่สมดุลและเน้นคุณภาพ พอร์ตการลงทุนในหุ้นควรกำหนดน้ำหนักมากกว่าปกติ (overweight) ไปยังหุ้นกลุ่มมูลค่าคุณภาพสูงและกลุ่มตั้งรับ ซึ่งรวมถึงกลุ่มการแพทย์และสุขภาพ กลุ่มสินค้าอุปโภคบริโภคที่จำเป็น และกลุ่มสาธารณูปโภค ซึ่งเสนออัตราผลตอบแทนจากเงินปันผลที่น่าดึงดูดและความมั่นคงของกำไรในสภาวะอัตราดอกเบี้ยสูง การลงทุนในหุ้นเทคโนโลยีขนาดใหญ่พิเศษ (mega-cap) ระดับผู้นำควรรักษาไว้แบบเลือกสรร เพื่อมีส่วนร่วมในแนวโน้มการเติบโตของปัญญาประดิษฐ์ (AI) แต่ควรบริหารจัดการความเสี่ยงด้านการกระจุกตัวด้วยการใช้กลยุทธ์ดัชนีถ่วงน้ำหนักเท่ากัน (equal-weighted) นอกจากนี้ การถือครองเงินสดสำรองในระดับที่เหมาะสมจะช่วยให้นักลงทุนสามารถฉวยโอกาสจากความผันผวนที่อาจพุ่งสูงขึ้นในช่วงที่มีการเปิดเผยข้อมูลเศรษฐกิจได้
ปัจจัยเสี่ยงสำคัญของตลาดที่ต้องเฝ้าระวังอย่างใกล้ชิด ได้แก่ การพุ่งขึ้นของเงินเฟ้อที่อาจเกิดขึ้นจากตลาดพลังงานที่ผันผวนและความขัดแย้งทางภูมิรัฐศาสตร์ในตะวันออกกลางที่ยังคงดำเนินอยู่ การที่อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีทะลุระดับสูงสุดเมื่อเร็ว ๆ นี้อย่างต่อเนื่อง จะเพิ่มต้นทุนการกู้ยืมของภาคเอกชนและกดดันพหุคูณการประเมินมูลค่าของตลาดหุ้น ส่วนความเสี่ยงทางต่ำเพิ่มเติม ได้แก่ คุณภาพสินเชื่อที่อาจย่ำแย่ลงตามที่รายงานในผลประกอบการของธนาคาร การปรับลดประมาณการผลประกอบการไตรมาส 4 ของภาคบริษัท และความเชื่อมั่นของผู้บริโภคในภาคครัวเรือนที่ลดลงอีก ซึ่งอาจเป็นสัญญาณของการลดการใช้จ่ายของผู้บริโภคในวงกว้างลงอย่างรุนแรงยิ่งขึ้น
สรุปภาวะตลาดประจำสัปดาห์
ผลการดำเนินงานของดัชนีในรอบ 5 วัน
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ






ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ