


พรีวิวผลประกอบการไตรมาส 1 ของไนกี้: การทรานส์ฟอร์มองค์กรจะถึงจุดเปลี่ยนสำคัญได้หรือไม่? ราคาเป้าหมายสูงสุดจากวอลล์สตรีทอยู่ที่ 75 ดอลลาร์



พอดแคสต์ AI


ไนกี้เตรียมรายงานผลประกอบการไตรมาส 1 ปีงบการเงิน 2027 ท่ามกลางความท้าทายจากอุปสงค์ที่ซบเซา ยอดขายในจีนที่ลดลง และการแข่งขันรุนแรงจากแบรนด์คู่แข่ง ตลาดคาดการณ์รายได้ 11.32 พันล้านดอลลาร์ และกำไรต่อหุ้น 0.44 ดอลลาร์ ลดลงเมื่อเทียบรายปี นักวิเคราะห์กังวลว่าแนวโน้มครึ่งหลังของปีอาจยังคงกดดัน แม้บริษัทอยู่ระหว่างพลิกฟื้นธุรกิจผ่านนวัตกรรมสินค้าและการฟื้นฟูช่องทางค้าส่ง ทั้งนี้ ราคาหุ้นปรับตัวลงต่อเนื่องสะท้อนมุมมองเชิงระมัดระวังของวอลล์สตรีท โดยมีความเห็นต่อนโยบายการลงทุนและทิศทางอนาคตที่แตกต่างกันไป
TradingKey - ไนกี้ (NKE) จะรายงานผลประกอบการทางการเงินประจำไตรมาสที่ 1 ประจำปีงบประมาณ 2027 หลังตลาดสหรัฐฯ ปิดทำการในวันที่ 1 ตุลาคม โดยตลาดคาดการณ์ว่าบริษัทจะมีรายได้ประมาณ 11.32 พันล้านดอลลาร์สหรัฐ ลดลง 3% เมื่อเทียบรายปี ขณะที่กำไรต่อหุ้นคาดว่าจะอยู่ที่ 0.44 ดอลลาร์สหรัฐ ซึ่งต่ำกว่าระดับ 0.49 ดอลลาร์สหรัฐในช่วงเดียวกันของปีก่อน
รายงานผลประกอบการครั้งนี้จะเป็นบททดสอบความคืบหน้าในการพลิกฟื้นธุรกิจของไนกี้อีกครั้ง นับตั้งแต่กลับมารับตำแหน่งในปี 2024 เอลเลียตต์ ฮิลล์ ประธานเจ้าหน้าที่บริหาร ได้ผลักดันให้บริษัทกลับมามุ่งเน้นผลิตภัณฑ์กีฬาเชิงสมรรถนะ ฟื้นฟูความสัมพันธ์กับช่องทางค้าส่ง และลดการพึ่งพาโปรโมชันส่งเสริมการขาย อย่างไรก็ตาม อุปสงค์ของผู้บริโภคที่ซบเซา แรงกดดันในตลาดจีน และการขยายตัวอย่างรวดเร็วของคู่แข่งอย่าง On ยังคงถ่วงรั้งจังหวะการฟื้นตัวอย่างต่อเนื่อง
ราคาหุ้นของไนกี้ร่วงลงมากกว่า 40% นับตั้งแต่ต้นปีจนถึงปัจจุบัน โดยปัจจุบันซื้อขายอยู่ที่ประมาณ 36 ดอลลาร์สหรัฐ ซึ่งใกล้เคียงกับระดับต่ำสุดนับตั้งแต่ปี 2013 จุดสนใจของตลาดในขณะนี้ไม่ได้อยู่แค่เพียงว่าบริษัทจะสามารถทำผลงานได้ตามคาดในไตรมาสนี้หรือไม่ แต่อยู่ที่ว่าฝ่ายบริหารจะปรับลดแนวโน้มรายได้สำหรับอีกไม่กี่ไตรมาสข้างหน้าลงอีกครั้งหรือไม่
รายได้อาจปรับตัวลดลงอย่างต่อเนื่อง; คุณภาพของกำไรยังคงต้องจับตาดู
ก่อนหน้านี้ไนกี้คาดการณ์ว่า รายได้ไตรมาส 1 ปีงบการเงิน 2027 จะลดลงในช่วงหลักเดียวระดับต่ำถึงปานกลาง โดยแรงกดดันอาจทวีความรุนแรงยิ่งขึ้นในไตรมาส 2 ขณะที่ความเห็นพ้องของตลาดในปัจจุบันคาดว่า รายได้ของบริษัทอาจผ่านจุดต่ำสุดในครึ่งแรกของปีงบการเงิน 2027 และค่อย ๆ ฟื้นตัวกลับมาทรงตัวเมื่อเทียบรายปีในครึ่งปีหลัง
อย่างไรก็ตาม ไมเคิล บิเนตติ นักวิเคราะห์จากเอเวอร์คอร์ ไอเอสไอ เชื่อว่าแนวโน้มนี้อาจมองโลกในแง่ดีเกินไป โดยผู้ค้าปลีกบางรายได้ปรับลดหรือยกเลิกคำสั่งซื้อสินค้าฤดูใบไม้ผลิปี 2027 ของไนกี้ไปแล้ว ซึ่งบ่งชี้ว่าครึ่งหลังของปีงบการเงินที่เดิมถูกมองว่าเป็นจุดเริ่มต้นของการฟื้นตัว ก็อาจยังคงต้องเผชิญกับแรงกดดันด้านยอดขายต่อไป
ไนกี้อาจรอจนถึงวันนักลงทุนในเดือนพฤศจิกายนเพื่อนำเสนอแนวทางผลประกอบการประจำปีงบการเงิน 2027 ที่สมบูรณ์อีกครั้ง แต่ด้วยการเข้ามารับตำแหน่งของเดวิด เดนตัน ประธานเจ้าหน้าที่ฝ่ายการเงินคนใหม่ การแถลงผลประกอบการครั้งนี้อาจส่งสัญญาณปรับความคาดหวังไว้ล่วงหน้า หากฝ่ายบริหารต้องการให้นักลงทุนมุ่งเน้นไปที่แผนการฟื้นฟูธุรกิจระยะยาวในเดือนพฤศจิกายนมากขึ้น การปรับลดประมาณการระยะสั้นในไตรมาสนี้ก็ไม่ใช่เรื่องน่าประหลาดใจ
ในเดือนมิถุนายน ไนกี้รายงานรายได้ไตรมาส 4 ปีงบการเงิน 2026 อยู่ที่ประมาณ 1.1 หมื่นล้านดอลลาร์ ลดลง 1% เมื่อเทียบรายปี ขณะที่กำไรต่อหุ้นปรับลดอยู่ที่ 0.72 ดอลลาร์ แม้ว่าจำนวน 0.52 ดอลลาร์ในนั้นจะมาจากกำไรครั้งเดียวที่เกี่ยวข้องกับการคาดการณ์การคืนภาษีศุลกากร IEEPA ก็ตาม หากไม่รวมรายการนี้ กำไรต่อหุ้นที่แท้จริงจะอยู่ที่ประมาณ 0.20 ดอลลาร์ ซึ่งแสดงให้เห็นว่าความสามารถในการทำกำไรหลักยังคงอ่อนแอ
ผลิตภัณฑ์ใหม่ ตลาดจีน และคำสั่งซื้อปลีก กำหนดจังหวะการฟื้นตัว
ความท้าทายหลักของไนกี้ในปัจจุบันคือ ผลิตภัณฑ์ใหม่ยังไม่สามารถชดเชยช่องว่างที่เกิดจากอุปสงค์ที่ลดลงต่อไลน์ผลิตภัณฑ์รองเท้ารุ่นคลาสสิกได้อย่างเต็มที่ ด้าน Stifel ระบุว่าการตอบรับของผู้บริโภคต่อผลิตภัณฑ์ใหม่ยังคงมีจำกัด ขณะที่ไลน์ผลิตภัณฑ์รองเท้าบาสเกตบอลรุ่นคลาสสิกยังคงหดตัวลงอย่างต่อเนื่อง บริษัทมีแผนที่จะเปิดตัวผลิตภัณฑ์ที่มีนวัตกรรมมากขึ้นในฤดูใบไม้ผลิปี 2027 แต่เริ่มมีสัญญาณแล้วว่าผู้ค้าปลีกกำลังปรับลดคำสั่งซื้อที่เกี่ยวข้องลง
นอกจากนี้ ตลาดจีนยังเป็นจุดอ่อนในการปรับเปลี่ยนของบริษัท โดยในไตรมาสก่อนหน้า รายได้ของไนกี้ในภูมิภาคเกรตเทอร์ไชน่าปรับตัวลดลงประมาณ 17% บนฐานอัตราแลกเปลี่ยนคงที่ ก่อนหน้านี้บริษัทเคยยอมรับว่ามีการลงทุนน้อยเกินไปในร้านค้าท้องถิ่น ส่วนผสมผลิตภัณฑ์ และการสร้างความผูกพันกับผู้บริโภค ขณะเดียวกันก็ตกอยู่ในสภาวะการแข่งขันลดราคาอย่างดุเดือด
ขณะเดียวกัน On, Hoka และแบรนด์สปอร์ตเฉพาะทางอื่น ๆ กำลังแข่งขันเพื่อแย่งชิงส่วนแบ่งตลาดในกลุ่มผลิตภัณฑ์วิ่งและไลฟ์สไตล์ การที่ คีเลียน เอ็มบัปเป้ (Kylian Mbappé) ซูเปอร์สตาร์แห่งวงการฟุตบอล ยุติความร่วมมือที่ยาวนานกับไนกี้เพื่อย้ายไปจับมือกับ On เมื่อเร็ว ๆ นี้ ได้ยิ่งเพิ่มความกังวลในตลาดเกี่ยวกับเสน่ห์ของแบรนด์ที่เริ่มถดถอยลง
ไนกี้กำลังฟื้นฟูความเป็นพันธมิตรกับผู้ค้าปลีกรายใหญ่ โดยหวังที่จะขยายการเข้าถึงผลิตภัณฑ์อีกครั้งผ่านช่องทางขายส่ง อย่างไรก็ตาม ดิกส์ สปอร์ติ้ง กู๊ดส์ (Dick's Sporting Goods) ได้เคยเตือนไว้ก่อนหน้านี้ว่า การที่ไนกี้เพิ่มการลดราคาเพื่อระบายสินค้าคงคลังที่เคลื่อนไหวช้า อาจยังคงสร้างแรงกดดันต่อการกำหนดราคาของแบรนด์และอัตรากำไรของผู้ค้าปลีกต่อไป
วอลล์สตรีทมองไนกี้อย่างไร?
ขณะที่ราคาหุ้นของไนกี้ร่วงลงสู่ระดับต่ำสุดในรอบหลายปี มุมมองของวอลล์สตรีทต่อแนวโน้มการฟื้นตัวของบริษัทก็ได้มีความเห็นแตกต่างกันอย่างมาก โดยข้อมูลจาก TipRanks ระบุว่า ในบรรดานักวิเคราะห์ 31 รายที่ครอบคลุมการวิเคราะห์หุ้นไนกี้ในช่วง 12 เดือนที่ผ่านมา มี 8 รายที่ให้คำแนะนำ "ซื้อ" 17 รายแนะนำ "ถือ" และ 6 รายแนะนำ "ขาย" โดยมีราคาเป้าหมายเฉลี่ยอยู่ที่ 43.25 ดอลลาร์ ราคาสูงสุดอยู่ที่ 75 ดอลลาร์ และราคาต่ำสุดอยู่ที่ 30 ดอลลาร์
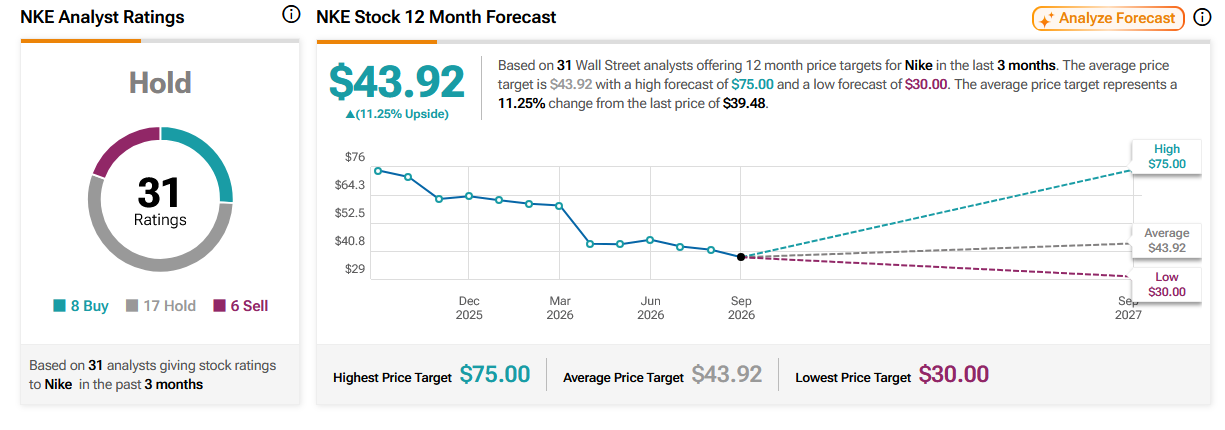
ที่มา: TipRanks
แบงก์ออฟอเมริกา (BAC) เมื่อไม่นานมานี้ได้ปรับลดคำแนะนำหุ้นไนกี้จาก "Neutral" เป็น "Underperform" และปรับลดราคาเป้าหมายลงจาก 47 ดอลลาร์ เหลือ 30 ดอลลาร์ โดยนักวิเคราะห์เชื่อว่าการใช้จ่ายของผู้บริโภคอย่างระมัดระวัง อุปสงค์รองเท้าสไตล์ไลฟ์สไตล์รุ่นคลาสสิกที่ซบเซา และการแข่งขันที่รุนแรงยิ่งขึ้นในตลาดจีน อาจยืดเวลาแรงกดดันด้านยอดขายของไนกี้ไปจนถึงปีงบประมาณ 2027
ในทางกลับกัน เจฟเฟอรีส์ (JEF) ยังคงมุมมองที่ค่อนข้างเป็นบวก โดยคาดว่ารายได้ไตรมาสแรกของไนกี้อาจแตะระดับ 11.5 พันล้านดอลลาร์ และมีกำไรต่อหุ้นอยู่ที่ 0.48 ดอลลาร์ ซึ่งทั้งสองตัวเลขสูงกว่าที่ตลาดคาดการณ์ไว้เล็กน้อย นักวิเคราะห์เชื่อว่าตลาดอเมริกาเหนือและช่องทางการขายส่งอาจส่งสัญญาณมีเสถียรภาพ ดังนั้นจึงยังคงคำแนะนำ "ซื้อ" และราคาเป้าหมายที่ 75 ดอลลาร์
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ







ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ