


พรีวิวผลประกอบการของไมครอน: ความต้องการหน่วยความจำ AI จะสามารถรักษาการเติบโตอย่างร้อนแรงได้อย่างต่อเนื่องหรือไม่? ราคาเป้าหมายสูงสุดจาก Wall Street แตะ $2,000


พอดแคสต์ AI


ไมครอน เทคโนโลยี เตรียมรายงานผลประกอบการไตรมาส 4 ปีงบประมาณ 2026 ท่ามกลางอุปสงค์เซิร์ฟเวอร์ AI และราคา DRAM กับ NAND ที่ปรับตัวสูงขึ้น โดยตลาดคาดการณ์รายได้ 51.07 พันล้านดอลลาร์ และกำไรต่อหุ้น 31.52 ดอลลาร์ ได้แรงหนุนจากอัตรากำไรขั้นต้นที่อาจแตะระดับ 87% อย่างไรก็ตาม ความท้าทายสำคัญคือความเสี่ยงเชิงวัฏจักรของอุตสาหกรรมหน่วยความจำ การแข่งขันด้านกำลังการผลิต HBM4 จากซัมซุงและเอสเคไฮนิกซ์ รวมถึงความคาดหวังของตลาดที่อยู่ในระดับสูง ซึ่งนักลงทุนยังคงต้องจับตาสัญญาณความต้องการที่อาจสูงกว่าอุปทานในอนาคต

TradingKey - ไมครอน เทคโนโลยี (MU) จะเปิดเผยผลประกอบการทางการเงินประจำไตรมาสที่ 4 ของปีงบประมาณ 2026 หลังจากตลาดสหรัฐฯ ปิดทำการในวันที่ 30 กันยายน ท่ามกลางฉากหลังของการขยายตัวอย่างต่อเนื่องของเซิร์ฟเวอร์ AI ราคา DRAM และ NAND ที่ปรับตัวสูงขึ้น รวมถึงอุปสงค์ HBM ที่เติบโตอย่างรวดเร็ว รายงานผลประกอบการครั้งนี้จึงได้รับความสนใจอย่างมากจากตลาด
ตามประมาณการของ FactSet คาดว่ารายได้ในไตรมาสที่ 4 ของไมครอนจะอยู่ที่ประมาณ 51.07 พันล้านดอลลาร์ โดยมีกำไรต่อหุ้นอยู่ที่ประมาณ 31.52 ดอลลาร์ คาดการณ์ก่อนหน้านี้ของบริษัทระบุว่ารายได้จะอยู่ที่ประมาณ 50 พันล้านดอลลาร์ บวกหรือลบ 1 พันล้านดอลลาร์ และกำไรต่อหุ้นที่ปรับปรุงแล้วอยู่ที่ประมาณ 31 ดอลลาร์ บวกหรือลบ 1 ดอลลาร์ ในช่วงสี่ไตรมาสที่ผ่านมา ผลกำไรของไมครอนสูงกว่าที่คาดการณ์ไว้มาโดยตลอด และความคาดหวังของตลาดในปัจจุบันสำหรับรายงานผลประกอบการครั้งนี้ก็อยู่ในระดับค่อนข้างสูง
การเร่งกำลังการผลิต HBM4 จะช่วยให้ไมครอนไล่ตามซัมซุงและเอสเคไฮนิกซ์ได้ทันหรือไม่?
ในช่วงปีที่ผ่านมา การเปลี่ยนแปลงครั้งใหญ่ที่สุดสำหรับไมครอนมาจากอุปสงค์ศูนย์ข้อมูล AI
เนื่องจากโมเดล AI ขยายขนาดขึ้นและภาระงานด้านการประมวลผลผลลัพธ์ (inference) เพิ่มขึ้น เซิร์ฟเวอร์จึงต้องการความจุหน่วยความจำและแบนด์วิดท์ที่สูงขึ้นเรื่อย ๆ ส่งผลให้ผลิตภัณฑ์จัดเก็บข้อมูลประสิทธิภาพสูง เช่น HBM และ DDR5 กลายเป็นปัจจัยขับเคลื่อนหลักในการเติบโตของอุตสาหกรรม ขณะเดียวกัน พลวัตด้านอุปสงค์และอุปทานในตลาด DRAM และ NAND แบบดั้งเดิมก็ปรับตัวดีขึ้นอย่างมีนัยสำคัญเช่นกัน โดยราคาสินค้าที่เพิ่มขึ้นช่วยหนุนการเติบโตของรายได้และกำไรของไมครอนให้แข็งแกร่งยิ่งขึ้น
แนวโน้มนี้คาดว่าจะดำเนินต่อไปในไตรมาสที่สี่ โดยตามการคาดการณ์ของตลาด รายได้จาก DRAM ในไตรมาสที่สี่ของไมครอนคาดว่าจะสูงถึงประมาณ 38.26 พันล้านดอลลาร์ เพิ่มขึ้นมากกว่า 300% เมื่อเทียบเป็นรายปี ขณะที่รายได้จาก NAND คาดว่าจะอยู่ที่ประมาณ 12.32 พันล้านดอลลาร์ เพิ่มขึ้นมากกว่า 400% เมื่อเทียบเป็นรายปี
ปัจจุบัน ส่วนแบ่งของไมครอนในตลาด HBM ยังคงตามหลังเอสเคไฮนิกซ์และซัมซุง แต่บริษัทกำลังพยายามลดช่องว่างดังกล่าวผ่านการพัฒนาผลิตภัณฑ์ HBM4 รุ่นใหม่ ๆ ก่อนหน้านี้ ผู้บริหารระบุว่าไมครอนได้จัดส่งผลิตภัณฑ์ HBM4 มูลค่ากว่า 1 พันล้านดอลลาร์แล้ว และความสามารถในการขยายกำลังการผลิตในระยะถัดไปจะส่งผลกระทบโดยตรงต่อสถานะการแข่งขันในตลาดหน่วยความจำ AI
บรรดาคู่แข่งก็ไม่ได้ชะลอแผนการขยายธุรกิจเช่นกัน โดยซัมซุงกำลังขยายกำลังการผลิตสำหรับ HBM4 และ HBM4E รุ่นถัดไป ขณะที่เอสเคไฮนิกซ์กำลังเร่งการก่อสร้างโรงงานผลิตชิป (fab) และการลงทุนในอุปกรณ์ที่เกี่ยวข้อง การที่คู่แข่งรายใหญ่ทั้งสองรายต่างเร่งเพิ่มอุปทานไปพร้อม ๆ กันนั้น ทำให้ความสามารถของไมครอนในการขยายส่วนแบ่งตลาดด้วย HBM4 เป็นตัวชี้วัดสำคัญที่ต้องจับตาในไตรมาสต่อ ๆ ไป
ราคาหน่วยความจำจะปรับตัวสูงขึ้นได้อีกนานแค่ไหน? ไมครอนกำลังเผชิญความเสี่ยงเชิงวัฏจักรอย่างแท้จริง
ในปัจจุบัน หนึ่งในปัจจัยขับเคลื่อนผลกำไรที่แข็งแกร่งที่สุดของไมครอนคือการที่ตลาดชิปหน่วยความจำกำลังเผชิญภาวะสมดุลอุปสงค์และอุปทานที่ตึงตัวขึ้น
ก่อนหน้านี้ อุตสาหกรรมดังกล่าวได้รับแรงกดดันจากสินค้าคงคลังส่วนเกินเป็นเวลานาน แต่เมื่อบรรดาผู้ผลิตปรับลดรายจ่ายลงทุนลง และอุปสงค์สำหรับเซิร์ฟเวอร์ AI เติบโตอย่างรวดเร็ว อุปทานในตลาดจึงค่อย ๆ ตึงตัวขึ้น ส่งผลให้ราคา DRAM และ NAND เริ่มฟื้นตัวขึ้นอย่างมีนัยสำคัญ สำหรับไมครอน สภาพแวดล้อมเช่นนี้ไม่เพียงแต่ช่วยขยายขนาดยอดขายเท่านั้น แต่ยังช่วยเพิ่มอัตรากำไรได้อย่างมีนัยสำคัญอีกด้วย
ในไตรมาสที่ 3 ของปีงบประมาณ 2026 บริษัททำรายได้ถึง 41.46 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้น 74% เมื่อเทียบกับไตรมาสก่อนหน้า โดยมีกำไรสุทธิตามมาตรฐาน GAAP สูงถึง 28.24 พันล้านดอลลาร์สหรัฐ และอัตรากำไรยังคงอยู่ในระดับสูง ตลาดคาดการณ์ว่าอัตรากำไรขั้นต้นในไตรมาสที่สี่อาจปรับตัวสูงขึ้นอีกสู่ระดับประมาณ 87% และสถาบันบางแห่งยังเชื่อว่าอัตรากำไรยังมีช่องว่างที่จะปรับตัวสูงขึ้นได้อีก
อย่างไรก็ตาม นั่นคือจุดที่เป็นปัญหาอย่างแท้จริง
อุตสาหกรรมหน่วยความจำมีความเป็นวัฏจักรสูงมาโดยตลอด แม้การปรับตัวขึ้นของราคาในปัจจุบันจะทำให้ไมครอนมีความสามารถในการทำกำไรที่ยอดเยี่ยม แต่อุปทานในตลาดจะฟื้นตัวกลับมาในไม่ช้าก็เร็ว เมื่อซัมซุง, เอสเคไฮนิกซ์ และผู้ผลิตรายอื่น ๆ ค่อย ๆ ขยายกำลังการผลิต หากกำลังการผลิตใหม่ที่เข้าสู่ตลาดขยายตัวเร็วกว่าการเติบโตของอุปสงค์ AI ขนาดของการปรับขึ้นราคาอาจลดลง ซึ่งจะส่งผลให้อัตรากำไรของไมครอนตกอยู่ภายใต้แรงกดดันด้วยเช่นกัน
ตัวไมครอนเองก็กำลังลงทุนอย่างมหาศาลเพื่อเตรียมพร้อมรับการเติบโตของอุปสงค์ในระลอกถัดไป บริษัทเดินหน้าเพิ่มกำลังการผลิตสำหรับผลิตภัณฑ์ต่าง ๆ เช่น HBM และ DRAM อย่างต่อเนื่อง พร้อมทั้งขยายศูนย์ R&D และโรงงานผลิต ในช่วงทศวรรษข้างหน้า บริษัทวางแผนจะลงทุนประมาณ 10 พันล้านดอลลาร์สหรัฐเพื่อสร้างศูนย์ R&D ขั้นสูงในเมืองบอยซี รัฐไอดาโฮ เพื่อวางรากฐานของตนเองในเทคโนโลยีหน่วยความจำยุคใหม่และเทคโนโลยีบรรจุภัณฑ์ขั้นสูงยิ่งขึ้น
การลงทุนเหล่านี้จะช่วยให้ไมครอนรักษาความสามารถในการแข่งขันในระยะยาวเอาไว้ได้ แต่ก็หมายความว่าบริษัทต้องแบกรับรายจ่ายลงทุนที่สูงขึ้นเช่นกัน หากความแข็งแกร่งของตลาดยังคงดำเนินต่อไป กำลังการผลิตใหม่จะกลายเป็นรากฐานสำหรับการเติบโตของรายได้ในอนาคต อย่างไรก็ตาม หากวัฏจักรเกิดการพลิกผันอย่างกะทันหัน รายจ่ายลงทุนที่สูงก็อาจยิ่งเพิ่มความผันผวนของผลกำไรให้รุนแรงยิ่งขึ้น
วอลล์สตรีทยังคงมีมุมมองเชิงบวก, แต่ความคาดหวังอยู่ในระดับสูงอยู่แล้ว
เมื่อพิจารณาจากการคาดการณ์ของตลาดในปัจจุบัน วอลล์สตรีทยังคงมีความเชื่อมั่นอย่างมากต่อไมครอน
ข้อมูลจาก TipRanks ระบุว่า ในบรรดานักวิเคราะห์ 20 รายที่ติดตามหุ้นไมครอนในช่วง 3 เดือนที่ผ่านมา มี 19 รายที่ให้คำแนะนำ "ซื้อ" ขณะที่มีเพียงรายเดียวที่แนะนำ "ถือ" โดยราคาเป้าหมายเฉลี่ยอยู่ที่ 1,501.84 ดอลลาร์ ราคาเป้าหมายสูงสุดอยู่ที่ 2,000 ดอลลาร์ และต่ำสุดอยู่ที่ 1,100 ดอลลาร์
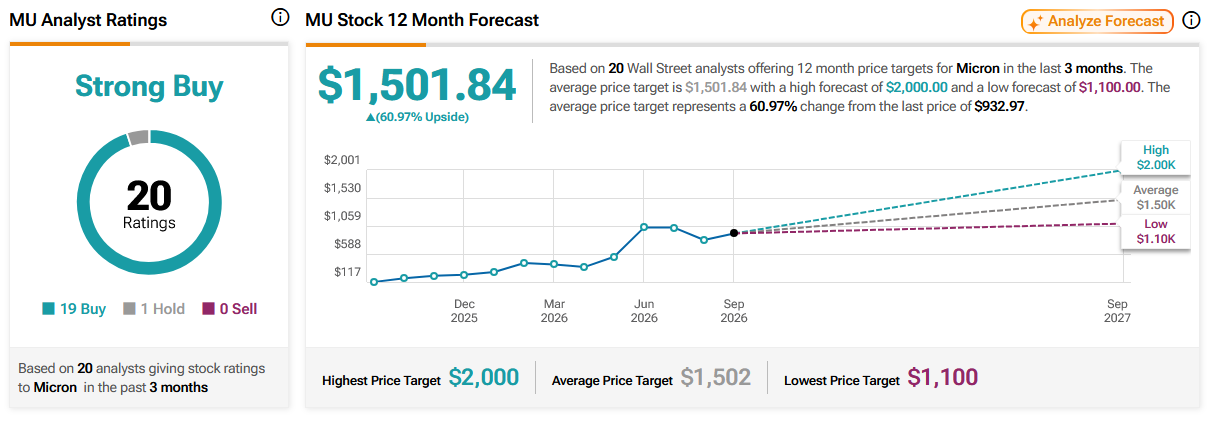
ที่มา: TipRanks
เมื่อเร็ว ๆ นี้ สถาบันการเงินหลายแห่งยังคงมีมุมมองเชิงบวกอย่างต่อเนื่อง โดย UBS คงคำแนะนำ "ซื้อ" พร้อมให้ราคาเป้าหมายที่ 1,625 ดอลลาร์; Rosenblatt ย้ำราคาเป้าหมายที่ 1,500 ดอลลาร์; Citi ปรับเพิ่มราคาเป้าหมายจาก 1,150 ดอลลาร์เป็น 1,300 ดอลลาร์; BMO Capital Markets คงราคาเป้าหมายที่ 1,300 ดอลลาร์เช่นกัน และ Wells Fargo กำหนดราคาเป้าหมายไว้ที่ 1,400 ดอลลาร์
สมมติฐานหลักเบื้องหลังราคาเป้าหมายเหล่านี้สอดคล้องกันอย่างกว้างขวาง ได้แก่ การลงทุนในโครงสร้างพื้นฐาน AI จะยังคงเติบโตอย่างรวดเร็ว ความต้องการ HBM และ DRAM ประสิทธิภาพสูงจะขยายตัวอย่างต่อเนื่อง และไมครอนจะยังคงรักษากำลังในการกำหนดราคาที่แข็งแกร่งไว้ได้
อย่างไรก็ตาม เป็นที่น่าสังเกตว่าความคาดหวังของตลาดอยู่ในระดับสูงอยู่แล้ว ซึ่งหมายความว่าเพียงแค่ผลประกอบการออกมาดีกว่าคาดอาจไม่เพียงพอที่จะผลักดันให้ราคาหุ้นปรับตัวขึ้นอย่างต่อเนื่อง สำหรับไมครอนซึ่งราคาหุ้นปรับตัวขึ้นมาอย่างมากแล้ว นักลงทุนกำลังมองหาสัญญาณที่ชัดเจนจากผู้บริหารว่าความต้องการจะยังคงสูงกว่าอุปทานในไตรมาสถัด ๆ ไป
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ









ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ