


แนวโน้มราคาหุ้น WDC: อุปสงค์พื้นที่จัดเก็บข้อมูล AI ดันราคา HDD สูงขึ้น, Western Digital จะสามารถกลับสู่ระดับ 500 ดอลลาร์ได้หรือไม่?



พอดแคสต์ AI


เวสเทิร์น ดิจิตอล (WDC) ฟื้นตัวต่อเนื่องตามความต้องการ Nearline HDD สำหรับศูนย์ข้อมูล AI ที่เติบโตแข็งแกร่ง หนุนผลประกอบการไตรมาส 4 ปีงบการเงิน 2026 ด้วยรายได้ 3.747 พันล้านดอลลาร์ และอัตรากำไรขั้นต้นพุ่งแตะ 54.4% พร้อมแนวโน้มไตรมาสถัดไปที่เติบโตเด่นจากข้อตกลงระยะยาวและราคาต่อ TB ที่สูงขึ้น ปัจจัยขับเคลื่อนหลักอยู่ที่การส่งมอบฮาร์ดไดรฟ์ ePMR ความจุ 40TB และการพัฒนา HAMR ขนาด 44TB อย่างไรก็ตาม ความเสี่ยงด้านความคาดหวังของตลาดและความล่าช้าในการผลิตยังคงมีอยู่ โดยทางเทคนิคราคาเผชิญแนวต้านสำคัญที่ 488.19 ดอลลาร์ และมีแนวรับสำคัญที่ 414.63 ดอลลาร์
TradingKey - เมื่อวันที่ 22 กันยายน ตามเวลาฝั่งตะวันออกของสหรัฐฯ เวสเทิร์น ดิจิตอล (WDC) ปรับตัวขึ้น 3.67% ปิดที่ 464.60 ดอลลาร์ หลังจากแตะระดับสูงสุดระหว่างวันที่ 474.39 ดอลลาร์ โดยหุ้นปรับตัวขึ้นเป็นวันที่ห้าติดต่อกัน ฟื้นตัวประมาณ 12.8% จากราคาปิด ณ วันที่ 15 กันยายน ที่ 411.96 ดอลลาร์ ทั้งนี้ เมื่อเปรียบเทียบกับระดับสูงสุดระหว่างวันที่ 799.87 ดอลลาร์ เมื่อวันที่ 18 มิถุนายน ราคาหุ้นยังคงลดลงประมาณ 41.9%
เวสเทิร์น ดิจิตอล ได้ดำเนินการแยกธุรกิจแฟลชเมมโมรีเสร็จสิ้นเมื่อวันที่ 24 กุมภาพันธ์ 2025 และปัจจุบันธุรกิจดังกล่าวบริหารจัดการอย่างเป็นอิสระโดย แซนดิสก์ (SNDK) หลังจากการแยกธุรกิจ เวสเทิร์น ดิจิตอล มุ่งเน้นไปที่ฮาร์ดดิสก์ไดรฟ์ โดยมี Nearline HDD ความจุสูงสำหรับผู้ให้บริการคลาวด์และศูนย์ข้อมูลขนาดใหญ่เป็นตัวขับเคลื่อนการเติบโตหลัก ทั้งนี้ ศูนย์ข้อมูล AI ยังคงหนุนความต้องการจัดเก็บข้อมูลอย่างต่อเนื่อง ซึ่งผลักดันให้ลูกค้าคลาวด์ขยายการจัดซื้อ HDD เพิ่มขึ้น
ศูนย์ข้อมูล AI หนุนความต้องการ HDD ขณะที่ความสามารถในการทำกำไรของ Western Digital ปรับตัวดีขึ้นอย่างต่อเนื่อง
เวสเทิร์น ดิจิตอล รายงานรายได้ประจำไตรมาสที่ 4 ของปีงบการเงิน 2026 ที่ 3.747 พันล้านดอลลาร์ เพิ่มขึ้น 44% เมื่อเทียบรายปี โดยอัตรากำไรขั้นต้นแบบ Non-GAAP เพิ่มขึ้นจาก 41.3% ในช่วงเดียวกันของปีก่อนสู่ระดับ 54.4% ขณะที่กำไรต่อหุ้นปรับปรุงแล้วเติบโต 109% สู่ระดับ 3.56 ดอลลาร์ ด้านกระแสเงินสดจากการดำเนินงานและกระแสเงินสดอิสระอยู่ที่ 1.389 พันล้านดอลลาร์ และ 1.281 พันล้านดอลลาร์ ตามลำดับ
การเติบโตของกำไรได้รับแรงหนุนหลักจากปริมาณความจุของ HDD ที่ส่งมอบเพิ่มขึ้น สัดส่วนผลิตภัณฑ์ความจุสูงที่เพิ่มขึ้น การปรับขึ้นราคา และประสิทธิภาพการผลิตที่ปรับตัวดีขึ้น โดยในไตรมาสดังกล่าว ราคาขายเฉลี่ยต่อ TB เติบโตในระดับสองหลักช่วงสูงเมื่อเทียบรายปี ขณะที่ต้นทุนต่อ TB ลดลงประมาณ 8%
สำหรับไตรมาสที่ 1 ของปีงบการเงิน 2027 บริษัทคาดว่ารายได้จะอยู่ที่ระหว่าง 4.0 พันล้านดอลลาร์ ถึง 4.2 พันล้านดอลลาร์ อัตรากำไรขั้นต้นแบบ Non-GAAP จะอยู่ที่ระหว่าง 55% ถึง 56% และกำไรต่อหุ้นปรับปรุงแล้วจะอยู่ในช่วง 3.85 ดอลลาร์ ถึง 4.15 ดอลลาร์ ซึ่งค่ากลางของตัวชี้วัดแนวทางผลประกอบการทั้งสามรายการสูงกว่าระดับจริงในไตรมาสที่ 4 สะท้อนว่าความต้องการจัดเก็บข้อมูลบนคลาวด์ สัดส่วนผลิตภัณฑ์ และการกำหนดราคายังคงสนับสนุนผลประกอบการอย่างต่อเนื่อง
ปริมาณธุรกิจคลาวด์ส่วนใหญ่ถูกครอบคลุมด้วยข้อตกลงระยะยาวแล้ว โดยข้อตกลงของลูกค้ารายหนึ่งขยายไปจนถึงปี 2029 และบริษัทกำลังเจรจาข้อตกลงใหม่ซึ่งครอบคลุมช่วงปี 2029 ถึง 2031 ข้อตกลงเหล่านี้ช่วยเพิ่มความชัดเจนด้านปริมาณคำสั่งซื้อ อย่างไรก็ตาม ราคาที่แท้จริงยังคงขึ้นอยู่กับช่วงเวลาของการต่ออายุข้อตกลงและการแนะนำผลิตภัณฑ์ใหม่สู่ตลาด
ในด้านผลิตภัณฑ์ ฮาร์ดไดรฟ์ ePMR ที่มีความจุสูงสุด 40TB ได้เริ่มจัดส่งแล้ว โดยการผลิตในปริมาณมากกำลังรุดหน้ากับลูกค้าสองราย และคาดว่าจะคิดเป็นสัดส่วนประมาณ 50% ของความจุ Nearline ที่จัดส่งทั้งหมดภายในไตรมาสที่ 3 ของปีงบการเงิน 2027
เวสเทิร์น ดิจิตอล วางแผนที่จะเริ่มจัดส่งฮาร์ดไดรฟ์ HAMR ขนาด 44TB ในช่วงครึ่งแรกของปี 2027 ซึ่งผลิตภัณฑ์ยังคงต้องผ่านการรับรองจากลูกค้าและการเร่งกำลังการผลิตในปริมาณมากตามกำหนดเวลา โดยความเร็วของความคืบหน้าจะส่งผลต่อการแข่งขันของบริษัทกับซีเกทในตลาดฮาร์ดไดรฟ์ความจุสูงพิเศษ
การทะยานขึ้นของหุ้น WDC จะสามารถดำเนินต่อไปได้หรือไม่?
ปัจจัยขับเคลื่อนการเติบโตในระยะกลางของ WDC มาจากการขยายตัวของระบบคลาวด์คอมพิวติ้งและศูนย์ข้อมูล AI อุปทานที่ตึงตัวของ Nearline HDD และราคาต่อ TB ที่เพิ่มสูงขึ้น แม้ว่าฮาร์ดดิสก์ไดรฟ์จะไม่ได้มีส่วนร่วมในการประมวลผล AI แต่ยังคงเป็นสื่อบันทึกข้อมูลต้นทุนต่ำหลักสำหรับข้อมูลที่ใช้ฝึกฝน คลังข้อมูล บันทึกข้อมูลระบบ และการสำรองข้อมูล
ฝ่ายบริหารระบุว่า ราคาต่อ TB ในไตรมาสล่าสุดเพิ่มขึ้น 18% ถึง 19% เมื่อเทียบรายปี โดยผลผลิตส่วนใหญ่ในปี 2027 ได้รับการครอบคลุมด้วยข้อตกลงระยะยาวเรียบร้อยแล้ว และคำสั่งซื้อบางส่วนยังขยายไปถึงปี 2028 และ 2029
ความเสี่ยงอยู่ที่ความคาดหวังที่สูงของตลาด ในเดือนสิงหาคม WDC รายงานผลกำไรและแนวโน้มผลประกอบการที่ต่างก็สูงกว่าที่คาดการณ์ไว้ อย่างไรก็ตาม ราคาหุ้นยังคงปรับตัวลดลงอย่างมาก ซึ่งแสดงให้เห็นว่าการเติบโตอย่างสม่ำเสมออาจไม่เพียงพอที่จะขับเคลื่อนมูลค่าหุ้นให้สูงขึ้น
ในระยะข้างหน้า ประเด็นสำคัญที่ต้องจับตา ได้แก่ ราคาต่อ TB ยอดจัดส่ง 40TB ePMR และการรับรองมาตรฐานของ HAMR โดยอุปทานของ 40TB ePMR กำลังเพิ่มขึ้น ขณะที่ผลิตภัณฑ์ HAMR รุ่นแรกกำลังอยู่ระหว่างการรับรองมาตรฐานกับลูกค้ารายใหญ่ในกลุ่มคลาวด์ 4 ราย โดยมีแผนจะเริ่มจัดส่งในครึ่งแรกของปี 2027
หากราคาและปริมาณการจัดส่งยังคงเติบโตอย่างต่อเนื่อง ผลกำไรของ WDC ก็ยังมีโอกาสปรับตัวสูงขึ้นได้อีก อย่างไรก็ตาม หากอุปสงค์ชะลอตัวลงหรือการผลิต HAMR ในปริมาณมากเกิดความล่าช้า ราคาหุ้นก็อาจเผชิญกับแรงกดดัน
การวิเคราะห์ทางเทคนิค WDC: $488 กลายเป็นแนวต้านสำคัญสำหรับการดีดตัว
[ที่มา: TradingView]
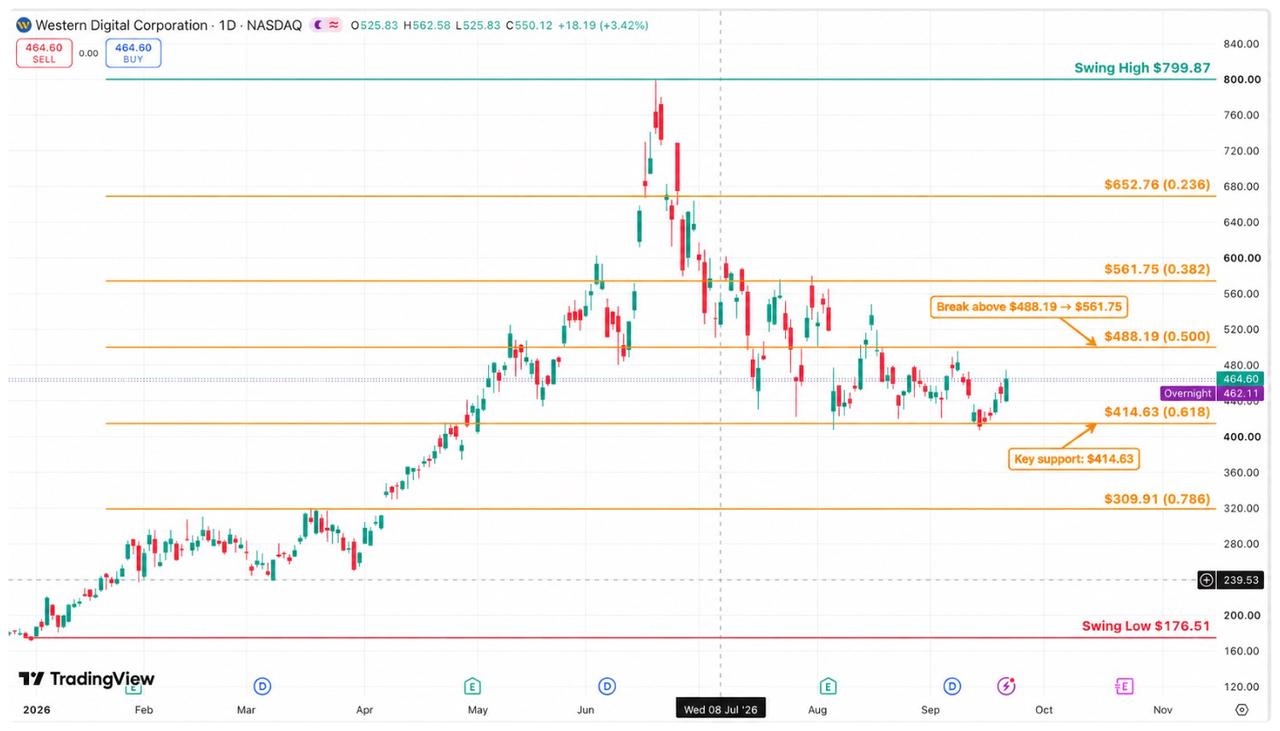
ในกราฟรายวัน ราคาหุ้น WDC ย่อตัวลงมาโดยตลอดนับตั้งแต่แตะระดับ 799.87 ดอลลาร์ในเดือนมิถุนายน โดยล่าสุดพบแนวรับใกล้ระดับ 414.63 ดอลลาร์และดีดตัวขึ้นสู่ระดับ 464.60 ดอลลาร์ ปัจจุบันราคาหุ้นซื้อขายอยู่ต่ำกว่าระดับ Fibonacci Retracement 0.5 ที่ 488.19 ดอลลาร์ โดยในภาพรวมยังคงเคลื่อนไหวสร้างฐานในกรอบระหว่าง 414 ถึง 488 ดอลลาร์
ในทางขาขึ้น ระดับ 488.19 ดอลลาร์เป็นแนวต้านระยะสั้นที่สำคัญ หากราคาหุ้นทะลุผ่านขึ้นไปได้ด้วยปริมาณการซื้อขายที่หนาแน่นและยืนเหนือระดับนี้ได้อย่างมั่นคง เป้าหมายถัดไปอาจอยู่ที่ 520 ดอลลาร์ ตามด้วยระดับ Fibonacci Retracement 0.382 ที่ 561.75 ดอลลาร์ นอกจากนี้ บริเวณ 561–562 ดอลลาร์ยังอยู่ใกล้กับกระจุกตัวของปริมาณการซื้อขายหนาแน่นในอดีต ซึ่งคาดว่าแรงขายจะเพิ่มขึ้นอีก
ในทางขาลง บริเวณรอบ 440 ดอลลาร์ให้แนวรับระยะสั้น ขณะที่ระดับ 414.63 ดอลลาร์เป็นแนวรับป้องกันระยะกลางที่สำคัญ หากราคาหุ้นย่อตัวลงแต่ยืนเหนือ 414.63 ดอลลาร์ได้ โครงสร้างการเคลื่อนไหวในกรอบจะยังคงไม่เปลี่ยนแปลง แต่หากหลุดต่ำกว่าระดับนี้อย่างชัดเจน ณ ราคาปิด การปรับฐานอาจขยายตัวไปถึง 380 ดอลลาร์ โดยมีแนวรับขาลงถัดไปอยู่ใกล้ 309.91 ดอลลาร์
ในภาพรวม ปัจจุบัน WDC กำลังอยู่ในช่วงฟื้นตัวแบบแกว่งตัวในกรอบหลังจากปรับตัวลงอย่างรุนแรง และยังไม่มีการยืนยันการกลับตัวของแนวโน้มในระยะกลาง การยืนเหนือ 488.19 ดอลลาร์ได้อย่างมั่นคงอาจเปิดทางสำหรับการฟื้นตัวเพิ่มเติมไปสู่ช่วง 520–562 ดอลลาร์ ขณะที่การร่วงลงต่ำกว่า 414.63 ดอลลาร์จะหมายถึงการทะลุหลุดกรอบการพักตัวลงมาข้างล่าง
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ











ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ