


พรีวิวผลประกอบการ ทาร์เก็ต: หุ้นปรับตัวขึ้นกว่า 50% ในปีนี้ ผลประกอบการไตรมาส 2 จะช่วยหนุนให้ปรับตัวขึ้นต่อได้หรือไม่?


พอดแคสต์ AI


ทาร์เก็ตเตรียมรายงานผลประกอบการไตรมาส 2 ปีงบประมาณ 2026 ในวันที่ 19 สิงหาคม โดยตลาดคาดการณ์รายได้ 2.615 หมื่นล้านดอลลาร์ และกำไรต่อหุ้น 2.31 ดอลลาร์ ประเด็นสำคัญคือความยั่งยืนของการเติบโตยอดขายจากสาขาเดิมที่คาดว่าจะเพิ่มขึ้น 2.6% และการขยายตัวของอัตรากำไรหลังราคาหุ้นปรับตัวขึ้นกว่า 50% ตั้งแต่ต้นปี ทั้งนี้ ประสิทธิภาพของห่วงโซ่อุปทานและการเติบโตของธุรกิจที่ไม่ใช่สินค้าจะเป็นตัวกำหนดว่าบริษัทจะสามารถปรับเพิ่มคาดการณ์ผลประกอบการทั้งปีอีกครั้งหรือไม่ ซึ่งจะส่งผลโดยตรงต่อมุมมองการประเมินมูลค่าของวอลล์สตรีท
TradingKey - ทาร์เก็ต (TGT) จะรายงานผลการดำเนินงานประจำไตรมาส 2 ปีงบประมาณ 2026 ก่อนตลาดหุ้นสหรัฐเปิดทำการในวันที่ 19 สิงหาคม หลังจากผลประกอบการไตรมาสแรกออกมาดีกว่าคาดอย่างมาก ราคาหุ้น TGT ปรับตัวขึ้นแล้วกว่า 50% นับตั้งแต่ต้นปีจนถึงปัจจุบัน โดยตลาดมีความคาดหวังสูงต่อการปรับปรุงธุรกิจที่ขับเคลื่อนโดยไมเคิล ฟิดเดลเก ซีอีโอคนใหม่ ดังนั้น จุดสำคัญของรายงานผลประกอบการรอบนี้คือ บริษัทจะสามารถพิสูจน์ได้หรือไม่ว่าการฟื้นตัวของยอดขายในไตรมาสแรกนั้นยั่งยืน
ในส่วนของความคาดหวังของตลาด ปัจจุบันวอลล์สตรีทคาดการณ์รายได้ไตรมาส 2 ของทาร์เก็ตไว้ที่ประมาณ 2.615 หมื่นล้านดอลลาร์ เพิ่มขึ้นประมาณ 4% เมื่อเทียบเป็นรายปี ส่วนกำไรต่อหุ้นคาดว่าจะอยู่ที่ประมาณ 2.31 ดอลลาร์ เพิ่มขึ้นจาก 2.05 ดอลลาร์ในช่วงเดียวกันของปีก่อน และยอดขายจากสาขาเดิมคาดว่าจะเติบโตประมาณ 2.6% ขณะเดียวกัน ตลาดออปชันคาดการณ์ว่ารายงานผลประกอบการดังกล่าวอาจส่งผลให้ราคาหุ้น TGT ขยับขึ้นหรือลงประมาณ 7%
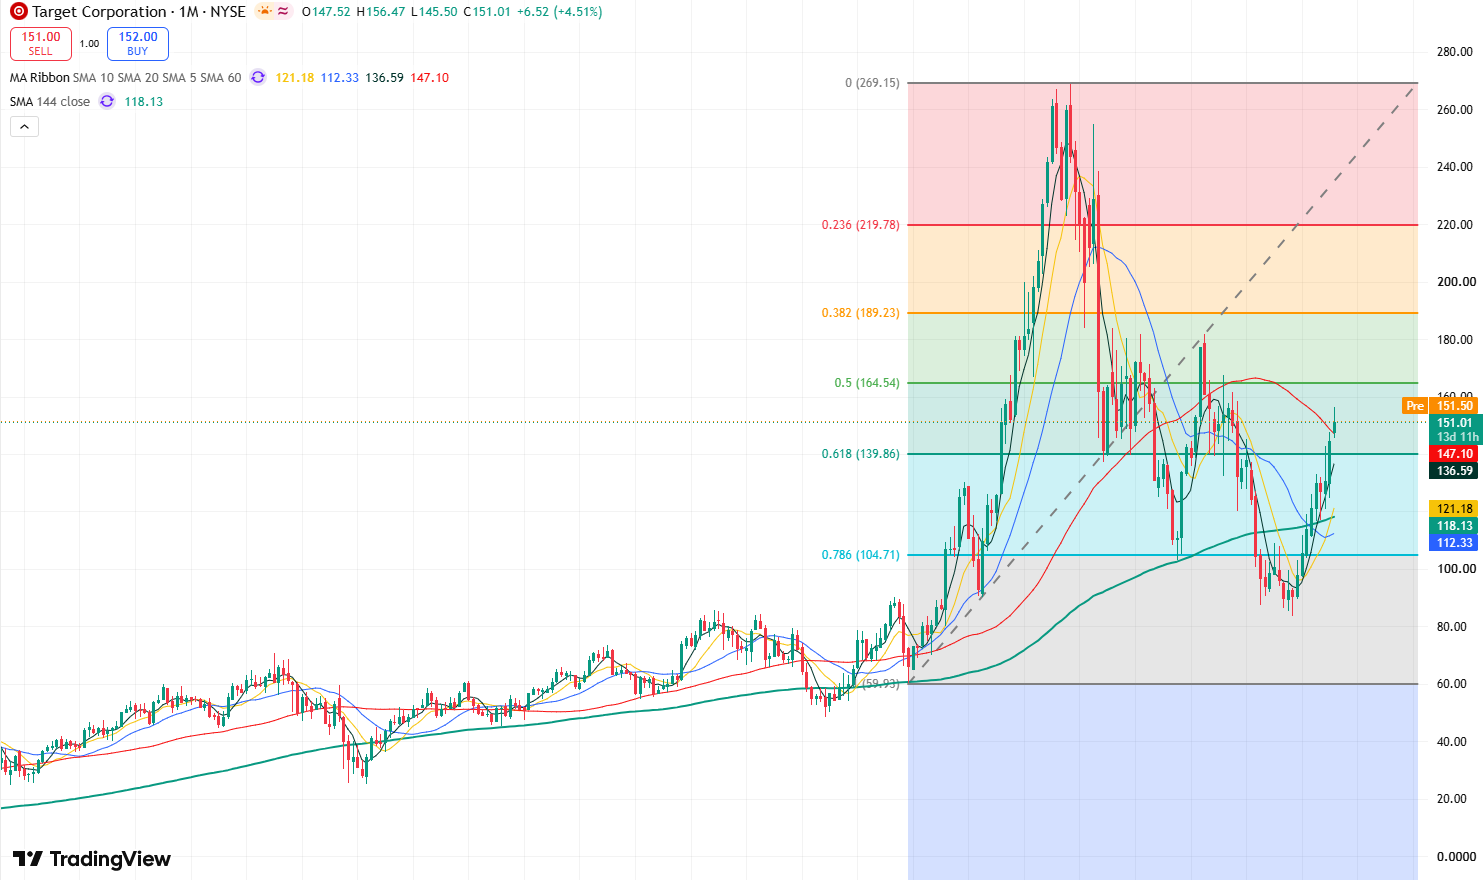
กราฟรายเดือนของหุ้น TGT, ที่มา: TradingView
การฟื้นตัวของยอดขายของ Target จะดำเนินต่อไปได้หรือไม่?
สำหรับรายงานผลประกอบการไตรมาสที่สอง ประเด็นหลักที่ตลาดให้ความสนใจคือทาร์เก็ตจะสามารถรักษาการเติบโตของยอดขายที่ดีขึ้นในไตรมาสแรกไว้ได้หรือไม่
ยอดขายสุทธิของทาร์เก็ตในไตรมาสที่ 1 แตะระดับ 2.54 หมื่นล้านดอลลาร์ เพิ่มขึ้น 6.7% เมื่อเทียบรายปี โดยยอดขายจากสาขาเดิม (comparable sales) เติบโต 5.6% สูงกว่าที่ตลาดคาดการณ์ไว้อย่างมาก ในจำนวนนี้ ยอดขายจากสาขาเดิมของหน้าร้านเติบโต 4.7% ยอดขายจากสาขาเดิมผ่านช่องทางดิจิทัลเพิ่มขึ้น 8.9% และที่สำคัญยิ่งกว่านั้น จำนวนลูกค้าที่เข้าใช้บริการ (customer traffic) เพิ่มขึ้น 4.4% เมื่อเทียบรายปี นอกจากนี้ ยอดขายในหมวดสินค้าหลักทั้ง 6 หมวดต่างเติบโตขึ้นเมื่อเทียบรายปีในไตรมาสดังกล่าว
ในอดีต หนึ่งในปัญหาหลักที่ทาร์เก็ตต้องเผชิญไม่ใช่การที่ผู้บริโภคหยุดใช้จ่ายโดยสิ้นเชิง แต่เป็นเพราะความสามารถในการแข่งขันในกลุ่มสินค้าเสื้อผ้า สินค้าตกแต่งบ้าน และสินค้าฟุ่มเฟือยอื่น ๆ ลดลง ซึ่งส่งผลกดดันต่อจำนวนลูกค้าที่เข้าใช้บริการและยอดขายจากสาขาเดิม ดังนั้น การเติบโตของจำนวนลูกค้าที่ระดับ 4.4% ในไตรมาสแรกจึงถูกมองว่าเป็นสัญญาณสำคัญที่บ่งชี้ถึงการฟื้นตัวของผลการดำเนินงาน
สำหรับไตรมาสที่สอง ตลาดคาดว่ายอดขายจากสาขาเดิมจะเติบโตประมาณ 2.6% แม้จะต่ำกว่าระดับ 5.6% ในไตรมาสแรกอย่างมาก แต่หากบรรลุระดับดังกล่าวได้ จะถือเป็นไตรมาสที่สองติดต่อกันที่ยอดขายจากสาขาเดิมของทาร์เก็ตมีการเติบโตเป็นบวก
สำหรับราคาหุ้น TGT หากยอดขายจากสาขาเดิมสูงกว่า 2.6% ขณะที่จำนวนลูกค้ายังคงเติบโตอย่างต่อเนื่อง จะยิ่งพิสูจน์ให้เห็นว่าการฟื้นตัวในไตรมาสแรกไม่ได้เกิดขึ้นเพียงครั้งเดียว ซึ่งอาจช่วยสนับสนุนการปรับเพิ่มคาดการณ์รายได้ตลอดทั้งปี ในทางกลับกัน หากยอดขายจากสาขาเดิมลดลงมาอยู่ที่ระดับใกล้เคียงกับศูนย์ โดยเฉพาะอย่างยิ่งหากจำนวนลูกค้าลดลงอย่างมาก ตลาดอาจกลับมาคลางแคลงใจถึงความยั่งยืนในการฟื้นตัวทางธุรกิจของทาร์เก็ตอีกครั้ง ทั้งนี้ เนื่องจากหุ้น TGT ปรับตัวขึ้นมาแล้วกว่า 50% ตั้งแต่ต้นปีจนถึงปัจจุบัน แรงกดดันต่อราคาหุ้นจากยอดขายที่อ่อนแอกว่าคาดจึงอาจชัดเจนยิ่งกว่าในช่วงต้นปี
อัตรากำไรของ Target จะปรับตัวดีขึ้นได้หรือไม่?
ประเด็นหลักประการที่สองของรายงานผลประกอบการครั้งนี้อยู่ที่อัตรากำไร
อัตรากำไรขั้นต้นในไตรมาสแรกของทาร์เก็ต (Target) อยู่ที่ 29.0% เพิ่มขึ้นจาก 28.2% ในช่วงเดียวกันของปีที่แล้ว โดยได้รับประโยชน์หลักจากประสิทธิภาพของห่วงโซ่อุปทานที่ปรับตัวดีขึ้น การเติบโตของรายได้ที่ไม่ใช่สินค้า เช่น ค่าโฆษณา และการลดส่วนลดส่งเสริมการขาย อย่างไรก็ตาม ต้นทุนสินค้าที่สูงขึ้นได้หักล้างผลบวกดังกล่าวไปบางส่วน ขณะเดียวกัน อัตรากำไรจากการดำเนินงานปรับปรุงแล้วอยู่ที่ 4.5% เพิ่มขึ้นจาก 3.7% ปรับปรุงแล้วในช่วงเดียวกันของปีที่แล้ว
อีกประเด็นหนึ่งที่น่าจับตามองคือธุรกิจที่ไม่ใช่สินค้าซึ่งมีอัตรากำไรสูง รายได้ที่ไม่ใช่สินค้าในไตรมาสแรก ซึ่งรวมถึงโฆษณา Roundel, ค่าสมาชิก Target Circle 360 และมาร์เก็ตเพลส Target Plus เติบโตเกือบ 25% ขณะที่บริการจัดส่งภายในวันเดียวกัน เติบโตมากกว่า 27% โดยทั่วไปธุรกิจเหล่านี้ไม่มีต้นทุนสินค้าคงคลังและโลจิสติกส์เหมือนกับสินค้าค้าปลีกแบบดั้งเดิม ดังนั้น หากอัตราการเติบโตยังคงแซงหน้ายอดขายสินค้า ก็จะช่วยปรับปรุงโครงสร้างความสามารถในการทำกำไรโดยรวมให้ดีขึ้น
อย่างไรก็ตาม ทาร์เก็ตยังคงเผชิญกับต้นทุนแรงงาน การลงทุนด้านการตลาด และต้นทุนสินค้าที่เพิ่มขึ้น โดยสัดส่วนค่าใช้จ่ายในการขาย การทั่วไป และการบริหาร (SG&A) ในไตรมาสแรกของบริษัทอยู่ที่ 21.9% เพิ่มขึ้นจาก 21.7% ปรับปรุงแล้วในช่วงเดียวกันของปีที่แล้ว ซึ่งรวมถึงชั่วโมงการทำงานของพนักงานหน้าร้าน การฝึกอบรม ค่าตอบแทน และค่าใช้จ่ายทางการตลาดที่เพิ่มขึ้น
ดังนั้น การที่กำไรต่อหุ้น (EPS) ในไตรมาสที่สองจะสามารถเป็นไปตามหรือสูงกว่าที่ตลาดคาดการณ์ไว้ที่ 2.31 ดอลลาร์ได้หรือไม่ ขณะที่อัตรากำไรขั้นต้นและอัตรากำไรจากการดำเนินงานยังคงปรับตัวดีขึ้นอย่างต่อเนื่อง จะส่งผลกระทบโดยตรงต่อการประเมินของตลาดเกี่ยวกับคุณภาพการฟื้นตัวของทาร์เก็ต.
หากอัตรากำไรยังคงขยายตัวอย่างต่อเนื่องควบคู่ไปกับการเติบโตของยอดขาย แสดงว่าการลงทุนก่อนหน้านี้ในด้านการดำเนินงานของสาขาและห่วงโซ่อุปทานเริ่มเห็นผล ซึ่งเป็นปัจจัยบวกค่อนข้างมากต่อการประเมินมูลค่าหุ้น TGT แต่หากรายได้ออกมาดีกว่าคาด แต่อัตรากำไรกลับลดลง ปฏิกิริยาของราคาหุ้นก็อาจยังคงซบเซา
Target จะปรับเพิ่มประมาณการผลประกอบการทั้งปีอีกครั้งหรือไม่? สิ่งนี้อาจเป็นปัจจัยหนุนครั้งใหญ่ที่สุดของหุ้น
ตัวแปรที่จะส่งผลกระทบต่อราคาหุ้นมากที่สุดในรายงานผลประกอบการครั้งนี้น่าจะเป็นแนวโน้มผลประกอบการตลอดทั้งปี
ในเดือนมีนาคมของปีนี้ ทาร์เก็ต (Target) ได้คาดการณ์ในเบื้องต้นว่า ยอดขายสุทธิในปีงบประมาณ 2026 จะเติบโตราว 2% และมีกำไรต่อหุ้น (EPS) ตลอดทั้งปีอยู่ที่ 7.50 ถึง 8.50 ดอลลาร์ อย่างไรก็ตาม หลังจากผลประกอบการไตรมาสแรกออกมาดีกว่าที่คาดไว้ บริษัทได้ปรับเพิ่มคาดการณ์การเติบโตของยอดขายสุทธิตลอดทั้งปีเป็นราว 4% พร้อมกับคาดว่า EPS ตลอดทั้งปีจะอยู่ใกล้ระดับกรอบบนของช่วง 7.50–8.50 ดอลลาร์เดิม และคาดว่าอัตรากำไรจากการดำเนินงานจะเพิ่มขึ้นมากกว่า 20 เบซิสพอยต์จากระดับ 4.6% ที่ปรับปรุงแล้วในปี 2025
หากผลประกอบการไตรมาสสองยังคงสูงกว่าที่คาดไว้ และทาร์เก็ตปรับเพิ่มแนวโน้มยอดขายหรือ EPS ตลอดทั้งปีอีกครั้ง ก็จะเป็นหลักฐานที่ชัดเจนยิ่งขึ้นแก่ตลาดว่า บริษัทกำลังฟื้นตัวจากจุดต่ำสุดของการดำเนินงานในปี 2025 ในสถานการณ์นี้ ราคาหุ้น TGT อาจขยับเข้าใกล้ราคาเป้าหมายที่วอลล์สตรีทเพิ่งปรับเพิ่มขึ้น
เมื่อเร็ว ๆ นี้ ออปเพนไฮเมอร์ (Oppenheimer) ได้ปรับเพิ่มราคาเป้าหมายของทาร์เก็ตขึ้นอย่างมากจาก 140 ดอลลาร์ เป็น 170 ดอลลาร์ โดยระบุถึงการปรับตัวดีขึ้นในสินค้าหลายกลุ่ม เช่น ผลิตภัณฑ์ความงาม อาหาร และเครื่องดื่ม รวมถึงการดำเนินงานในสาขา ขณะที่ยูบีเอส (UBS) ได้ปรับเพิ่มราคาเป้าหมายเป็น 166 ดอลลาร์
อย่างไรก็ตาม เป็นที่น่าสังเกตว่าในบรรดานักวิเคราะห์ 10 รายที่ติดตามโดยวิซิเบิล อัลฟา (Visible Alpha) ปัจจุบันมีเพียง 3 รายเท่านั้นที่ให้คำแนะนำ "ซื้อ" สำหรับทาร์เก็ต และราคาเป้าหมายเฉลี่ยที่ราว 145 ดอลลาร์ก็ต่ำกว่าราคาหุ้นล่าสุดซึ่งอยู่ที่ประมาณ 151 ดอลลาร์แล้ว สิ่งนี้ชี้ให้เห็นว่าวอลล์สตรีทยังไม่ได้ข้อสรุปที่เป็นฉันทามติอย่างเต็มที่เกี่ยวกับการฟื้นตัวของทาร์เก็ต
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ









ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ