


เหตุใดหุ้น SpaceX ร่วงลง 7% หลังจากรายได้พุ่งขึ้น 92% สูงกว่าที่คาดการณ์ในรายงานครั้งแรกหลังเข้าจดทะเบียน?



พอดแคสต์ AI


สเปซเอ็กซ์รายงานผลประกอบการไตรมาส 2 แข็งแกร่งเกินคาดด้วยรายได้ 7.81 พันล้านดอลลาร์ เพิ่มขึ้น 92% จากธุรกิจสตาร์ลิงก์และ AI อย่างไรก็ตาม ราคาหุ้นร่วงลง 7% หลังตลาดกังวลต่อรายจ่ายฝ่ายทุนที่พุ่งสูงถึง 1.84 หมื่นล้านดอลลาร์ โดยเฉพาะการลงทุนในโครงสร้างพื้นฐาน AI ซึ่งกดดันอัตราการใช้เงินสด (cash burn) แม้สตาร์ลิงก์จะทำกำไรได้ดี แต่รายได้จาก AI ยังไม่ครอบคลุมเงินลงทุนมหาศาล ประกอบกับแรงกดดันจากการปลดล็อกหุ้นของผู้ถือหุ้นเดิม ทำให้ความเชื่อมั่นของนักลงทุนในระยะสั้นยังคงเปราะบางท่ามกลางกลยุทธ์การทุ่มลงทุนหนักเพื่อเติบโตในระยะยาว

TradingKey - สเปซเอ็กซ์ ( SPCX) รายงานผลประกอบการประจำไตรมาสแรกหลังเข้าจดทะเบียนในตลาดหลักทรัพย์โดยภาพรวมดีกว่าที่วอลล์สตรีทคาดการณ์ไว้ การเติบโตอย่างรวดเร็วของธุรกิจอินเทอร์เน็ตผ่านดาวเทียมสตาร์ลิงก์ (Starlink) และธุรกิจพลังประมวลผล AI ช่วยผลักดันให้รายได้ในไตรมาสที่สองของบริษัทเพิ่มขึ้นเกือบเท่าตัว ขณะที่ยอดขาดทุนสุทธิก็ลดลงอย่างมีนัยสำคัญเช่นกัน
อย่างไรก็ตาม การลงทุนของบริษัทในศูนย์ข้อมูล AI, ยานสตาร์ชิป (Starship) และดาวเทียมรุ่นถัดไปยังคงเพิ่มขึ้นอย่างรวดเร็ว รายจ่ายด้านทุนที่สูงส่งผลให้นักลงทุนกลับมาประเมินอัตราการใช้เงินสด (cash burn) และผลตอบแทนในระยะยาวของบริษัทอีกครั้ง ส่งผลให้ราคาหุ้นของสเปซเอ็กซ์ (SpaceX) ร่วงลงกว่า 7% ในช่วงการซื้อขายหลังปิดทำการตลาด
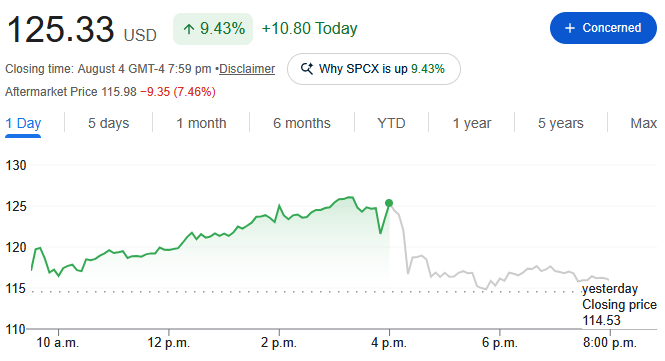
ที่มา: Google Finance
รายได้และผลขาดทุนดีกว่าที่ตลาดคาดการณ์ ขณะที่รายจ่ายฝ่ายทุนยังคงเป็นจุดโฟกัสที่สำคัญที่สุด
รายได้ประจำไตรมาสที่ 2 ของสเปซเอ็กซ์ แตะระดับ 7.81 พันล้านดอลลาร์ เพิ่มขึ้น 92% เมื่อเทียบรายปี ซึ่งสูงกว่าการคาดการณ์ของวอลล์สตรีทที่ประมาณ 6.8 พันล้านถึง 6.9 พันล้านดอลลาร์อย่างมีนัยสำคัญ ขณะที่ EBITDA ปรับปรุงอยู่ที่ 3.5 พันล้านดอลลาร์ เพิ่มขึ้นประมาณ 191% เมื่อเทียบรายปี ซึ่งสูงกว่าการคาดการณ์ของตลาดเช่นกัน
บริษัทรายงานผลขาดทุนต่อหุ้นที่ 0.09 ดอลลาร์ ซึ่งแคบกว่าที่ตลาดคาดการณ์ไว้ว่าจะขาดทุน 0.26 ดอลลาร์ ขณะที่ยอดขาดทุนสุทธิลดลงเหลือ 541 ล้านดอลลาร์ จากประมาณ 1 พันล้านดอลลาร์ในช่วงเดียวกันของปีที่แล้ว ส่วนผลขาดทุนจากการดำเนินงานโดยรวมลดลงจาก 970 ล้านดอลลาร์เหลือ 143 ล้านดอลลาร์ ซึ่งสะท้อนให้เห็นว่าการเติบโตของรายได้กำลังช่วยเพิ่มประสิทธิภาพการดำเนินงาน (operating leverage)
รายได้จากทั้ง 3 กลุ่มธุรกิจหลักของสเปซเอ็กซ์สูงกว่าการคาดการณ์ โดยรายได้จากบริการเชื่อมต่ออินเทอร์เน็ตอยู่ที่ 4.29 พันล้านดอลลาร์ รายได้จาก AI อยู่ที่ 2.56 พันล้านดอลลาร์ และรายได้จากเที่ยวบินอวกาศอยู่ที่ 962 ล้านดอลลาร์ ทั้งนี้ สตาร์ลิงก์ และ AI ร่วมกันสร้างรายได้เกือบ 90% ของรายได้ทั้งหมดของบริษัท ซึ่งบ่งชี้ว่าสเปซเอ็กซ์ไม่ได้เป็นบริษัทที่พึ่งพาเพียงแค่การปล่อยจรวดอีกต่อไป
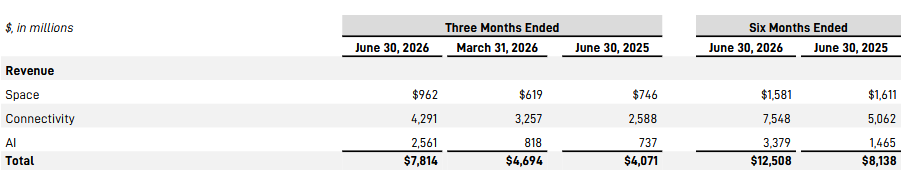
ที่มา: สเปซเอ็กซ์
ฝ่ายบริหารคาดการณ์ว่า เมื่อประเมินจากขนาดของธุรกิจ ณ สิ้นปี รายได้คิดเป็นอัตราต่อปี (annualized revenue) ของบริษัทอาจแตะระดับ 1 แสนล้านดอลลาร์ นอกจากนี้ มัสก์ยังได้ปรับเพิ่มเป้าหมายรายได้ระยะยาวสำหรับสิ้นทศวรรษนี้เป็น 1 ล้านล้านดอลลาร์ อย่างไรก็ตาม การคาดการณ์เหล่านี้ตั้งอยู่บนสมมติฐานของการขยายตัวอย่างรวดเร็วของสตาร์ลิงก์, กำลังการประมวลผลของ AI และเครือข่ายดาวเทียมรุ่นต่อไป และความคืบหน้าในความเป็นจริงยังคงขึ้นอยู่กับกำลังการผลิต, สัญญาของลูกค้า และการนำเทคโนโลยีไปใช้จริง
อย่างไรก็ดี ตัวเลขรายได้และกำไรที่น่าประทับใจนี้ไม่สามารถขจัดความกังวลของตลาดได้ทั้งหมด โดยรายจ่ายฝ่ายทุนรวมของสเปซเอ็กซ์ในไตรมาสที่ 2 พุ่งขึ้นเป็นประมาณ 18.4 พันล้านดอลลาร์ จาก 2.83 พันล้านดอลลาร์ในช่วงเดียวกันของปีที่แล้ว ซึ่งในจำนวนนี้คิดเป็น 15.83 พันล้านดอลลาร์ที่จัดสรรให้กับโครงสร้างพื้นฐาน AI หรือคิดเป็น 86% ของรายจ่ายทั้งหมด ทั้งนี้ ฝ่ายบริหารคาดว่าการลงทุนในสินทรัพย์ถาวรจะยังคงอยู่ในระดับนี้ในอีกสองไตรมาสข้างหน้า ซึ่งหมายความว่าบริษัทจะยังคงอยู่ในช่วงของการลงทุนสูง และการใช้เงินสดก็ไม่น่าจะชะลอตัวลงอย่างมีนัยสำคัญในระยะสั้น
มัสก์เชื่อว่าการลงทุนในกำลังการประมวลผล AI ใหม่จะสามารถคืนทุนได้ภายในหนึ่งปี แต่ตลาดก็ยังคงระมัดระวัง หากสเปซเอ็กซ์พึ่งพาการเช่าพื้นที่ศูนย์ข้อมูลเป็นโมเดลหลักในระยะยาว แม้ว่าจะสามารถขยายขนาดรายได้ได้อย่างรวดเร็ว แต่อาจต้องเผชิญกับความท้าทายต่าง ๆ เช่น การแข่งขันที่รุนแรงในอุตสาหกรรมคลาวด์คอมพิวติ้ง และอัตรากำไรที่ถูกจำกัด
Starlink ยังคงเป็นแหล่งกำไรหลัก ในขณะที่ AI เริ่มสร้างมูลค่าเชิงพาณิชย์
ธุรกิจบริการเชื่อมต่ออินเทอร์เน็ต รวมถึงสตาร์ลิงก์ (Starlink) ยังคงเป็นตัวขับเคลื่อนกำไรหลักของสเปซเอ็กซ์ (SpaceX) โดยในไตรมาสที่สอง รายได้ของธุรกิจนี้เติบโตประมาณ 66% เมื่อเทียบเป็นรายปี แตะที่ 4.29 พันล้านดอลลาร์ สูงกว่าที่ตลาดคาดการณ์ไว้ที่ 3.83 พันล้านดอลลาร์ ขณะที่กำไรจากการดำเนินงานเพิ่มขึ้น 79% เมื่อเทียบเป็นรายปี แตะที่ 1.66 พันล้านดอลลาร์ โดยมีอัตรากำไรเกือบ 39%
ณ สิ้นไตรมาสดังกล่าว ฐานผู้ใช้งานของสตาร์ลิงก์ (Starlink) เพิ่มขึ้นเป็นสองเท่าเมื่อเทียบเป็นรายปี สู่ระดับ 12 ล้านราย ครอบคลุมทั้งผู้บริโภครายบุคคล, องค์กรธุรกิจ, ภาคการบิน, การเดินเรือ, การสื่อสารเคลื่อนที่ และลูกค้าภาครัฐ และเนื่องจากการที่บริษัทเร่งขยายตลาดเข้าสู่ต่างประเทศ รวมถึงการเปิดตัวแพ็กเกจบริการที่มีราคาถูกลง ส่งผลให้รายได้เฉลี่ยต่อผู้ใช้งาน (ARPU) ลดลง 22% เมื่อเทียบเป็นรายปี แต่อย่างไรก็ดี การขยายตัวของฐานผู้สมัครใช้บริการยังคงขับเคลื่อนให้รายได้และกำไรโดยรวมเติบโตอย่างรวดเร็ว
สเปซเอ็กซ์ (SpaceX) คาดว่าจะปล่อยดาวเทียมรุ่นถัดไป (V3) อย่างน้อย 1,000 ดวงในปีหน้า เพื่อเพิ่มขีดความสามารถของเครือข่ายและปรับปรุงคุณภาพการบริการ นอกจากนี้ กวินน์ ช็อตเวลล์ (Gwynne Shotwell) ประธานบริษัท ยังระบุว่า สเปซเอ็กซ์ (SpaceX) มีแผนที่จะสร้างสถานีรับส่งสัญญาณภาคพื้นดินเพิ่มเติม ซึ่งจะช่วยให้สตาร์ลิงก์ (Starlink) สามารถให้บริการโทรศัพท์เคลื่อนที่ที่ครอบคลุมยิ่งขึ้น และเข้ามาแข่งขันแย่งชิงลูกค้ากับผู้ให้บริการเครือข่ายแบบดั้งเดิมอย่าง ที-โมบายล์ (T-Mobile), เอทีแอนด์ที (AT&T) และเวอร์ไรซอน (Verizon)
ขณะเดียวกัน ธุรกิจ AI ถือเป็นธุรกิจที่เติบโตเร็วที่สุดแต่ก็มีการใช้จ่ายสูงที่สุดในไตรมาสนี้ โดยในไตรมาสที่สอง รายได้จาก AI สูงถึง 2.56 พันล้านดอลลาร์ เพิ่มขึ้นประมาณ 247% เมื่อเทียบเป็นรายปี ซึ่งสูงกว่าที่ตลาดคาดการณ์ไว้ที่ 2.18 พันล้านดอลลาร์ การเติบโตดังกล่าวได้รับแรงหนุนหลักจากสัญญาบริการคลาวด์ในการจัดหาพลังการประมวลผลให้กับแอนโทรปิก (Anthropic), กูเกิล (Google) และบริษัท AI อื่น ๆ ตลอดจนรายได้ค่าบริการสมาชิกที่เกี่ยวข้องกับกร็อก (Grok) และเอ็กซ์ (X)
ทั้งนี้ ผลขาดทุนจากการดำเนินงานของแผนก AI อยู่ที่ 1.26 พันล้านดอลลาร์ ซึ่งต่ำกว่าความกังวลของตลาดก่อนหน้านี้ โดยบ่งชี้ว่าธุรกิจเริ่มสร้างผลตอบแทนในเชิงพาณิชย์ได้บ้างแล้ว อย่างไรก็ตาม เมื่อพิจารณาจากขนาดที่แท้จริง AI ยังคงเป็นหนึ่งในแหล่งขาดทุนที่ใหญ่ที่สุดแหล่งหนึ่งของสเปซเอ็กซ์ (SpaceX)
สเปซเอกซ์เตรียมกระชับความร่วมมือด้าน AI กับอินวิเดีย
ในระหว่างการแถลงผลประกอบการ มัสก์ประกาศว่าโครงสร้างพื้นฐาน AI ในอนาคตของสเปซเอ็กซ์จะใช้งานระบบของเอ็นวิเดียแต่เพียงผู้เดียว โดยเขาเชื่อว่า Vera Rubin เป็นสถาปัตยกรรมการประมวลผล AI ที่มีขีดความสามารถในการแข่งขันสูงที่สุดในปัจจุบัน และระบุว่าทั้งสองฝ่ายจะกระชับความร่วมมือให้แน่นแฟ้นยิ่งขึ้นในด้านศูนย์ข้อมูลบนพื้นโลกและการประมวลผลบนวงโคจร
สเปซเอ็กซ์และเอ็นวิเดีย ( NVDA) จะร่วมกันพัฒนาเพย์โหลดสำหรับการประมวลผลของดาวเทียม Starmind AI1 อีกด้วย โดยดาวเทียมดังกล่าวได้รับการวางแผนที่จะติดตั้งซีพียู Vera และจีพียู Rubin เพื่อนำพลังการประมวลผล AI ระดับศูนย์ข้อมูลไปปรับใช้ในวงโคจรต่ำของโลก ทั้งนี้ มัสก์คาดว่าดาวเทียม Starmind ชุดแรกจะเริ่มปล่อยตัวอย่างเร็วที่สุดในปี 2027
เมื่อเปรียบเทียบกับศูนย์ข้อมูลบนพื้นโลกแล้ว สถานีบนวงโคจรไม่จำเป็นต้องจัดซื้อที่ดินผืนใหญ่และสามารถใช้ประโยชน์จากพลังงานแสงอาทิตย์ได้อย่างต่อเนื่อง อย่างไรก็ตาม การส่งเซิร์ฟเวอร์ขึ้นสู่อวกาศ การระบายความร้อนของอุปกรณ์ การบำรุงรักษาในวงโคจร และการสื่อสารระหว่างดาวเทียม ยังคงเป็นความท้าทายทางวิศวกรรมที่ซับซ้อน โดยก่อนที่เทคโนโลยีเหล่านี้จะสามารถดำเนินงานเชิงพาณิชย์ขนาดใหญ่ได้ ศูนย์ข้อมูลบนวงโคจรยังคงเป็นทางเลือกเพื่อการเติบโตในระยะยาว มากกว่าที่จะเป็นแหล่งสร้างกำไรในปัจจุบัน
ทำไมผลประกอบการที่สูงกว่าคาดจึงไม่สามารถขับเคลื่อนการปรับตัวขึ้นของหุ้น
ราคาหุ้นของสเปซเอ็กซ์ปรับตัวขึ้น 9.4% ในช่วงเวลาซื้อขายปกติก่อนการรายงานผลประกอบการ ซึ่งสะท้อนว่ามีเงินทุนบางส่วนได้เข้ามาเก็งกำไรล่วงหน้าว่าผลประกอบการจะออกมาดีกว่าที่คาดไว้ อย่างไรก็ตาม หลังจากที่มีการเปิดเผยรายงานทางการเงิน ราคาหุ้นได้ปรับตัวขึ้นในช่วงสั้น ๆ ก่อนจะกลับทิศทางเป็นขาลง โดยร่วงลงราว 8% ณ จุดหนึ่งในการซื้อขายนอกเวลาทำการ
ความกังวลของตลาดไม่ได้มีสาเหตุมาจากรายได้หรือกำไรที่ต่ำกว่าคาด แต่เป็นเพราะข้อเท็จจริงที่ว่าบริษัทยังคงต้องพึ่งพาผลกำไรจากสตาร์ลิงก์ในการนำไปใช้เป็นเงินทุนเพื่อขยายธุรกิจ AI และธุรกิจการบินและอวกาศ แม้ว่ายอดขาดทุนสุทธิในไตรมาสที่สองจะลดลงอย่างมีนัยสำคัญ แต่ธุรกิจบริการเชื่อมต่อยังคงเป็นเพียงกลุ่มธุรกิจเดียวในบรรดาหน่วยธุรกิจทั้งสามที่สามารถทำกำไรจากการดำเนินงานได้
รายจ่ายฝ่ายทุนยิ่งส่งผลให้ความกังวลเหล่านี้ทวีความรุนแรงมากขึ้น โดยรายได้จาก AI เติบโตเร็วกว่าที่คาดไว้ แต่ก็ยังไม่ได้สร้างกำไรมากพอที่จะครอบคลุมเงินลงทุนรายไตรมาสที่สูงถึง 1.58 หมื่นล้านดอลลาร์ นอกจากนี้ ฝ่ายบริหารยังคาดว่าจะคงระดับการใช้จ่ายในระดับที่ใกล้เคียงกันในช่วงสองไตรมาสข้างหน้า ส่งผลให้ตลาดยังคงไม่สามารถมองเห็นสัญญาณของจุดเปลี่ยนในอัตราการใช้เงินทุนได้ในขณะนี้
นอกจากนี้ หุ้นที่ถูกจำกัดสิทธิ์ในการซื้อขายล็อตแรกนับตั้งแต่สเปซเอ็กซ์เข้าจดทะเบียนในตลาดหลักทรัพย์มีกำหนดจะปลดล็อกในวันพฤหัสบดีนี้ ซึ่งจะทำให้บุคคลภายในและนักลงทุนยุคแรกเริ่มมีสิทธิ์ที่จะขายหุ้นของตนได้ ภายใต้แรงกดดันร่วมกันจากมูลค่าหุ้นที่อยู่ในระดับสูง การพุ่งขึ้นของราคาหุ้นก่อนเปิดตลาด และการเพิ่มขึ้นของอุปทานหุ้นใหม่ จึงเป็นเรื่องยากที่จะผลักดันให้ราคาหุ้นปรับตัวสูงขึ้นอย่างมั่นคงได้ในทันที แม้ว่าข้อมูลทางการเงินจะออกมาดีกว่าคาดก็ตาม
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ










ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ