


Qualcomm ได้รับการสนับสนุนจาก Meta, Microsoft, หุ้นพุ่งขึ้น 12% หลังปิดตลาด, ชิป AI Inference อาจหนุนราคาหุ้นทะลุ $300



พอดแคสต์ AI


Qualcomm เผยวิสัยทัศน์ในงาน Investor Day โดยตั้งเป้ายอดขายชิปดาต้าเซ็นเตอร์แตะ 1.5 หมื่นล้านดอลลาร์ภายในปี 2029 โดยเน้นตลาดประมวลผลเชิงอนุมาน (AI inference) ซึ่งใช้จุดแข็งด้านชิปประหยัดพลังงานจากธุรกิจมือถือ การได้รับความร่วมมือจาก Meta และ Microsoft ในการใช้ชิป CPU และเทคโนโลยี HBC ถือเป็นจุดเปลี่ยนสำคัญที่ช่วยลดความเสี่ยงจากการพึ่งพาวงจรตลาดสมาร์ทโฟนเพียงอย่างเดียว นักวิเคราะห์มองว่ากลยุทธ์นี้เป็นโอกาสสำหรับการประเมินมูลค่าหุ้นใหม่ (re-rating) โดยราคาหุ้นมีแนวโน้มทดสอบจุดสูงสุดเดิม หากผ่านระดับ 233.44 ดอลลาร์ไปได้ มีโอกาสปรับตัวสู่เป้าหมาย 300 ดอลลาร์ในระยะยาว

TradingKey - เมื่อวันที่ 24 มิถุนายน ตามเวลาฝั่งตะวันออก Qualcomm ( QCOM) ส่งสัญญาณที่แข็งแกร่งในงาน Investor Day ว่า บริษัทคาดว่ายอดขายชิปดาต้าเซ็นเตอร์จะสูงกว่า 1.5 หมื่นล้านดอลลาร์ภายในปี 2029 และระบุว่ารายได้จากธุรกิจนี้คาดว่าจะแตะระดับ 5 พันล้านดอลลาร์ภายในปีงบประมาณ 2027 ขณะเดียวกัน Meta ( META) จะนำซีพียูดาต้าเซ็นเตอร์ Dragonfly C1000 ไปใช้งาน และ Microsoft ( MSFT) ก็จะนำชิป HBC ไปใช้งานเช่นกัน ซึ่งถือเป็นการเข้าสู่ตลาดดาต้าเซ็นเตอร์ AI อย่างเป็นทางการของ Qualcomm ทั้งนี้ หลังข่าวดังกล่าวเผยแพร่ออกไป ราคาหุ้นของ Qualcomm พุ่งขึ้นกว่า 12% ในช่วงนอกเวลาทำการซื้อขาย
เหตุใด Qualcomm จึงรุกเข้าสู่ตลาดศูนย์ข้อมูล AI
เป็นเวลาหลายปีแล้วที่ภาพจำหลักของ Qualcomm มีความเชื่อมโยงกับชิป SoC มือถือ เบสแบนด์ และสิทธิบัตรการสื่อสารเคลื่อนที่ ซึ่งในมุมมองของตลาดนั้น รูปแบบธุรกิจนี้ช่วยสร้างกระแสเงินสดที่มั่นคงแต่มีศักยภาพในการเติบโตอย่างจำกัด โดยเฉพาะอย่างยิ่งท่ามกลางสภาวะตลาดสมาร์ทโฟนทั่วโลกที่เริ่มอิ่มตัว และการคาดการณ์ที่ว่า Apple ( AAPL) กำลังพัฒนาชิปเบสแบนด์ของตัวเอง ซึ่งได้สั่นคลอนความเชื่อมั่นของนักลงทุนซ้ำแล้วซ้ำเล่า ส่งผลให้ตลาดมีความกังวลเกี่ยวกับการขาดพื้นที่ในการเติบโตในระยะยาวของ Qualcomm
นักวิเคราะห์เชื่อว่าดาต้าเซ็นเตอร์ AI เป็นโอกาสในการประเมินมูลค่าหุ้นใหม่ (re-rating) สำหรับ Qualcomm โดยเมื่อเทียบกับชิปสำหรับฝึกฝน (training) แล้ว จุดเริ่มต้นของ Qualcomm จะเน้นไปที่การประมวลผลคำสั่งเชิงอนุมาน (AI inference) มากกว่า ทั้งนี้ เมื่อโมเดลขนาดใหญ่เปลี่ยนผ่านจากขั้นตอนการฝึกฝนไปสู่การใช้งานจริง ความต้องการด้านการประมวลผลเชิงอนุมานจะเติบโตอย่างรวดเร็ว โดยองค์กรธุรกิจต่าง ๆ ไม่เพียงต้องการแค่พลังในการประมวลผลดิบเท่านั้น แต่ยังต้องการการใช้พลังงานที่ลดลง ต้นทุนที่ต่ำลง และประสิทธิภาพการใช้พลังงานที่สูงขึ้น ซึ่งจุดแข็งเหล่านี้สอดคล้องอย่างลงตัวกับความเชี่ยวชาญด้านการคำนวณพลังงานต่ำของ Qualcomm ที่สั่งสมมาตั้งแต่ยุคชิปมือถือ
เมื่อมองจากมุมมองของอุตสาหกรรม การประมวลผลเชิงอนุมานด้วย AI (AI inference) มีแนวโน้มที่จะเป็นหนึ่งในตลาดชิปที่เติบโตเร็วที่สุดในอีกไม่กี่ปีข้างหน้า ในขณะที่ขั้นตอนการฝึกฝนถูกครอบงำโดยยักษ์ใหญ่ด้าน GPU เพียงไม่กี่ราย แต่กรณีการใช้งานสำหรับการประมวลผลเชิงอนุมานกลับมีความหลากหลายและกระจัดกระจายมากกว่า ครอบคลุมตั้งแต่การค้นหา การแนะนำโฆษณา ผู้ช่วยอัจฉริยะ แอปพลิเคชัน AI สำหรับองค์กร เอดจ์คลาวด์ (edge cloud) และเวิร์กโฟลว์ของเอเจนต์ AI (AI agent) ทั้งนี้ Qualcomm ได้เน้นย้ำถึงการวางโครงสร้าง AI แบบ 'device-to-cloud' มาโดยตลอด ซึ่งหากบริษัทสามารถเชื่อมต่อสมาร์ทโฟน พีซี ยานยนต์ อุปกรณ์ปลายทาง (edge devices) และดาต้าเซ็นเตอร์ได้สำเร็จ เรื่องราวการประเมินมูลค่า (valuation narrative) ของบริษัทก็จะเปลี่ยนผ่านจากการผูกติดอยู่กับวัฏจักรสมาร์ทโฟนเพียงอย่างเดียว
สถาบันการเงินในวอลล์สตรีทต่างมีมุมมองเชิงบวกเป็นวงกว้างต่อการก้าวเข้าสู่ตลาดการประมวลผลเชิงอนุมานด้วย AI ของ Qualcomm โดย Wells Fargo เชื่อว่าตลาดการประมวลผลเชิงอนุมานด้วย AI อาจมีมูลค่าทะลุ 1 แสนล้านดอลลาร์ พร้อมชี้ว่าโอกาสของ Qualcomm ในตลาดนี้ยังไม่ได้สะท้อนในราคาหุ้นอย่างเต็มที่ ขณะเดียวกัน JPMorgan ก็แสดงความเชื่อมั่นอย่างชัดเจนก่อนวันนักลงทุนของ Qualcomm โดยได้ปรับเพิ่มราคาเป้าหมายจาก 160 ดอลลาร์เป็น 265 ดอลลาร์ และคาดการณ์ว่ารายได้จากดาต้าเซ็นเตอร์ของบริษัทอาจทะลุ 3 พันล้านดอลลาร์ภายในปีงบประมาณ 2027 และอาจแตะระดับ 3.5 หมื่นล้านดอลลาร์ภายในปีงบประมาณ 2031
การสนับสนุนจาก Meta และ Microsoft ช่วยเพิ่มความเชื่อมั่นให้กับ Qualcomm ในการรุกเข้าสู่ตลาดศูนย์ข้อมูล AI
สัญญาณที่สำคัญที่สุดจากงาน Qualcomm Investor Day ในครั้งนี้ คือผลิตภัณฑ์ดาต้าเซ็นเตอร์ AI ของบริษัทเริ่มได้รับการยอมรับจากผู้ให้บริการคลาวด์ชั้นนำ โดยการสนับสนุนจาก Meta ถือเป็นตัวอย่างที่ชัดเจนที่สุด ทั้งนี้ ตามแถลงการณ์ร่วมอย่างเป็นทางการของ Qualcomm และ Meta ทั้งสองฝ่ายได้บรรลุข้อตกลงความร่วมมือ "แผนงานระยะยาวหลายรุ่น" (multi-generation roadmap) ซึ่งจะส่งผลให้ Qualcomm ก้าวขึ้นเป็นหนึ่งในผู้จัดหา CPU สำหรับดาต้าเซ็นเตอร์ของ Meta โดย CPU รุ่นแรกอย่าง Dragonfly C1000 มีกำหนดการผลิตในครึ่งหลังของปี 2571 เพื่อรองรับโครงสร้างพื้นฐานด้านการประมวลผลที่กำลังเติบโตของ Meta
มาร์ก ซักเคอร์เบิร์ก ประธานเจ้าหน้าที่บริหารของ Meta ระบุในแถลงการณ์เพิ่มเติมว่า Meta จะยังคงร่วมมือกับ Qualcomm ในการออกแบบ CPU สำหรับดาต้าเซ็นเตอร์รุ่นถัดไป นอกจากนี้ เขายังกล่าวว่า Meta กำลังเร่งสร้างโครงสร้างพื้นฐานที่จำเป็นเพื่อบรรลุเป้าหมาย "ปัญญาประดิษฐ์ระดับสุดยอดส่วนบุคคล" (personal superintelligence) ซึ่งหมายความว่า Meta กำลังนำชิปของ Qualcomm เข้ามาเป็นส่วนหนึ่งของการขยายโครงสร้างพื้นฐาน AI ในอนาคต และสำหรับผู้เล่นหน้าใหม่ในตลาด CPU สำหรับดาต้าเซ็นเตอร์ การได้รับเลือกให้อยู่ในแผนงานเซิร์ฟเวอร์รุ่นถัดไปของ Meta ถือเป็นการยืนยันถึงศักยภาพครั้งสำคัญยิ่ง
สำหรับในส่วนของ Microsoft นั้น รายงานจาก Seeking Alpha ระบุว่า Qualcomm ได้เปิดเผยในงาน Investor Day ว่า Meta และ Microsoft คือลูกค้ารุ่นแรก ๆ ที่ใช้โครงสร้างพื้นฐานเทคโนโลยีดาต้าเซ็นเตอร์ของบริษัท โดย Microsoft มีแผนที่จะนำโซลูชันที่เกี่ยวข้องกับเทคโนโลยี HBC ของ Qualcomm มาใช้งาน ทั้งนี้ HBC (High Bandwidth Compute) คือสถาปัตยกรรมการประมวลผลแบบใกล้หน่วยความจำ (near-memory computing) ที่ Qualcomm นำเสนอ โดยมีเป้าหมายเพื่อลดปัญหาคอขวดของแบนด์วิดท์หน่วยความจำในการประมวลผล AI (AI inference) พร้อมทั้งลดอัตราการสิ้นเปลืองพลังงานต่อโทเค็นและต้นทุนการเป็นเจ้าของทั้งหมด (TCO) เนื่องจากผู้ให้บริการคลาวด์ขนาดใหญ่ (hyperscalers) อย่าง Microsoft กำลังเผชิญกับข้อจำกัดสำคัญในเรื่องต้นทุนการประมวลผล AI ประสิทธิภาพการใช้พลังงาน และแบนด์วิดท์ของหน่วยความจำ ดังนั้น หากเทคโนโลยี HBC ของ Qualcomm สามารถนำมาใช้งานได้จริง ในทางทฤษฎีก็มีศักยภาพที่จะเป็นโซลูชันเสริมที่ใช้พลังงานต่ำกว่าควบคู่ไปกับ GPU ของ Nvidia
การเปลี่ยนผ่านธุรกิจอาจช่วยสนับสนุนให้ราคาหุ้นของ Qualcomm ทะลุระดับ 300 ดอลลาร์
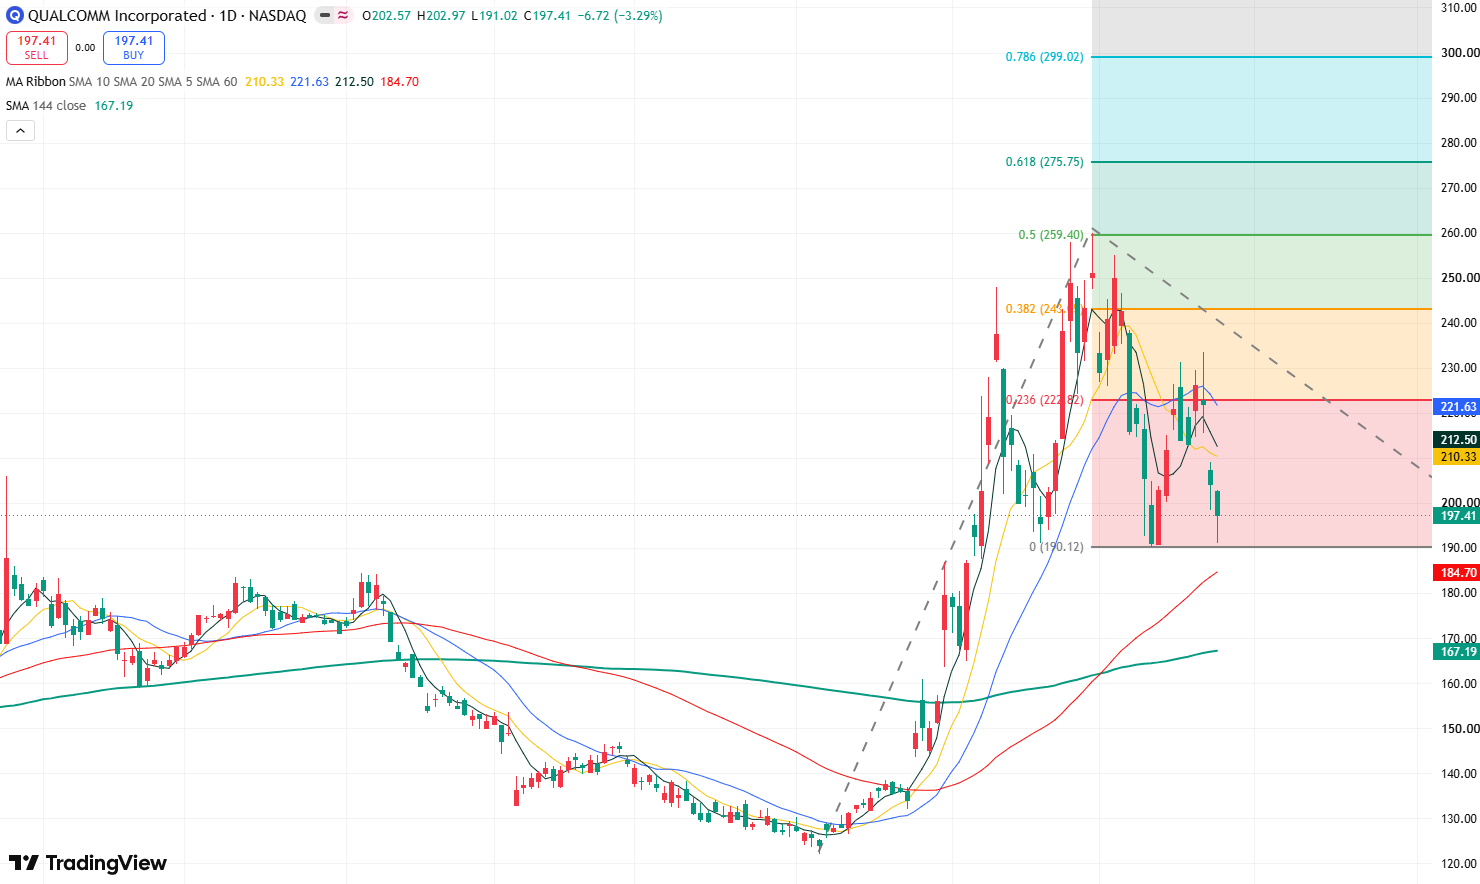
กราฟราคาหุ้นรายวันของ Qualcomm แหล่งที่มา: TradingView
จากกราฟรายวันของ Qualcomm ราคาหุ้นยังคงรักษาแนวโน้มการปรับฐานในช่วงที่ผ่านมา โดยได้รับแรงกดดันจากการปรับตัวลดลงในวงกว้างของหุ้นกลุ่ม AI ในตลาด อย่างไรก็ตาม หลังจากที่ราคาลงไปแตะระดับ 190 ดอลลาร์ติดต่อกันถึงสามครั้งแต่ไม่หลุดต่ำกว่านี้ ทำให้ระดับดังกล่าวกลายเป็นแนวรับที่แข็งแกร่ง ทั้งนี้ ในระยะสั้น หุ้นอาจเริ่มมีการดีดตัวทางเทคนิค โดยมีเป้าหมายหลักอยู่ที่การทดสอบจุดสูงสุดของการดีดตัวเมื่อวันที่ 22 มิถุนายนที่ระดับ 233.44 ดอลลาร์
หากราคาหุ้นสามารถทะลุผ่านและยืนเหนือแนวต้านที่ระดับ 233.44 ดอลลาร์ได้อย่างมั่นคง ก็จะเปิดโอกาสในการปรับตัวขึ้นต่อเพื่อไปทดสอบระดับสูงสุดเป็นประวัติการณ์ที่ 259.92 ดอลลาร์ นอกจากนี้ หากสามารถทะลุผ่านระดับดังกล่าวไปได้ ก็จะเปิดทางสะดวกไปสู่เป้าหมายถัดไปที่ระดับ Fibonacci extension 0.786 ที่ 300 ดอลลาร์
ในทางกลับกัน หากราคาหุ้นร่วงหลุดแนวรับที่ระดับ 190 ดอลลาร์ ก็มีแนวโน้มที่จะปรับตัวลงไปทดสอบแนวรับถัดไปในช่วง 180 ถึง 184.50 ดอลลาร์
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ











ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ