


พรีวิวผลประกอบการไตรมาส 3 ของซัมซุง อิเล็กทรอนิกส์: กำไรจากการดำเนินงานอาจแตะระดับสูงสุดเป็นประวัติการณ์; HBM4 จะสามารถหนุนราคาเป้าหมายสูงสุดที่ 542 ดอลลาร์ได้หรือไม่?



พอดแคสต์ AI


ซัมซุง อิเลคโทรนิคส์ เตรียมรายงานผลประกอบการไตรมาส 3 วันที่ 29 ตุลาคม โดยคาดว่าจะมีกำไรจากการดำเนินงานทะลุ 100 ล้านล้านวอน หนุนจากอุปสงค์โครงสร้างพื้นฐาน AI และราคาชิปหน่วยความจำที่พุ่งสูงขึ้น ตลาดจับตาความคืบหน้าการส่งมอบ HBM4 อัตรากำไรของแผนกเซมิคอนดักเตอร์ และแผนผลตอบแทนผู้ถือหุ้นมูลค่าสูง ซึ่งรวมถึงเงินปันผลและโครงการซื้อหุ้นคืน ทั้งนี้ นักวิเคราะห์ส่วนใหญ่ให้คำแนะนำซื้อ โดยมีราคาเป้าหมายสูงสุดที่ 725,000 วอน ขณะที่ความยั่งยืนของกำไรในอนาคตจะขึ้นอยู่กับการแข่งขันในตลาดหน่วยความจำระดับไฮเอนด์เป็นหลัก

TradingKey - บริษัท ซัมซุง อิเลคโทรนิคส์ จะเปิดเผยรายงานทางการเงินฉบับละเอียดประจำไตรมาส 3 ปี 2026 ในวันที่ 29 ตุลาคม โดยผลประกอบการเบื้องต้นที่บริษัทเปิดเผยก่อนหน้านี้แสดงให้เห็นว่า รายได้ไตรมาส 3 คาดว่าจะแตะ 195 ล้านล้านวอนเกาหลี (ประมาณ 145.7 พันล้านดอลลาร์) เพิ่มขึ้น 126.6% เมื่อเทียบรายปี ขณะที่กำไรจากการดำเนินงานประเมินไว้ที่ 107.4 ล้านล้านวอน พุ่งขึ้น 782.5% เมื่อเทียบรายปี หากตัวเลขขั้นสุดท้ายได้รับการยืนยัน กำไรจากการดำเนินงานรายไตรมาสของซัมซุง อิเลคโทรนิคส์ จะทะลุ 100 ล้านล้านวอนเป็นครั้งแรก พร้อมสร้างสถิติผลกำไรสูงสุดใหม่ติดต่อกันเป็นไตรมาสที่สี่
การเติบโตของผลกำไรในรอบนี้ได้รับแรงขับเคลื่อนหลักจากการลงทุนที่พุ่งสูงขึ้นในโครงสร้างพื้นฐานปัญญาประดิษฐ์ (AI) เนื่องจากบริษัทบิ๊กเทคขยายศูนย์ข้อมูลอย่างต่อเนื่อง ความต้องการ DRAM สำหรับเซิร์ฟเวอร์ หน่วยความจำแบนด์วิดท์สูง (HBM) และหน่วยความจำแฟลช NAND จึงเติบโตขึ้นตามไปด้วย ขณะที่อุปทานชิปหน่วยความจำที่ตึงตัวได้ช่วยดันราคาสินค้าให้สูงขึ้นอีก สำหรับซัมซุง ผลประกอบการที่แข็งแกร่งของธุรกิจหน่วยความจำกำลังกลายเป็นแรงขับเคลื่อนหลักของการเติบโตด้านกำไรของกลุ่มบริษัท
เมื่อวันที่ 28 ตุลาคม เอสเคไฮนิกซ์ ได้รายงานผลประกอบการรายไตรมาสระดับสถิติสูงสุด พร้อมประกาศแผนการให้ผลตอบแทนผู้ถือหุ้นขนาดใหญ่ ซึ่งช่วยสร้างบรรยากาศเชิงบวกให้กับภาคส่วนหน่วยความจำ AI เพิ่มเติม ในวันเดียวกัน หุ้นของซัมซุง อิเลคโทรนิคส์ ปิดบวก 9% ขณะที่เอสเคไฮนิกซ์ พุ่งขึ้นเกือบ 11% สะท้อนถึงความคาดหวังที่สูงขึ้นของตลาดต่อวัฏจักรอุตสาหกรรมชิปหน่วยความจำและรายงานทางการเงินฉบับละเอียดของซัมซุงที่กำลังจะเปิดเผย
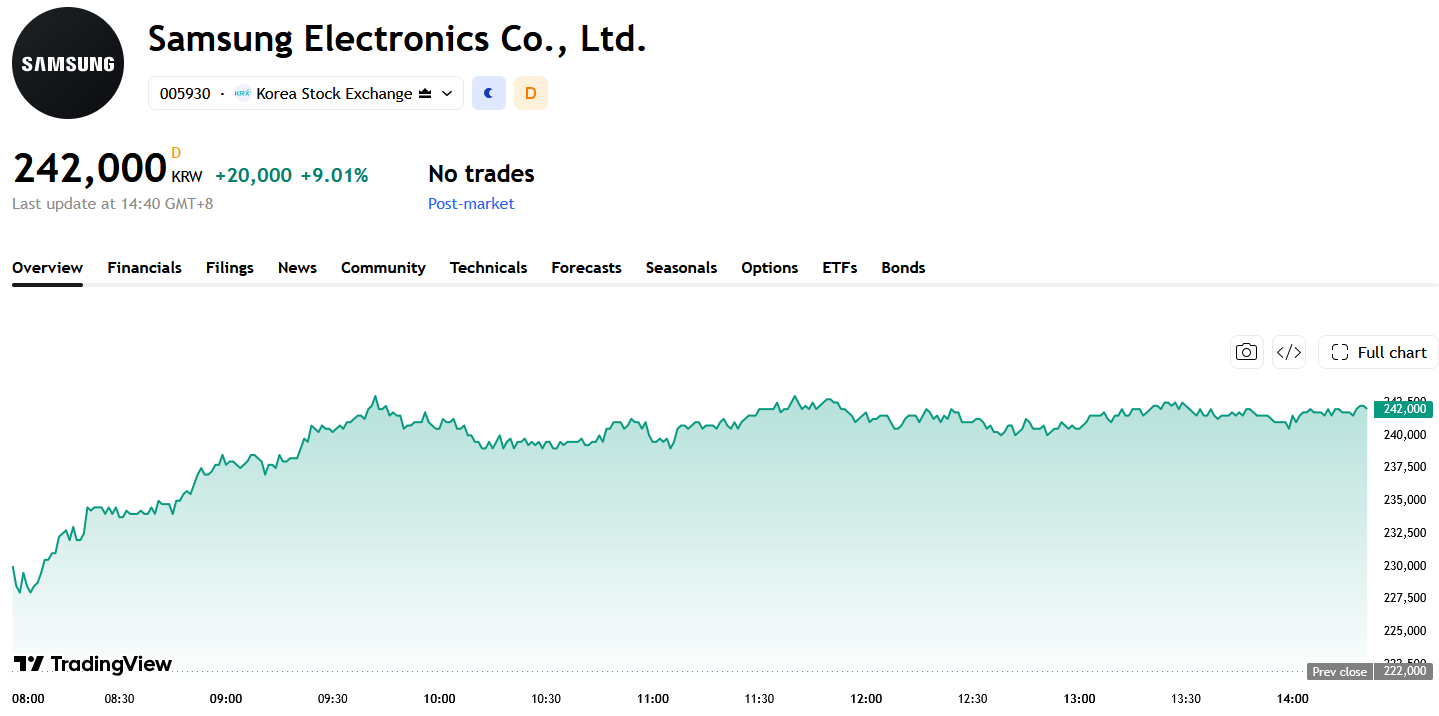
ที่มา: TradingView
การปรับขึ้นราคาหน่วยความจำหนุนกำไรพุ่งสูงขึ้น ขณะที่ HBM4 เป็นตัวกำหนดคุณภาพการเติบโต
การเติบโตของกำไรในช่วงนี้ได้รับแรงขับเคลื่อนหลักจากการขยายศูนย์ข้อมูล AI และราคาชิปหน่วยความจำที่เพิ่มสูงขึ้น เนื่องจากบริษัทคลาวด์คอมพิวติ้งรายใหญ่ยังคงเดินหน้าจัดซื้อ DRAM สำหรับเซิร์ฟเวอร์, enterprise SSD และหน่วยความจำแบนด์วิดท์สูง ประกอบกับอุปทานในอุตสาหกรรมที่ค่อนข้างจำกัด ส่งผลให้ทั้งสัดส่วนการจัดส่งและราคาขายเฉลี่ยของธุรกิจหน่วยความจำของซัมซุงปรับตัวดีขึ้น
เนื่องจากมีการเปิดเผยผลประกอบการเบื้องต้นไปแล้ว นักลงทุนจะมุ่งเน้นไปที่ราคาขายเฉลี่ยของ DRAM และ NAND อัตรากำไรของแผนกเซมิคอนดักเตอร์ รวมถึงสัดส่วนของผลิตภัณฑ์เซิร์ฟเวอร์และ AI ในรายได้จากหน่วยความจำ หากการเติบโตของกำไรได้รับแรงขับเคลื่อนหลักจากผลิตภัณฑ์มูลค่าสูงและคำสั่งซื้อระยะยาว มากกว่าการเพิ่มขึ้นของราคาตลาดสปอตในระยะสั้น ตลาดก็อาจปรับเพิ่มการประเมินความยั่งยืนของกำไรในอนาคต
HBM4 เป็นกุญแจสำคัญว่าซัมซุงจะสามารถลดช่องว่างกับเอสเคไฮนิกซ์ได้เพิ่มเติมหรือไม่ ขณะที่แพลตฟอร์ม AI ยุคใหม่อย่าง Vera Rubin ของอินวิเดียก้าวหน้าไป ความต้องการของลูกค้าด้านแบนด์วิดท์ ประสิทธิภาพการใช้พลังงาน และความจุยังคงเพิ่มขึ้นอย่างต่อเนื่อง ตลาดจะเฝ้าติดตามการรับรองมาตรฐานจากลูกค้า อัตราผลผลิตในการผลิตจำนวนมาก และปริมาณการจัดส่งจริงของ HBM4 จากซัมซุงอย่างใกล้ชิด
หาก HBM4 เข้าสู่ขั้นตอนการส่งมอบในปริมาณมากได้สำเร็จ ซัมซุงไม่เพียงแต่จะสามารถปรับปรุงสัดส่วนผลิตภัณฑ์ให้ดีขึ้นได้เท่านั้น แต่ยังคาดว่าจะครองส่วนแบ่งในห่วงโซ่อุปทานชิป AI ได้เพิ่มขึ้นด้วย ในทางกลับกัน หากการรับรองจากลูกค้าหรือการปรับเพิ่มอัตราผลผลิตช้ากว่าที่คาดไว้ แม้ว่าราคา DRAM ทั่วไปจะเพิ่มขึ้นอย่างต่อเนื่อง การประเมินมูลค่าของบริษัทก็ยังอาจถูกจำกัดจากความสามารถในการแข่งขันที่ไม่เพียงพอใน HBM ระดับไฮเอนด์
เงินปันผล 30 ล้านล้านวอน และราคาเป้าหมายสูงสุดที่ 725,000 วอน
นอกจากข้อมูลผลการดำเนินงานแล้ว ผลตอบแทนของผู้ถือหุ้นอาจเป็นอีกหนึ่งปัจจัยหนุนในรายงานผลประกอบการครั้งนี้ โดยก่อนหน้านี้คณะกรรมการของซัมซุงได้อนุมัติแผนผลตอบแทนผู้ถือหุ้นมูลค่าประมาณ 90 ล้านล้าน ถึง 110 ล้านล้านวอนเกาหลีใต้ไปจนถึงปี 2026 ซึ่งรวมถึงแผนการจ่ายเงินปันผลเป็นเงินสดมูลค่าราว 30 ล้านล้านวอนสำหรับไตรมาสที่ 3 โดยคาดว่าจะมีการสรุปรายละเอียดเฉพาะในการประชุมคณะกรรมการในวันที่ 29 ตุลาคม นอกจากนี้ บริษัทยังวางแผนที่จะซื้อหุ้นคืนมูลค่าประมาณ 15 ล้านล้านวอน และจะตัดสินใจว่าจะจัดสรรเงินทุนที่เหลือระหว่างเงินปันผลและการซื้อหุ้นคืนอย่างไรในเดือนมกราคม 2027
นโยบายผลตอบแทนผู้ถือหุ้นระยะ 3 ปีในปัจจุบันมีกำหนดสิ้นสุดลงในปี 2026 และตลาดจะให้ความสนใจด้วยว่าซัมซุงจะเปิดเผยแผนการจัดสรรกระแสเงินสดอิสระในระยะถัดไปหรือไม่ ทั้งนี้ กลยุทธ์การจ่ายเงินปันผลและการยกเลิกหุ้นที่สม่ำเสมอและชัดเจนจะช่วยเสริมสร้างเสถียรภาพด้านมูลค่าของบริษัทท่ามกลางความผันผวนของวัฏจักรหน่วยความจำ
ตามการคาดการณ์จากนักวิเคราะห์ 36 รายที่รวบรวมโดย S&P Global ราคาเป้าหมายเฉลี่ยในระยะ 12 เดือนสำหรับซัมซุง อีเลคโทรนิคส์ อยู่ที่ประมาณ 478,906 วอน โดยมีราคาสูงสุดอยู่ที่ 725,000 วอน (ประมาณ 542 ดอลลาร์) และราคาต่ำสุดอยู่ที่ 290,000 วอน ขณะที่คำแนะนำโดยรวมอยู่ที่ "Strong Buy"
โดยภาพรวมแล้ว การเติบโตของกำไรในไตรมาสที่ 3 ที่แข็งแกร่งของซัมซุง อีเลคโทรนิคส์ ได้รับการยืนยันเป็นส่วนใหญ่จากข้อมูลเบื้องต้นแล้ว ส่วนราคาหุ้นจะสามารถปรับตัวขึ้นต่อได้หรือไม่นั้น จะขึ้นอยู่กับความคืบหน้าในการผลิตเชิงปริมาณของ HBM4 ความยั่งยืนของราคาหน่วยความจำ และแผนผลตอบแทนผู้ถือหุ้นเป็นสำคัญ
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ












ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ