


 할인


Walt Disney Co (DIS) 주식 움직였습니다 상승 3.24%에 11월18일: 전체 분석


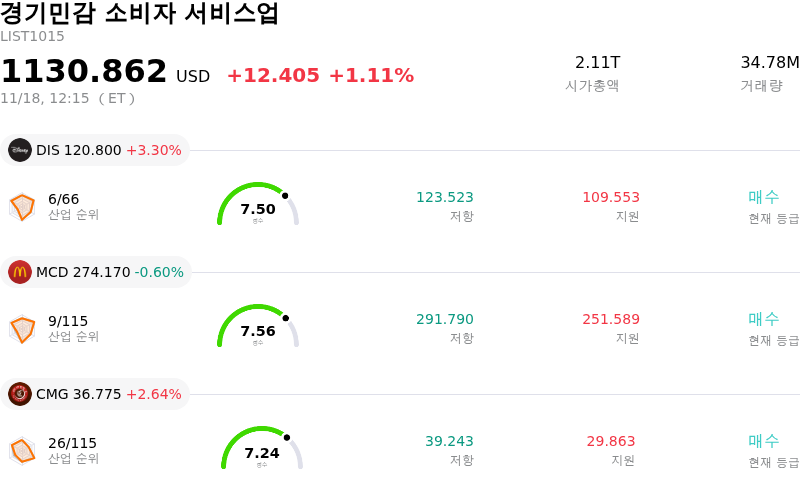
Walt Disney Co (DIS) 종목은 3.24% 상승하여 움직였습니다. 경기민감 소비자 서비스업 업종은 1.11% 상승했습니다. 해당 기업은 산업 평균보다 우수한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Walt Disney Co (DIS) 상승 3.23%, McDonald's Corp (MCD) 하락 0.57%, Chipotle Mexican Grill Inc (CMG) 상승 2.64%입니다.
오늘 Walt Disney Co(DIS) 주가 상승의 요인은 무엇인가요?
월트 디즈니 컴퍼니는 시장 예상치를 웃돈 회계연도 4분기 실적과 낙관적인 향후 가이던스에 힘입어 상당한 장중 변동성을 수반한 주가 급등세를 기록했다. 매출과 조정 주당순이익(EPS) 모두 시장 컨센서스를 여유 있게 웃돌았다. 이러한 수익성 측면의 호실적은 엔터테인먼트 부문의 대폭적인 영업이익 확대와 DTC(소비자 직접 판매) 스트리밍 사업 전반의 수익성 개선 가속화에 기인한 것으로, 지속적인 마진 확대를 위해 수년간 추진해 온 사업 체질 개선 노력이 성과를 내고 있음을 입증했다.
당장의 실적 호조를 넘어 향후 가이던스 또한 기관 투자자의 신뢰를 크게 강화했다. 경영진은 차기 회계연도의 조정 주당순이익(EPS)이 두 자릿수 성장을 기록할 것으로 전망하며 낙관적인 중기 실적 전망 체계를 제시했다. 이러한 긍정적 전망은 향후 수년간 수십억 달러 규모의 간접비 및 운영 비용을 절감하기 위해 확대된 다년간의 비용 효율화 계획을 통해 뒷받침된다. 또한 ESPN을 중심으로 한 스포츠 부문은 광고 수요 증가와 제휴 수수료 수입 확대에 힘입어 견조한 영업이익 성장을 달성해 라이브 스포츠 중계 분야에서 확고한 가격 결정력을 입증했다.
익스피리언스(체험) 부문의 실적 역시 투자 심리를 한층 개선했다. 미국 내 테마파크 및 소비자 체험 사업은 방문객 수와 1인당 지출액 모두에서 견조한 회복력을 보이며, 소비자의 여행 피로감과 재량 소비 둔화에 대한 시장의 잔존 우려를 완화했다. 해외 테마파크의 경우 전년 대비 실적 비교에서 국지적인 마진 압박 요인이 나타났으나, 미국 내 리조트 사업의 전반적인 견조함이 전략적 자본 재투자를 뒷받침할 확고한 현금흐름 가시성을 제공했다.
거래 시간 내내 관찰된 상당한 장중 변동성은 추가 영업주차에 따른 회계 일정 조정과 지속적인 운영 간소화에 따른 구조조정 비용 등 실적 발표의 기술적 요인들을 시장이 소화하는 과정에서 나타난 초기 가격 탐색 과정을 반영한다. 그러나 월가 애널리스트들의 긍정적인 평가와 함께 잇따른 목표주가 상향 조정 및 기관 매수세가 유입되면서 주가 모멘텀은 빠르게 매수 우위로 전환됐다. 전반적으로 지속 가능한 스트리밍 수익성, 테마파크 사업의 탄탄한 수익 기반, 명확한 중기 실적 가시성이 결합되어 주가의 결정적인 상승세를 견인했다.
Walt Disney Co(DIS) 기술 분석
기술적으로 Walt Disney Co (DIS) 종목은 MACD (12,26,9) 값이 0.179이며, 이는 매수 신호를 나타냅니다. 66.971의 상대강도지수 값은 중립 상태를 시사하고, 16.966의 윌리엄스 %R 값은 과매수 상태를 의미합니다. 주의 깊게 모니터링하십시오.
Walt Disney Co(DIS) 미디어 보도
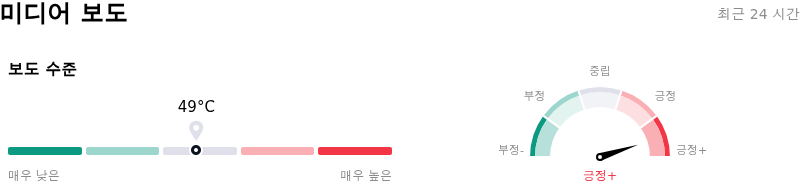
미디어 보도 측면에서 Walt Disney Co (DIS)는 보도 점수가 49이며, 이는 보통 수준의 미디어 주목도를 나타냅니다. 전체 시장 심리 지수는 현재 매우 강세 구역에 있습니다.
Walt Disney Co(DIS) 펀더멘털 분석
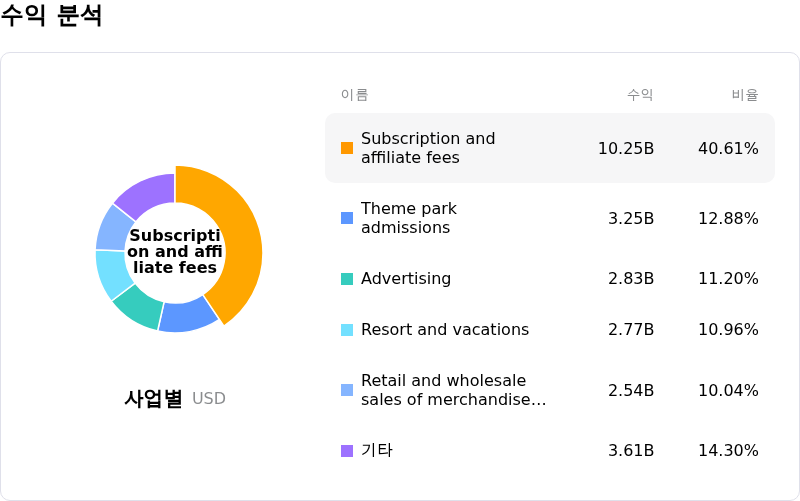
Walt Disney Co (DIS)는 경기민감 소비자 서비스업 산업에 속하며 최신 연간 수익은 $102.34B이며, 산업 내에서 1위를 차지하고 있습니다. 순이익은 $9.90B이며, 산업 내에서 1위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $126.95, 최고가는 $144.00, 최저가는 $88.00입니다.
Walt Disney Co(DIS) 더 자세히 보기
기업 고유 리스크:
- 해외 익스피리언스 및 아시아 테마파크 부진: 4분기 실적 발표 이후 애널리스트들은 디즈니 아시아 테마파크 부문의 지속적인 부진과 마진 취약성을 지적하고 있으며, 이는 해외 익스피리언스 부문 실적을 둔화시키는 요인으로 작용하고 있다.
- 스트리밍 공시 축소 및 가입자 추이 불투명화: 경영진이 분기별 디즈니+ 및 훌루 가입자 수 공개를 중단한 데다 소비자 직접 판매(DTC) 스트리밍 수익성에 대한 세부 정보 공개까지 축소하면서, 기저 가입자 유지율과 신규 유치 모멘텀에 대한 기관 투자자의 우려가 커지고 있다.
- 급증하는 콘텐츠 투자 약정과 재투자 부담: 2027 회계연도 가이던스에서는 현금 콘텐츠 지출이 약 260억 달러로 9% 급증하고 자본적 지출이 90억 달러에 달할 것으로 제시되었으며, 애널리스트들은 이러한 지출이 순영업마진을 확대하기보다는 디즈니가 목표로 하는 30억 달러의 비용 절감분 대부분을 흡수할 것이라고 지적한다.
- 리니어 네트워크의 지속적인 구조적 악화: 전통 케이블 및 방송 자산 전반의 코드커팅(유료 방송 해지) 가속화와 광고 수요 부진은 기존 엔터테인먼트 부문에 지속적인 구조적 마진 압박을 가하고 있다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.
추천 기사








코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.