


DoorDash Inc (DASH) 주식 마감했습니다 하락 6.10%에 10월26일: 변동 원인



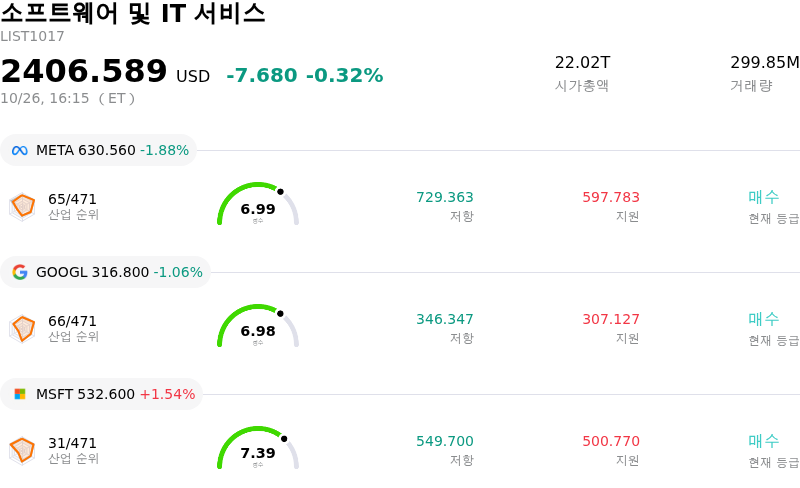
DoorDash Inc (DASH) 종목은 6.10% 하락하여 마감했습니다. 소프트웨어 및 IT 서비스 업종은 0.32% 하락했습니다. 해당 기업은 산업 평균보다 저조한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Meta Platforms Inc (META) 하락 1.88%, Alphabet Inc Class A (GOOGL) 하락 1.06%, Microsoft Corp (MSFT) 상승 1.54%입니다.
오늘 DoorDash Inc(DASH) 주가 하락의 요인은 무엇인가요?
도어대시(DoorDash)가 식료품 배달 경쟁사인 인스타카트(Instacart) 인수를 위한 심도 있는 협상을 진행 중이라는 광범위한 언론 보도가 나온 이후 상당한 하락 압력을 받았습니다. 이러한 인수합병은 외식업 이외의 지역 커머스 시장 점유율을 공고히 하고 대형 이커머스 기업들에 맞선 도어대시의 경쟁적 입지를 강화할 수 있지만, 투자자들은 신중하게 반응했습니다. 시장의 이러한 반응은 대형 인수를 완료하는 데 필요한 재무적 부담에 대한 높아진 의구심과 함께, 자금 조달에 필요한 향후 주식 희석이나 현금 지출에 대한 우려를 반영합니다.
두 시장 선도 배달 플랫폼 간의 잠재적 합병은 상당한 실행 및 규제상의 장애물을 부각시킵니다. 음식 및 식료품 배달 분야에서 시장 지배력이 크게 집중되는 어떠한 거래에 대해서도 규제 당국이 면밀히 검토할 가능성이 높은 만큼, 월가 관계자들은 반독점 심사를 여전히 경계하고 있습니다. 또한 인스타카트의 식료품 물류 및 유통 파트너십을 통합하는 과정에서 운영상의 복잡성이 발생합니다. 특히 식료품 물류 자체의 마진 구조를 감안할 때, 도어대시가 자체적인 식료품 영역 확장을 지속하는 것보다 잠재적 통합 리스크를 짊어지는 것이 더 유리한지에 대해 투자자들은 의문을 제기하고 있습니다.
이러한 인수 관련 불확실성은 도어대시의 실적 발표를 앞두고 광범위한 시장 경계감이 형성된 시점과 맞물려 있습니다. 애널리스트들은 지속적인 마진 관리, 주요 대도시 시장에서의 기사 보수 조정, 보험 갱신과 같은 늘어난 운영 비용에 주목해 왔습니다. 장기적으로 지역 커머스 확장에 대한 기관 투자자들의 관심은 유지되고 있으나, 경영진이 전략적 자본 배분, M&A 의향, 단기 수익성 경로에 대해 명확한 설명을 제공하기 전까지 단기 투자 심리는 위험 회피 성향으로 돌아섰습니다.
DoorDash Inc(DASH) 기술 분석
기술적으로 DoorDash Inc (DASH) 종목은 MACD (12,26,9) 값이 -2.548이며, 이는 매도 신호를 나타냅니다. 32.600의 상대강도지수 값은 중립 상태를 시사하고, 98.826의 윌리엄스 %R 값은 과매도 상태를 의미합니다. 주의 깊게 모니터링하십시오.
DoorDash Inc(DASH) 펀더멘털 분석
DoorDash Inc (DASH)는 소프트웨어 및 IT 서비스 산업에 속하며 최신 연간 수익은 $13.72B이며, 산업 내에서 27위를 차지하고 있습니다. 순이익은 $935.00M이며, 산업 내에서 48위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $258.34, 최고가는 $350.00, 최저가는 $203.00입니다.
DoorDash Inc(DASH) 더 자세히 보기
기업별 리스크:
- M&A 혼란 및 반독점 불확실성: 최근 도어대시, 우버, 인스타카트 간의 예비 인수합병 논의를 다룬 보도로 인해 규제 당국의 반독점 조사, 자본의 비효율적 배분, 복잡한 운영 통합에 대한 기관투자자의 우려가 커졌습니다.
- 마진 압박 및 운영 플랫폼 재구축 비용: 글로벌 기술 플랫폼 일원화, 해외 법인 통합, 긱워커 보수 규제 강화와 관련된 일시적 비용 증가로 인해 이익률이 지속적으로 압박받고 있습니다.
- EPS 미달에 따른 밸류에이션 취약성: 최근 분기 EPS 미달(예상치 $0.47 대비 $0.46)을 기록한 상황에서 주가가 이익 대비 90배가 넘는 프리미엄 밸류에이션에 거래되고 있어, 다가오는 분기 실적 발표를 앞두고 애널리스트들의 목표주가 하향 조정과 변동성에 주가가 민감하게 반응하고 있습니다.
- 경쟁 위협 및 AI 탈중개화: 월마트 등 주요 유통업체의 배송 서비스 확대와 새롭게 등장한 개인용 AI 주문 에이전트는 도어대시의 주력 마켓플레이스 탐색, 가맹점 수수료율(take rate), 고객 유지에 리스크가 되고 있습니다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.







코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.