


Grupo Aeroportuario del Pacifico SAB de CV (PAC) 주식 움직였습니다 상승 7.54%에 10월20일: 전체 분석



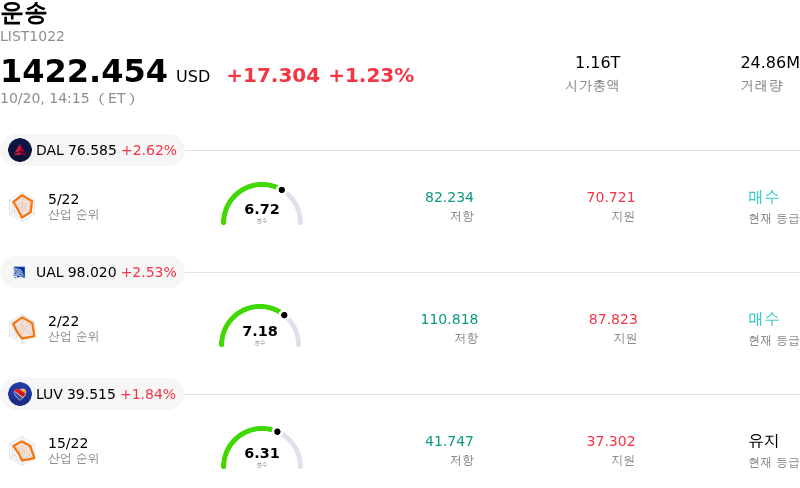
Grupo Aeroportuario del Pacifico SAB de CV (PAC) 종목은 7.54% 상승하여 움직였습니다. 운송 업종은 1.23% 상승했습니다. 해당 기업은 산업 평균보다 우수한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Delta Air Lines Inc (DAL) 상승 2.62%, United Airlines Holdings Inc (UAL) 상승 2.53%, Southwest Airlines Co (LUV) 상승 1.84%입니다.
오늘 Grupo Aeroportuario del Pacifico SAB de CV(PAC) 주가 상승의 요인은 무엇인가요?
구프루포 아에로포르투아리오 델 파시피코(Grupo Aeroportuario del Pacífico)는 주로 3분기 실적 발표에 힘입어 뚜렷한 상승 모멘텀을 보였다. 전체 매출이 전년 동기 대비 강력한 두 자릿수 성장을 기록하는 등 견조한 외형 실적을 거두자 투자자들은 긍정적으로 반응했다. 이러한 실적 성장은 탄력적인 비항공 서비스 수익원과 인플레이션 방어형 항공 요금 체계, 그리고 크로스 보더 익스프레스(Cross Border Xpress) 사업 통합에 따른 전략적 기여에 힘입은 것이다.
일부 지역 노선의 전체 여객 수송량이 최근 둔화되었음에도 불구하고, 운영 효율화와 상업적 수익화 노력이 물량 감소 압력을 상쇄했다. 회사는 조정 영업이익률이 확대되었다고 발표하며 영업 레버리지 효과와 엄격한 비용 통제 능력을 입증했다. 또한 요금 체계에 대한 규제 프레임워크의 보호 덕분에 거시경제적 역풍과 지역 항공사에 영향을 미친 고유가 속에서도 핵심 항공 수익을 지속적으로 방어할 수 있었다.
최근 몇 달 동안 멕시코 공항 운용사에 대한 투자 심리가 크게 위축되면서 이번 발표 전까지 주가는 연중 저점 수준에서 거래되고 있었다. 그러나 견조한 실적 발표가 안도 랠리의 촉매 역할을 했으며, 투자자들이 회사의 장기 현금흐름 창출 능력과 과거 평균 대비 매력적인 밸류에이션 멀티플을 재평가함에 따라 기관 매수세가 유입되었다. 여행 수요 변동 가능성과 거시경제적 불확실성은 여전히 주요 모니터링 요인으로 남아 있지만, 이번 분기 실적은 회사의 방어적인 수익 모델과 성장 궤도에 대한 투자자들의 신뢰를 재확인시켜 주었다.
Grupo Aeroportuario del Pacifico SAB de CV(PAC) 기술 분석
기술적으로 Grupo Aeroportuario del Pacifico SAB de CV (PAC) 종목은 MACD (12,26,9) 값이 2.474이며, 이는 중립 신호를 나타냅니다. 61.811의 상대강도지수 값은 중립 상태를 시사하고, 0.870의 윌리엄스 %R 값은 과매수 상태를 의미합니다. 주의 깊게 모니터링하십시오.
Grupo Aeroportuario del Pacifico SAB de CV(PAC) 펀더멘털 분석
Grupo Aeroportuario del Pacifico SAB de CV (PAC)는 운송 산업에 속하며 최신 연간 수익은 $2.16B이며, 산업 내에서 1위를 차지하고 있습니다. 순이익은 $498.22M이며, 산업 내에서 2위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $255.08, 최고가는 $277.00, 최저가는 $200.00입니다.
Grupo Aeroportuario del Pacifico SAB de CV(PAC) 더 자세히 보기
기업 특유의 리스크:
- 여객 수송량 감소: 2026년 10월 19일에 발표된 2026년 3분기 실적 보고서에 따르면, 9월 여객 수요 둔화, 허리케인으로 인한 차질, 소비자 여행 수요를 위축시키는 높은 항공권 가격으로 인해 회사가 운영하는 14개 공항의 전체 터미널 여객 수송량이 전년 동기 대비 1.4% 감소했고 2026년 첫 9개월 동안은 4.2% 감소했다.
- 레버리지 및 재무 스트레스 지표: 주가가 52주 최저가 수준에서 거래되는 상황에서, 이 회사는 1.23의 높은 부채비율과 함께 회색지대에 속한 2.43의 알트만 Z-스코어를 기록하고 있어 대차대조표 스트레스와 부채 상환 민감도 증가를 시사한다.
- 본업 수송량 약세를 가리기 위한 인수 의존: 3분기 매출 성장은 유기적인 여행 수요 확대보다는 비항공 서비스 및 크로스 보더 익스프레스(CBX)의 연결 편입에 크게 기여한 것으로, 상업 지출이 둔화하거나 통합 비용이 증가할 경우 재무 실적이 취약해질 수 있다.
- 신흥시장 규제 및 환율 취약성: 멕시코와 자메이카 공항 전반의 사업권 운영은 멕시코 항공 당국의 규제 감독 변화, 마스터 개발 계획의 잠재적 자본지출(CAPEX) 조정, 그리고 달러 표시 ADR 수익률을 훼손할 수 있는 환율 변동성에 회사를 노출시킨다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.






코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.