


Guidewire Software Inc (GWRE) 주식 움직였습니다 상승 7.68%에 10월20일: 어떤 신호인가요?



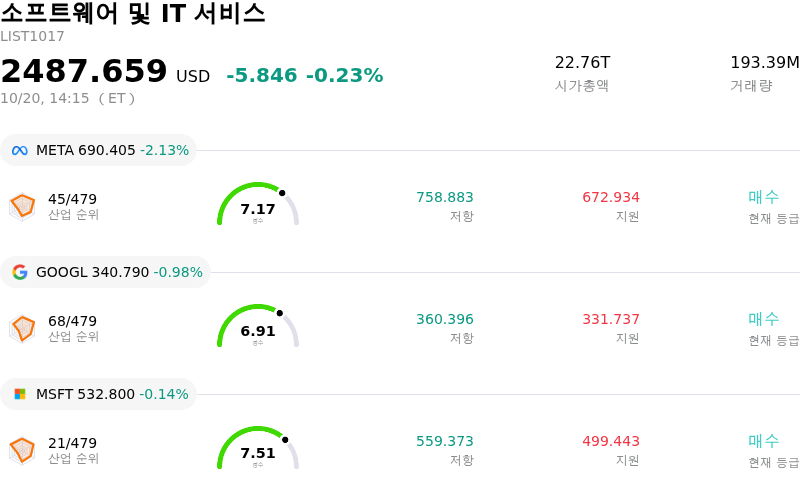
Guidewire Software Inc (GWRE) 종목은 7.68% 상승하여 움직였습니다. 소프트웨어 및 IT 서비스 업종은 0.23% 하락했습니다. 해당 기업은 산업 평균보다 우수한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Meta Platforms Inc (META) 하락 2.13%, Alphabet Inc Class A (GOOGL) 하락 0.98%, Microsoft Corp (MSFT) 하락 0.14%입니다.
오늘 Guidewire Software Inc(GWRE) 주가 상승의 요인은 무엇인가요?
가이드와이어 소프트웨어는 회사의 상당한 클라우드 전환 여력을 조명한 월가 아날리스트들의 긍정적인 평가에 힘입어 오늘 강한 주가 상승 모멘텀을 나타냈다. 파이퍼 샌드러는 상세한 강세 리포트를 통해 기존 온프레미스 고객사 약 125곳이 아직 가이드와이어 클라우드로 전환하지 않았음을 강조하며 '비중확대(Overweight)' 투자의견을 재확인했다. 이러한 잔여 전환 움직임만으로도 상당한 추가 연간 반복 매출(ARR)이 발생할 것으로 추정되며, 이는 중기적으로 20%대 중반의 지속적인 연간 반복 매출 성장을 뒷받침하는 강력한 구조적 기반을 제공한다.
또한 해당 종목은 기술 섹터의 긍정적인 위험 선호 심리를 반영하듯 기업용 소프트웨어 및 클라우드 SaaS 동종 업체 전반의 상승 모멘텀으로부터 이익을 얻었다. 10월 말로 예정된 가이드와이어의 '애널리스트 데이'를 앞두고 투자자들의 기대감은 더욱 고조되고 있으며, 이번 행사에서 경영진은 최근 수주한 최상위 기업 고객의 세부 코호트 업데이트를 공유하고 다년간의 재무 목표를 제시하는 한편, 확장 중인 생성형 및 워크플로우 인공지능(AI) 솔루션 제품군의 수익화 방안을 상세히 설명할 것으로 예상된다.
오늘의 매수세를 뒷받침하는 것은 매출, 영업이익, 신규 순 연간 반복 매출 전반에서 시장 전망치를 상회한 최근 실적 발표 이후 보여준 가이드와이어의 견조한 펀더멘털 성과다. 인수심사 및 보상 청구 워크플로우에 인공지능을 구현하도록 설계된 최근 제품 출시를 포함한 지속적인 혁신은 손해보험사 시장 내 입지를 계속해서 강화하고 있다. 이러한 구조적 성장 동력과 아날리스트들의 긍정적인 지지가 어우러져 오늘 주가 상승에 강력한 모멘텀을 제공했다.
Guidewire Software Inc(GWRE) 기술 분석
기술적으로 Guidewire Software Inc (GWRE) 종목은 MACD (12,26,9) 값이 5.578이며, 이는 매수 신호를 나타냅니다. 66.296의 상대강도지수 값은 중립 상태를 시사하고, 0.000의 윌리엄스 %R 값은 과매수 상태를 의미합니다. 주의 깊게 모니터링하십시오.
Guidewire Software Inc(GWRE) 펀더멘털 분석
Guidewire Software Inc (GWRE)는 소프트웨어 및 IT 서비스 산업에 속하며 최신 연간 수익은 $1.48B이며, 산업 내에서 150위를 차지하고 있습니다. 순이익은 $139.28M이며, 산업 내에서 121위입니다. 기업 프로필
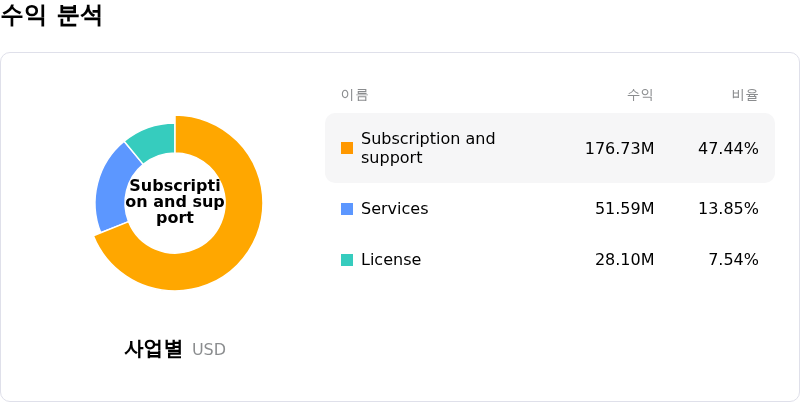
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $210.11, 최고가는 $235.00, 최저가는 $173.40입니다.
Guidewire Software Inc(GWRE) 더 자세히 보기
기업 특화 리스크:
- 경영진 리더십 불안정성: 최근 미국 증권거래위원회(SEC) 서식 8-K 공시를 통해 6주 사이에 주요 임원들의 사임이 발생한 것으로 드러났으며, 이는 회사가 진행 중인 클라우드 플랫폼 전환 과정에서 임원 유지 및 실행 안정성에 대한 기관의 우려를 자극하고 있습니다.
- 지속적인 내부자 주식 매도: 서식 4 공시에 따르면 마이클 로젠바움 최고경영자(CEO)와 제프리 쿠퍼 최고재무책임자(CFO) 등 주요 임원들이 10b5-1 계획에 따라 지속적으로 주식을 매각 중인 것으로 밝혀졌으며, 이는 내부 가치 평가 확신에 대한 시장 심리를 위축시키고 있습니다.
- 클라우드 전환 순풍의 둔화: 월가 애널리스트 분석에 따르면 기존 온프레미스 고객을 클라우드 계약으로 전환하면서 얻었던 초기 순풍이 약화되고 있으며, 연간 반복 매출(ARR) 목표를 유지하기 위해 마찰이 더 큰 교차 판매 및 신규 고객 확보로 실적 달성 압박이 옮겨가고 있습니다.
- 고밸류에이션 멀티플 취약성: 주가수익비율(PER)이 100배를 크게 웃도는 높은 수준에서 거래되고 있어, 전반적인 기업용 소프트웨어 섹터의 순환매 및 거시경제 금리 변동성 확대 시 장중 강한 매도세에 매우 취약한 상태를 보이고 있습니다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.






코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.