


Eli Lilly and Co (LLY) 주식 시작했습니다 상승 5.01%에 10월20일: 투자자가 알아야 할 정보



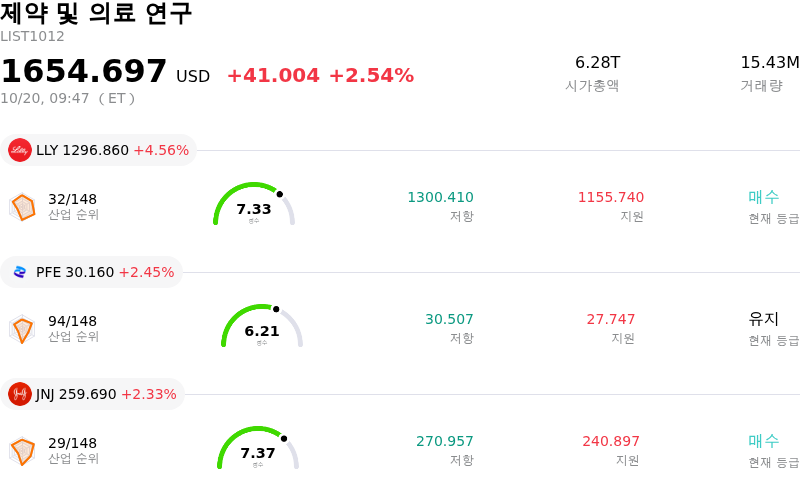
Eli Lilly and Co (LLY) 종목은 5.01% 상승하여 시작했습니다. 제약 및 의료 연구 업종은 2.54% 상승했습니다. 해당 기업은 산업 평균보다 우수한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Eli Lilly and Co (LLY) 상승 5.01%, Pfizer Inc (PFE) 상승 2.56%, Johnson & Johnson (JNJ) 상승 2.55%입니다.
오늘 Eli Lilly and Co(LLY) 주가 상승의 요인은 무엇인가요?
일라이 릴리는 핵심 대사질환 포트폴리오인 마운자로와 젭바운드의 지속적인 상업적 성과와 더불어 제약 파이프라인 전반의 주요 진전에 힘입어 시장의 관심이 고조되는 가운데 강력한 상승 모멘텀을 보였다. 적응증 확대를 위한 긍정적인 임상 3상 데이터와 경구용 GLP-1 후보물질의 글로벌 규제 진전 등 고무적인 임상시험 결과 및 우호적인 규제 환경이 투자 심리를 크게 개선했다. 이러한 임상 성과는 빠르게 성장하는 당뇨병 및 비만 치료제 시장에서 견조한 판매량을 유지하고 시장 지배력을 지켜낼 수 있는 회사의 역량에 대한 시장의 신뢰를 다시 한번 확인시켰다.
주력 대사질환 치료제를 넘어선 파이프라인 다각화의 지속적인 성공 역시 추가적인 상승을 뒷받침했다. 항암 적응증 확대를 위한 최근의 규제 승인과 함께 약물 전달 플랫폼에 인공지능(AI)을 결합하기 위한 전략적 파트너십은 회사의 장기적 경쟁 우위를 강화했다. 월가 애널리스트들도 이러한 전략적 진전에 긍정적으로 반응하며 주요 투자사들이 투자의견을 유지하고 목표주가를 상향 조정했다. 애널리스트들은 강한 판매량 추세, 넓은 인구통계학적 계층으로의 도입 확대, 견고한 매출 실행력을 향후 이익 성장의 핵심 동인으로 짚었다.
기관 투자자 관점에서는 지속적인 자금 유입과 기술적 돌파 모멘텀이 주가를 신고가로 이끌었다. 높은 두 자릿수 매출 성장과 강력한 실적 상회(어닝 서프라이즈) 궤적을 포함한 긍정적인 경영 지표는 높은 밸류에이션 멀티플과 업계 경쟁에 관한 시장의 우려를 계속해서 상쇄하고 있다. 비만 치료제에 대한 높은 글로벌 수요와 확장되는 병용 치료제 파이프라인을 바탕으로 일라이 릴리는 장기적인 주주 가치를 제고할 수 있는 유리한 입지를 유지하고 있다.
Eli Lilly and Co(LLY) 기술 분석
기술적으로 Eli Lilly and Co (LLY) 종목은 MACD (12,26,9) 값이 26.331이며, 이는 매수 신호를 나타냅니다. 71.633의 상대강도지수 값은 매수 상태를 시사하고, 2.521의 윌리엄스 %R 값은 과매수 상태를 의미합니다. 주의 깊게 모니터링하십시오.
Eli Lilly and Co(LLY) 미디어 보도
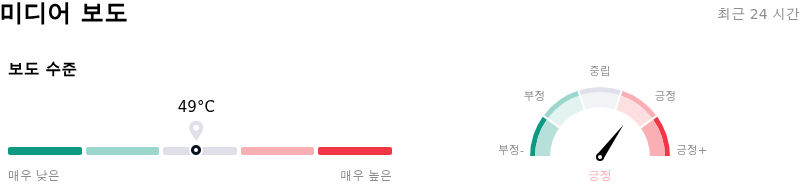
미디어 보도 측면에서 Eli Lilly and Co (LLY)는 보도 점수가 49이며, 이는 보통 수준의 미디어 주목도를 나타냅니다. 전체 시장 심리 지수는 현재 강세 구역에 있습니다.
Eli Lilly and Co(LLY) 펀더멘털 분석
Eli Lilly and Co (LLY)는 제약 및 의료 연구 산업에 속하며 최신 연간 수익은 $65.18B이며, 산업 내에서 4위를 차지하고 있습니다. 순이익은 $20.64B이며, 산업 내에서 2위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $1313.69, 최고가는 $1600.00, 최저가는 $891.22입니다.
Eli Lilly and Co(LLY) 더 자세히 보기
기업 특정 리스크:
- 차세대 파이프라인의 높은 임상 중단율: 비만 치료 복합제 파이프라인 EloraTZP의 최근 임상 2b상 데이터에 따르면, 심각한 위장관 부작용으로 인해 임상 참가자의 최대 27%가 치료를 중단한 것으로 나타났습니다. 이는 티르제파타이드 단독 투여군의 2.9%에 비해 현저히 높은 수준으로, 임상 3상을 앞두고 내약성 및 임상 진전 관련 리스크를 고조시키고 있습니다.
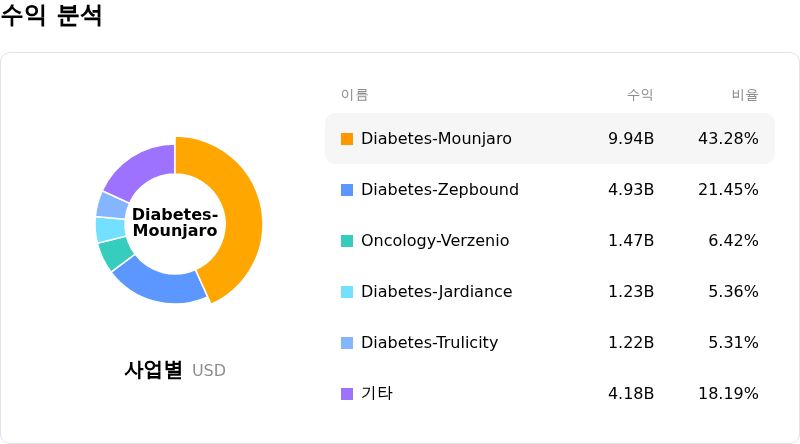
- 높은 제품 집중도 및 가격 하락 압력: 티르제파타이드 제품(마운자로 및 젭바운드)이 전체 매출의 64% 이상을 차지함에 따라, 일라이 릴리는 단일 물질 쏠림 리스크에 노출되어 있습니다. 또한 노보 노디스크와의 가격 경쟁 심화 및 메디케어 GLP-1 할인 프로그램 확대에 따라 순실현 가격이 하락하는 어려움에도 직면해 있습니다.
- 경구용 GLP-1 포트폴리오의 초기 성과 부진: 최근 금융 분석가들은 경구용 치료제 파운다요(Foundayo)의 매출 실적이 기대치를 하회하고 있다고 지적했습니다. 이는 일라이 릴리가 주사 제형 중심에서 신속하게 다각화를 이루고 높아진 중기 매출 전망을 달성할 수 있을지에 대한 기관 투자자들의 우려를 자극하고 있습니다.
- 3분기 실적 발표를 앞둔 밸류에이션 리스크: 시가총액 1조 1,000억 달러 이상과 높은 이익 배수를 유지하고 있어, 다가오는 3분기 실적에서 마진 압박이나 실적 전망치(가이던스) 하향 조정이 나타날 경우 장중 급격한 매도세에 매우 취약해질 수 있습니다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.







코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.