


ServiceNow Inc (NOW) 주식 움직였습니다 상승 6.26%에 10월15일: 투자자가 알아야 할 정보


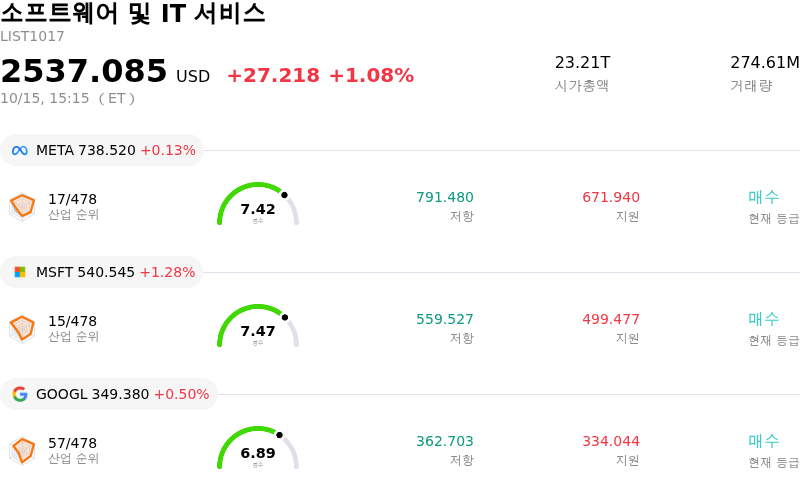
ServiceNow Inc (NOW) 종목은 6.26% 상승하여 움직였습니다. 소프트웨어 및 IT 서비스 업종은 1.08% 상승했습니다. 해당 기업은 산업 평균보다 우수한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Meta Platforms Inc (META) 상승 0.20%, Microsoft Corp (MSFT) 상승 1.28%, Alphabet Inc Class A (GOOGL) 상승 0.50%입니다.
오늘 ServiceNow Inc(NOW) 주가 상승의 요인은 무엇인가요?
기업용 인공지능(AI) 역량을 확장하는 주요 제품 발표에 힘입어 서비스나우가 강력한 상승 모멘텀을 나타냈다. 서비스나우는 엠플로이웍스(EmployeeWorks) 플랫폼의 대대적인 업그레이드를 공개하며, 노코드 AI 에이전트 툴과 함께 기업 워크플로우용 툴 제작을 가속화하도록 설계된 신규 개발 환경인 툴스미스(ToolSmith)를 선보였다. 또한 서비스나우는 자율형 에이전트의 권한을 강제하고 운영 지출을 모니터링하며 기업 컴플라이언스를 보장하도록 설계된 기업용 인증 시스템인 'AI 패스포트(AI Passport)'를 도입했다. 이러한 신제품 출시가 AI 보안 및 운영 감독에 대한 기업들의 핵심 우려를 직접적으로 해결함에 따라, 서비스나우의 장기적인 AI 수익화 경로에 대한 투자 심리가 개선되었다.
이러한 주가 상승세는 애널리스트들의 긍정적인 평가 수정과 실적 발표 전 낙관론에 의해 더욱 확대되었다. TD코웬과 씨티를 포함한 주요 월가 리서치 기관들은 3분기 실적 발표를 앞두고 서비스나우에 대한 목표주가를 상향 조정했다. 애널리스트들은 채널 점검 결과 IT 서비스 관리 프라임(IT Service Management Prime) 업그레이드에 대한 견조한 수요, 핵심 제품의 활발한 교차 판매, 미국 연방 및 안보 부문 계약의 모멘텀 가속화가 확인되었다고 밝혔다. 현재 수주잔고(cRPO)의 견조한 성장에 대한 기대감은 기관 투자가의 매수세를 끌어들이는 강력한 촉매제로 작용했다.
광범위한 기업용 소프트웨어 업계 동향과 거시경제적 순풍 역시 주가 상승에 기여했다. 시장 참여자들이 어떤 소프트웨어 기업이 생성형 AI 열풍을 기업용 구독 매출로 효과적으로 전환할 수 있는지 평가하는 가운데, 기업 워크플로우의 총괄 컨트롤 타워로서 서비스나우의 위상은 기관 투자자들의 큰 호응을 얻고 있다. 제품 실행력, 우호적인 애널리스트 평가, AI 거버넌스 툴에 대한 수요가 맞물리면서 이날 주가는 상승세를 나타냈다.
ServiceNow Inc(NOW) 기술 분석
기술적으로 ServiceNow Inc (NOW) 종목은 MACD (12,26,9) 값이 1.179이며, 이는 매수 신호를 나타냅니다. 65.471의 상대강도지수 값은 중립 상태를 시사하고, 0.993의 윌리엄스 %R 값은 과매수 상태를 의미합니다. 주의 깊게 모니터링하십시오.
ServiceNow Inc(NOW) 미디어 보도
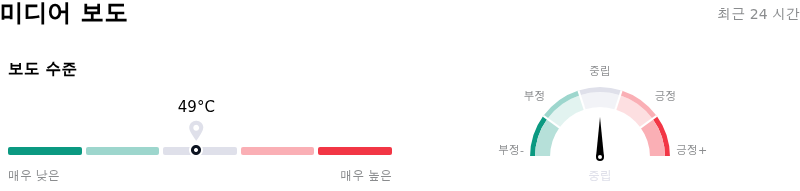
미디어 보도 측면에서 ServiceNow Inc (NOW)는 보도 점수가 49이며, 이는 보통 수준의 미디어 주목도를 나타냅니다. 전체 시장 심리 지수는 현재 중립적 구역에 있습니다.
ServiceNow Inc(NOW) 펀더멘털 분석
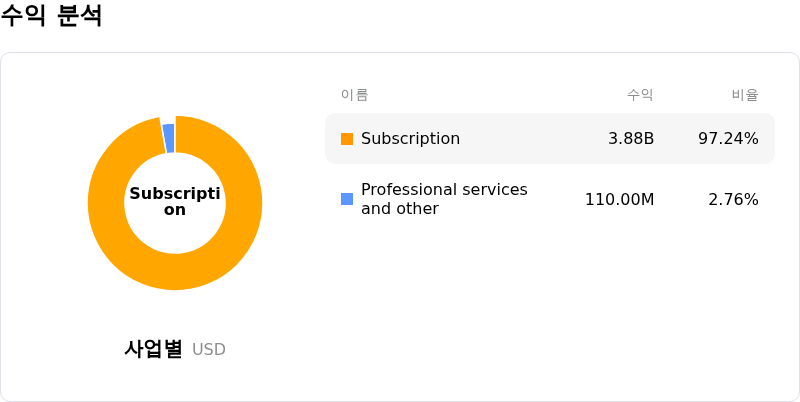
ServiceNow Inc (NOW)는 소프트웨어 및 IT 서비스 산업에 속하며 최신 연간 수익은 $13.28B이며, 산업 내에서 28위를 차지하고 있습니다. 순이익은 $1.75B이며, 산업 내에서 30위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $153.65, 최고가는 $248.00, 최저가는 $72.00입니다.
ServiceNow Inc(NOW) 더 자세히 보기
기업 특화 리스크:
- 미 연방 수요 둔화 및 시트 합리화: 애널리스트 채널 점검 결과, 기업들의 시트(라이선스 수) 합리화와 정부의 신중한 IT 예산 집행으로 인해 10월 중순 기준 미 연방 정부 계약액이 전년 동기 대비 16% 감소한 4억 2,400만 달러를 기록하며 과거 계절 평균 성장률을 크게 하회한 것으로 나타났습니다.
- 대규모 AI 및 엔지니어링 지출에 따른 마진 압박: 생성형 AI 개발, 영업 및 엔지니어링에 대한 공격적인 자본 배분으로 영업비용이 증가하고 영업이익률이 축소됨에 따라, 이익 성장세가 핵심 구독 매출 확대를 지속적으로 하회하고 있습니다.
- 3분기 실적 발표를 앞둔 밸류에이션 민감도: 12개월 선행 P/E 비율이 33배를 넘어서는 높은 프리미엄에 거래되고 있어, 다가오는 3분기 실적이나 4분기 단기 잔여이행의무(cRPO) 가이던스가 높아진 시장 기대치에 미치지 못할 경우 일중 변동성 확대 및 하방 리스크가 커질 수 있습니다.
- 사용량 기반 AI 제품 도입에 따른 계약 가시성 리스크: 독립형 사용량 기반 가격 책정이 적용된 AI 툴의 출시는 매출 예측가능성 리스크를 수반합니다. 도입 성패는 사용량 기반 요금제가 기존의 다년 계약 방식 기업 라이선스가 창출하던 계약 규모를 충족할 수 있는지 여부에 달려있기 때문입니다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.







코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.