


AstraZeneca PLC (AZN) 주식 움직였습니다 상승 3.55%에 10월15일: 어떤 신호인가요?


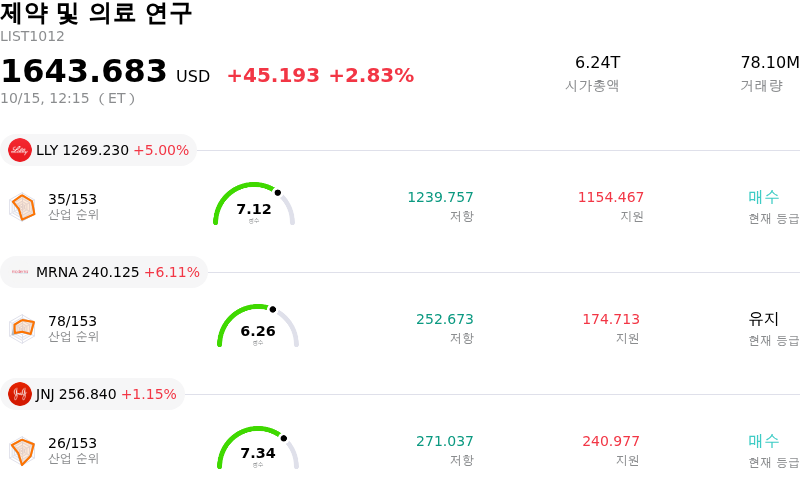
AstraZeneca PLC (AZN) 종목은 3.55% 상승하여 움직였습니다. 제약 및 의료 연구 업종은 2.83% 상승했습니다. 해당 기업은 산업 평균보다 우수한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Eli Lilly and Co (LLY) 상승 5.04%, Moderna Inc (MRNA) 상승 6.11%, Johnson & Johnson (JNJ) 상승 1.15%입니다.
오늘 AstraZeneca PLC(AZN) 주가 상승의 요인은 무엇인가요?
아스트라제네카가 캘리포니아에 본사를 둔 인시트로(insitro)와 최대 15억 달러 규모의 전략적 인공지능(AI) 신약 개발 파트너십을 발표한 후 긍정적인 주가 흐름을 보였습니다. 이번 계약은 대사 이상 관련 지방간염(MASH) 및 심근병증에 대한 신약 치료제를 발굴하고 개발하는 데 중점을 둡니다. 투자자들은 향후 상업화 가능한 자산에 대한 전 세계 독점 권리를 확보하면서도 초기 현금 지출 부담을 줄인 위험 완화형 계약 구조에 긍정적으로 반응했습니다. 이러한 협력은 단기 자본 집행을 과도하게 늘리지 않으면서도 미충족 수요가 높은 심혈관 및 대사 질환 적응증에서 전임상 파이프라인을 확장하려는 경영진의 의지를 보여줍니다.
이러한 상승세는 아스트라제네카의 광범위한 파이프라인과 전략적 거래 체결에 대한 누적된 시장 기대감도 반영하고 있습니다. 주가 모멘텀은 최근 항암제 분야에서의 규제 관련 진전에 힘입어 유지되고 있으며, 특히 표준 화학요법 대비 의미 있는 생존 이점을 입증하고 난치성 유방암 적응증에서 상업적 진전을 이뤄낸 다트로웨이(Datroway)의 활약이 기여했습니다. 또한 시장 참여자들은 항체-약물 접합체(ADC)와 임상 후기 단계의 이중항체를 결합하기 위한 서밋 세라퓨틱스(Summit Therapeutics)와의 수십억 달러 규모 임상 협력에 대해서도 긍정적인 평가를 이어가고 있으며, 이는 고형암 치료제 시장에서 아스트라제네카의 경쟁력을 더욱 공고히 하고 있습니다.
아스트라제네카의 분기 실적 발표를 앞두고 월가의 낙관적인 분석 보고서가 잇따르면서 기관 투자자 심리도 더욱 강화되었습니다. 최근 주요 증권사 다수가 타그리소(Tagrisso) 등 핵심 항암 치료제의 견조한 매출 성장세와 더불어 확장된 심혈관 포트폴리오에 대한 신뢰 강화를 이유로 투자의견을 상향하거나 목표주가를 올렸습니다. 애널리스트들은 현재 밸류에이션 멀티플이 과거 동종 업계 수준 및 적정 가치 추정치 대비 뚜렷한 할인 상태에서 거래되고 있어 매력적인 위험 대비 수익 구조를 제공한다고 강조했습니다. 기관 투자자들의 지속적인 매집과 함께 이러한 전략적·재무적 모멘텀은 주가 상승을 강력하게 뒷받침했습니다.
AstraZeneca PLC(AZN) 기술 분석
기술적으로 AstraZeneca PLC (AZN) 종목은 MACD (12,26,9) 값이 0.964이며, 이는 중립 신호를 나타냅니다. 59.984의 상대강도지수 값은 중립 상태를 시사하고, 12.936의 윌리엄스 %R 값은 과매수 상태를 의미합니다. 주의 깊게 모니터링하십시오.
AstraZeneca PLC(AZN) 펀더멘털 분석
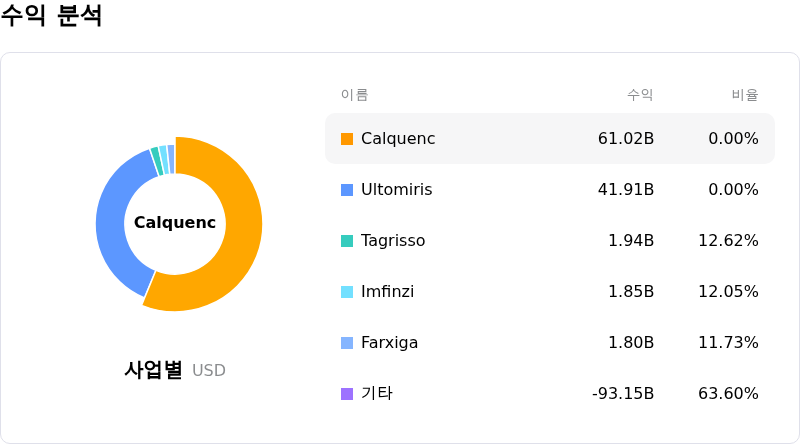
AstraZeneca PLC (AZN)는 제약 및 의료 연구 산업에 속하며 최신 연간 수익은 $58.74B이며, 산업 내에서 8위를 차지하고 있습니다. 순이익은 $10.22B이며, 산업 내에서 6위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $210.65, 최고가는 $255.24, 최저가는 $158.00입니다.
AstraZeneca PLC(AZN) 더 자세히 보기
기업 특화 리스크:
- 임상시험 효능 우려: 에프짐포타제 알파(efzimfotase alfa)에 대해 발표된 임상 3상 HICKORY 시험 데이터에서 해당 신약 후보물질이 성인 저포스파타아제증 환자 대상의 1차 평가변수인 6분 보행 검사에서 통계적 유의성을 확보하지 못한 것으로 나타나 규제 당국 승인의 불확실성과 상업적 도입 장벽이 커졌습니다.
- 공격적인 자본 지출: 직접적인 제품 라이선스 권리 인수 없는 서밋 테라퓨틱스(Summit Therapeutics) 지분 20억 달러 투자 및 인시트로(insitro)와의 최대 15억 달러 규모 AI 신약 개발 협약 등 지속적인 대규모 재정 부담으로 인해 자사주 매입이나 부채 상환보다 현금을 집행하는 것에 대한 애널리스트들의 우려가 커졌습니다.
- 특허 독점권 상실 및 제네릭 매출 잠식: 파시가(Farxiga), 브릴린타(Brilinta), 심비코트(Symbicort), 솔리리스(Soliris) 등 주요 기존 블록버스터 치료제들의 특허 만료와 제네릭 진입에 따른 매출 잠식이 지속되면서 매출 성장을 방어하기 위한 후기 단계 개발 및 상업화 실행에 큰 부담이 가중되고 있습니다.
- 내부자 매도 및 기술적 저항: 지난 12개월 동안 내부자 매수가 단 한 건도 없이 지속적인 순매도가 이어진 데다 주가가 50일 및 200일 이동평균선 아래인 52주 저점 근처에서 거래되면서, 장중 기술적 하락 압력과 기관의 신중한 태도가 지속되고 있음을 시사합니다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.







코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.