


Merck & Co Inc (MRK) 주식 움직였습니다 상승 3.73%에 10월14일: 어떤 신호인가요?


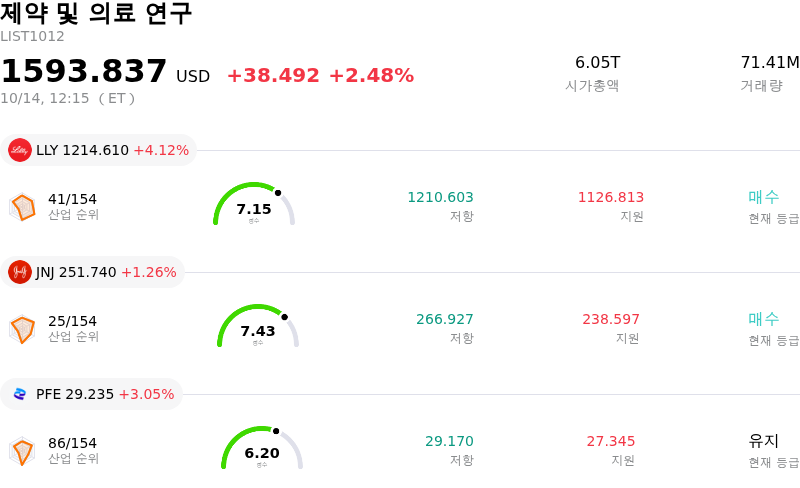
Merck & Co Inc (MRK) 종목은 3.73% 상승하여 움직였습니다. 제약 및 의료 연구 업종은 2.48% 상승했습니다. 해당 기업은 산업 평균보다 우수한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Eli Lilly and Co (LLY) 상승 4.01%, Johnson & Johnson (JNJ) 상승 1.26%, Pfizer Inc (PFE) 상승 2.91%입니다.
오늘 Merck & Co Inc(MRK) 주가 상승의 요인은 무엇인가요?
머크(Merck & Co.)는 시장 참여자들이 주요 임상 파이프라인 성과와 전략적 시설 확장에 반응함에 따라 장중 변동성이 확대된 가운데 상승세를 보였다. 이러한 상승 흐름은 단기 분기 재무 지표 및 특허 일정에 대한 논의보다 회사의 장기 항암제 전략에 대한 투자자들의 신뢰 회복이 더 크게 작용한 결과로 풀이된다.
이날 상승 모멘텀의 주요 동인은 2026년 유럽임상종양학회(ESMO) 학술대회 발표에 관한 머크의 발표였다. 머크는 3건의 최신 연구 심포지엄(Late-breaking Presidential Symposia)에서 핵심 임상 3상 결과를 최초로 공개할 예정이라고 밝혔다. 주요 발표 연구에는 키트루다(Keytruda)와 병용 평가된 mRNA 기반 맞춤형 신규항원 치료제 인티스메란(intismeran)에 대한 데이터와 진행성 암 적응증 전반에 걸친 삭-TMT(sac-TMT)의 결과가 포함된다. 기관 투자자들은 이러한 발표를 파이프라인 다변화의 핵심 근거로 보고 있으며, 이는 향후 키트루다의 독점권 상실에 대한 우려를 완화하는 데 기여하고 있다.
긍정적인 투자 심리를 더해, 머크는 웨스트포인트 캠퍼스에 5억 달러 규모의 신규 생체분석 연구 시설을 공식 개설했다. 이 최첨단 시설은 첨단 로봇 공학 및 자동화 생체분석 기술을 통해 신약 발굴을 가속화하도록 설계되었으며, 회사의 핵심 R&D 인프라를 강화한다. 이러한 운영상의 이정표는 씨티그룹을 포함한 셀사이드 증권사들의 최근 목표주가 조정과 맞물려 기관 채널 전반에서 견조한 매수세를 불러일으켰다.
향후 일정과 관련해 시장 참여자들은 10월 29일로 예정된 머크의 3분기 실적 발표를 앞두고 포지션을 구축하고 있다. 단기 실적 기대치는 여전히 키트루다의 매출 모멘텀과 상업적 실행력에 집중되어 있으나, 시장의 관심은 후기 임상 진전 및 상업용 파이프라인의 준비 상태로 점차 이동하고 있다. 투자자들은 확장 중인 머크의 치료 포트폴리오에 대한 위험 조정 성장 궤도를 가늠하기 위해 ESMO 발표에서 나올 임상 데이터를 지속적으로 모니터링할 것으로 보인다.
Merck & Co Inc(MRK) 기술 분석
기술적으로 Merck & Co Inc (MRK) 종목은 MACD (12,26,9) 값이 -0.459이며, 이는 중립 신호를 나타냅니다. 54.839의 상대강도지수 값은 중립 상태를 시사하고, 26.600의 윌리엄스 %R 값은 매수 상태를 의미합니다. 주의 깊게 모니터링하십시오.
Merck & Co Inc(MRK) 펀더멘털 분석
Merck & Co Inc (MRK)는 제약 및 의료 연구 산업에 속하며 최신 연간 수익은 $65.01B이며, 산업 내에서 5위를 차지하고 있습니다. 순이익은 $18.25B이며, 산업 내에서 3위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $154.85, 최고가는 $186.00, 최저가는 $105.00입니다.
Merck & Co Inc(MRK) 더 자세히 보기
기업 개별 리스크:
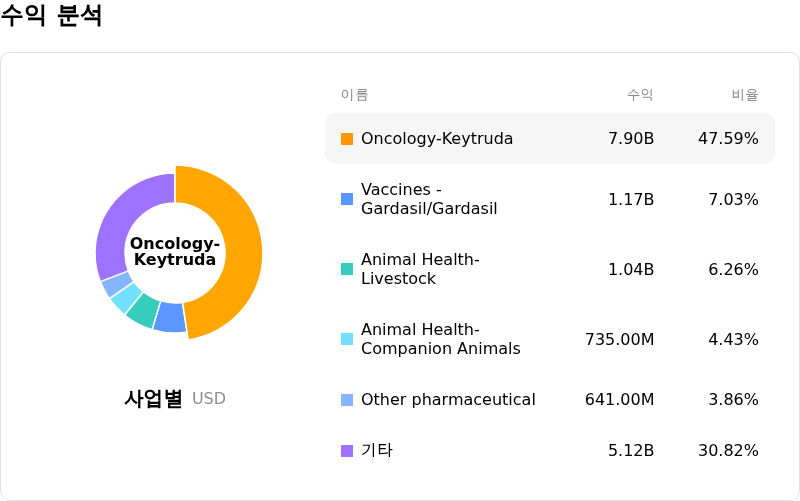
- 키트루다 독점권 절벽 및 매출 집중 리스크: 키트루다가 전체 의약품 매출의 50% 이상을 차지해 심각한 제품 집중 리스크를 초래하는 가운데, 기관 애널리스트들은 다가오는 2028년 특허 만료를 지적하며 현재 밸류에이션 멀티플이 임박한 바이오시밀러와의 경쟁을 견뎌낼 수 있을지 의문을 제기하고 있습니다.
- 주요 아시아 시장 내 가다실 프랜차이즈 부진: 과거 전 세계 가다실 매출의 절반 가까이를 차지했던 중국 시장의 지속적인 약세와 수요 부진이 항암제 외 부문 매출을 계속 압박하고 경영진의 장기 백신 성장 목표를 약화시키고 있습니다.
- 단기 실적 압박 및 컨센서스 하향 조정: 다가오는 3분기 실적 발표를 앞두고 2026 회계연도 EPS에 대한 월가 컨센서스 전망치가 하향 조정되었으며, 애널리스트들은 인수 관련 GAAP 비용과 늘어난 R&D 지출로 인해 3분기 EPS가 전년 동기 대비 17.8% 감소할 것으로 전망하고 있습니다.
- 기술적 고평가 및 내부자 매도 압력: 최근 모멘텀 지표의 음수 전환과 내부자 매도 활동, 과거 평균 이익 멀티플을 크게 웃도는 거래 수준이 맞물리면서 기관의 차익 실현을 자극하고 장중 주가 변동성을 높였습니다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.







코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.