


Eli Lilly and Co (LLY) 주식 시작했습니다 상승 3.70%에 10월14일: 변동 원인


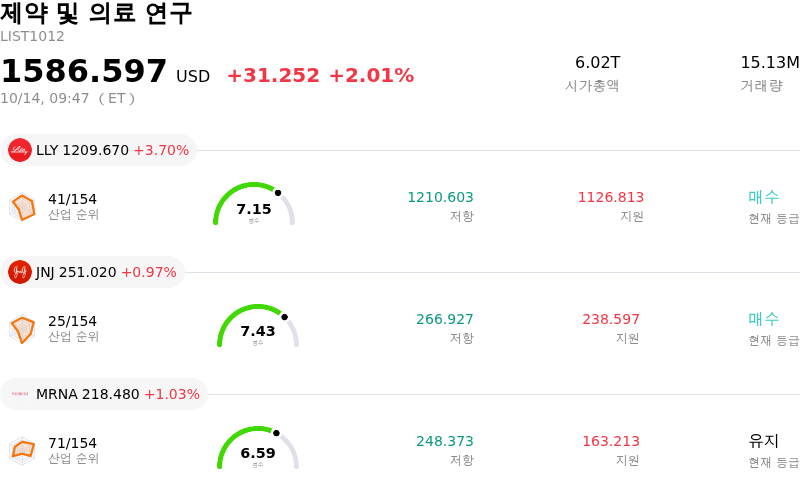
Eli Lilly and Co (LLY) 종목은 3.70% 상승하여 시작했습니다. 제약 및 의료 연구 업종은 2.01% 상승했습니다. 해당 기업은 산업 평균보다 우수한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Eli Lilly and Co (LLY) 상승 3.70%, Johnson & Johnson (JNJ) 상승 0.97%, Moderna Inc (MRNA) 상승 1.03%입니다.
오늘 Eli Lilly and Co(LLY) 주가 상승의 요인은 무엇인가요?
일라이 릴리는 다가오는 3분기 실적 발표를 앞두고 긍정적인 애널리스트 심리와 실적 전망치 상향 조정에 힘입어 강력한 주가 상승 모멘텀을 나타냈다. 월가 리서치 팀들은 이 제약 거인의 주력 대사 질환 및 비만 치료제인 마운자로와 젭바운드에 대한 지속적이고 견조한 수요를 이유로 들어 최근 연간 실적 전망치를 상향 조정했다. 투자자들은 주요 시장에서의 완만한 순가격 조정을 계속해서 상쇄하고 있는 글로벌 판매량의 대폭적인 확대를 반영한 연간 매출 가이던스에 힘입어, 회사의 견조한 매출 성장 궤적에 계속 주목하고 있다.
릴리의 장기 성장 파이프라인에 대한 신뢰 또한 주가를 추가로 뒷받침했다. 2027년 초 규제 당국에 대한 승인 신청을 목표로 하는 회사의 임상 단계 삼중 수용체 작용제 레타트루타이드에 대한 시장의 열기가 여전히 높은데, 애널리스트들은 이를 현재의 이중작용제 치료제를 넘어 시장 지배력을 확대할 수 있는 잠재적 차세대 성장 동력으로 보고 있다. 또한 릴리는 임상 단계의 표적 치료제와 버제니오 같은 기존 치료제를 병용하는 등 새로운 임상시험 협력을 통해 항암제 영역에서의 입지를 계속해서 넓혀가고 있다. 최근 기관 투자자의 공시를 통해 포트폴리오 비중 확대가 확인된 점 역시 강력한 스마트머니의 지지를 다시 한번 뒷받침했다.
장중 거래에서는 음성적인 회색시장의 펩타이드 모방품에 대한 규제 당국의 감독 및 법적 조치를 포함한 헬스케어 섹터 전반의 소식을 시장이 소화하면서 변동성이 높아졌다. 그러나 매수자들은 미승인 제품에 대한 단속이 릴리의 상업적 해자와 브랜드 보호를 강화할 것으로 판단해 장중 하락세를 빠르게 흡수했다. 이 주가의 상승 마감은 주요 경쟁 제약사 대비 릴리의 뛰어난 펀더멘털, 높은 이익률, 업계 선도적인 성장 프로필에 대한 기관 투자자들의 굳건한 신뢰를 반영한다.
Eli Lilly and Co(LLY) 기술 분석
기술적으로 Eli Lilly and Co (LLY) 종목은 MACD (12,26,9) 값이 8.579이며, 이는 매수 신호를 나타냅니다. 60.276의 상대강도지수 값은 중립 상태를 시사하고, 8.438의 윌리엄스 %R 값은 과매수 상태를 의미합니다. 주의 깊게 모니터링하십시오.
Eli Lilly and Co(LLY) 미디어 보도
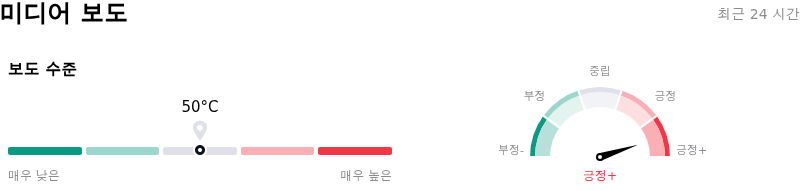
미디어 보도 측면에서 Eli Lilly and Co (LLY)는 보도 점수가 50이며, 이는 보통 수준의 미디어 주목도를 나타냅니다. 전체 시장 심리 지수는 현재 매우 강세 구역에 있습니다.
Eli Lilly and Co(LLY) 펀더멘털 분석
Eli Lilly and Co (LLY)는 제약 및 의료 연구 산업에 속하며 최신 연간 수익은 $65.18B이며, 산업 내에서 4위를 차지하고 있습니다. 순이익은 $20.64B이며, 산업 내에서 2위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $1313.69, 최고가는 $1600.00, 최저가는 $891.22입니다.
Eli Lilly and Co(LLY) 더 자세히 보기
기업 고유 리스크:
- 실효 가격 하락 가속화: 미국 실효 제품 가격은 3% 하락했으며(유리한 리베이트 조정을 제외하면 9% 하락), 해외 가격은 낮아진 보험 상환율로 인해 36% 하락하면서 순가격 하락 폭이 GLP-1 판매량 성장을 앞지를 위험이 제기되고 있습니다.
- 파이프라인 병용 요법의 내약성 우려: EloraTZP의 임상 2b상 데이터에서 부작용으로 인한 환자 치료 중단율이 10.8%~27.0%로 높게 나타나, 차세대 비만 치료제 요법의 상업적 전망과 내약성 프로필을 위협하고 있습니다.
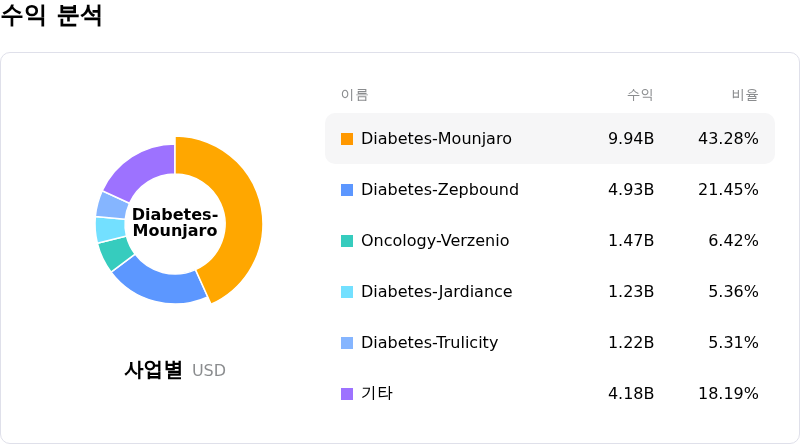
- 주력 제품 매출 집중 심화: 전체 회사 매출의 65% 이상이 마운자로와 젭바운드에 집중되어 있어, GLP-1 수요 변화, 메디케어 약가 규정 변경 및 공격적인 경쟁 압력에 회사가 크게 노출되어 있습니다.
- 높은 밸류에이션 멀티플 취약성: 선행 이익 기준 30배가 넘는 프리미엄 멀티플에 거래되면서 기관 분석가들은 단기 성장 모멘텀이 주가에 크게 반영되어 있다고 지적하며, 향후 분기 실적이 높아진 컨센서스 기대를 상회하지 못할 경우 하방 변동성이 확대될 수 있다고 경고합니다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.







코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.