


Shopify Inc (SHOP) 주식 시작했습니다 상승 3.13%에 10월12일: 투자자가 알아야 할 정보


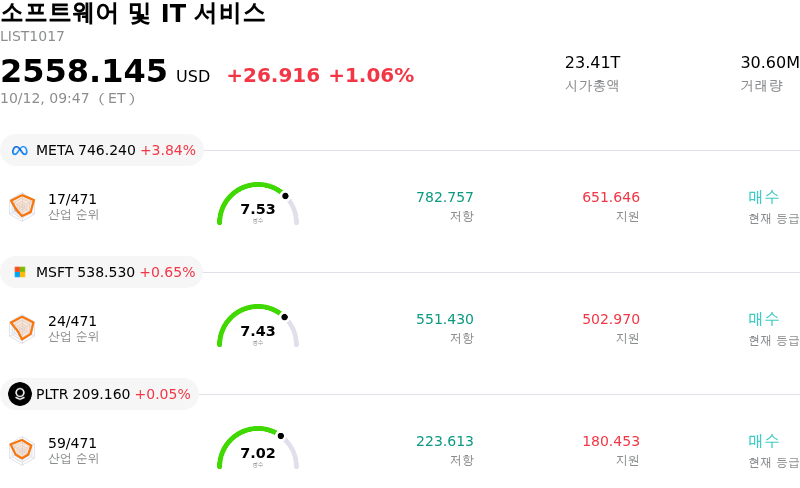
Shopify Inc (SHOP) 종목은 3.13% 상승하여 시작했습니다. 소프트웨어 및 IT 서비스 업종은 1.06% 상승했습니다. 해당 기업은 산업 평균보다 우수한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Meta Platforms Inc (META) 상승 3.84%, Microsoft Corp (MSFT) 상승 0.81%, Palantir Technologies Inc (PLTR) 상승 0.39%입니다.
오늘 Shopify Inc(SHOP) 주가 상승의 요인은 무엇인가요?
주요 투자회사들이 긍정적인 분석 리포트를 발표하고 목표주가를 올리면서 쇼피파이에 대한 월가의 투자심리가 눈에 띄게 개선되었다. 캔터 피츠제럴드와 제이피모간 등의 목표주가 상향을 포함한 최근 애널리스트들의 전망 수정은 쇼피파이의 장기적인 매출 성장과 지속적인 점유율 확대에 대한 기관투자가들의 신뢰가 높아졌음을 반영한다. 애널리스트들은 다가오는 분기 실적 발표를 앞두고 D2C(소비자 직거래) 채택 가속화, 견조한 총상품판매량(GMV) 추세, 강력한 가맹점 참여도를 기업가치 평가 기준을 높이는 핵심 기반으로 꼽았다.
쇼피파이가 거래 인프라 전반에 인공지능(AI)을 적극적으로 도입하고 있는 점도 매수세를 더욱 자극하고 있다. 주요 기술 플랫폼들과의 파트너십 강화로 브라우저 기반 AI 에이전트가 숍페이(Shop Pay)를 통해 직접 결제를 실행할 수 있게 되면서, 에이전트형 쇼핑(agentic shopping) 시장에서 필수적인 결제 인프라로서 쇼피파이의 입지가 한층 견고해졌다. 또한 최근 연말연시 커머스 조사에 따르면 소비자가 상품 탐색에 AI 도구를 빠르게 도입하는 가운데 가맹점들은 성수기 매출 증가에 대비하고 있는 것으로 나타났다. 쇼피파이는 대화형 및 자동화 커머스의 중심에 위치함으로써 차세대 이커머스 인프라에 투자하려는 성장 지향적 투자자들을 지속적으로 끌어모으고 있다.
이러한 상승세에도 불구하고 주가는 광범위한 거시경제적 환경 변화와 밸류에이션 고려 요인으로 인해 장중 상당한 변동성을 보였다. 국채 금리 하락과 소프트웨어 및 기술 섹터 전반의 위험자산 선호 심리가 성장주를 뒷받침했으나, 쇼피파이의 높은 밸류에이션 멀티플은 시장 기대치 변화에 민감하게 반응하는 요인으로 작용하고 있다. 기관투자가들은 공격적인 매출 확대와 단기 마진 동향 사이에서 균형을 잡으며, 구독 매출 대비 마진이 낮은 가맹점 솔루션 중심의 매출 구성 변화에 주목하고 있다. 이처럼 높아진 성장 기대감과 섹터 전반의 거래 활동이 맞물리면서 장중 거래량과 변동성이 크게 확대되었다.
Shopify Inc(SHOP) 기술 분석
기술적으로 Shopify Inc (SHOP) 종목은 MACD (12,26,9) 값이 6.256이며, 이는 매수 신호를 나타냅니다. 75.497의 상대강도지수 값은 매수 상태를 시사하고, 7.662의 윌리엄스 %R 값은 과매수 상태를 의미합니다. 주의 깊게 모니터링하십시오.
Shopify Inc(SHOP) 펀더멘털 분석
Shopify Inc (SHOP)는 소프트웨어 및 IT 서비스 산업에 속하며 최신 연간 수익은 $11.56B이며, 산업 내에서 32위를 차지하고 있습니다. 순이익은 $1.23B이며, 산업 내에서 40위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $173.95, 최고가는 $220.00, 최저가는 $120.00입니다.
Shopify Inc(SHOP) 더 자세히 보기
기업 특화 리스크:
- 높은 밸류에이션 부담 및 기술적 과매수 우려: 8일 연속 상승 이후 선행 주가수익비율(P/E)이 79~84배를 넘어서고 PEG 비율이 2.55를 기록하는 등 밸류에이션 부담이 가중된 가운데, 상대강도지수(RSI) 기술적 지표가 과매수 구간(70 초과)을 나타내고 있습니다. 이에 따라 최근 애널리스트들의 투자의견 하향 조정("강력 매도")이 잇따랐으며, 3분기 실적이 높아진 시장 기대치를 충족하지 못할 경우 기관의 공격적인 차익 실현 매물에 취약해질 수 있습니다.
- AI 연산 비용 증가 및 영업이익률 압박: 자체 생성형 AI 도구(Sidekick AI 및 Canvas 등)를 위한 대규모 연산 및 인프라 비용으로 인해 영업비용(OpEx)이 가파르게 증가함에 따라, 견조한 매출 성장에도 불구하고 영업비용 증가가 순이익률을 압박할 것이라는 기관의 우려가 지속되고 있습니다.
- 핵심 중소상공인(SME) 판매자 기반의 거시경제적 스트레스: 지속되는 고금리와 변동성 높은 에너지 가격은 중소기업 및 소상공인(SME) 판매자의 수익성과 신용 접근성을 악화시키고 있으며, 이는 주요 연말 쇼핑 시즌을 앞두고 판매자 이탈 증가 및 총상품판매량(GMV) 성장 둔화 우려를 키우고 있습니다.
- 플랫폼 탈중개화 및 AI 생태계 경쟁: 자율형 제3자 AI 쇼핑 에이전트와 경쟁사 엔터프라이즈 도구의 급격한 확산으로 자체 가맹점 쇼핑몰을 거치지 않는 거래가 늘어날 위험이 커지고 있습니다. 소비자 상호작용이 플랫폼 외부로 집중될 경우 쇼피파이(Shopify)의 네트워크 효과, 가맹점 수수료율(take-rate) 및 숍 페이(Shop Pay) 거래액이 감소할 우려가 있습니다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.







코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.