


Palo Alto Networks Inc (PANW) 주식 시작했습니다 하락 3.39%에 9월29일: 변동 원인


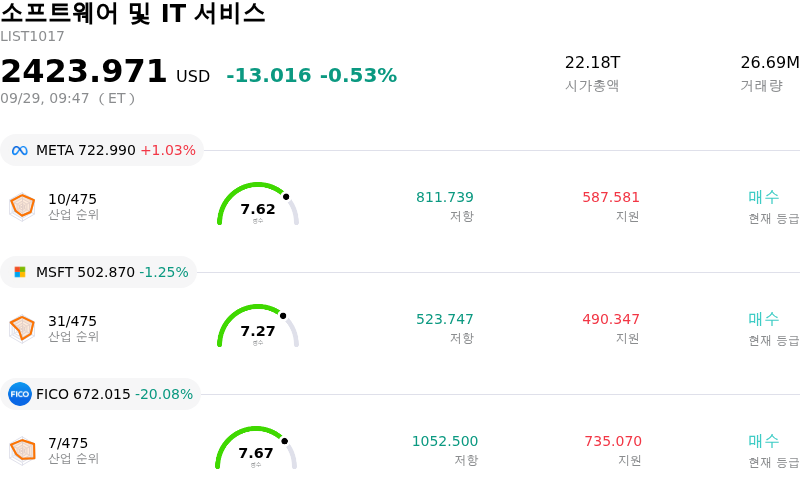
Palo Alto Networks Inc (PANW) 종목은 3.39% 하락하여 시작했습니다. 소프트웨어 및 IT 서비스 업종은 0.53% 하락했습니다. 해당 기업은 산업 평균보다 저조한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Meta Platforms Inc (META) 상승 0.79%, Microsoft Corp (MSFT) 하락 1.20%, Fair Isaac Corp (FICO) 하락 20.08%입니다.
오늘 Palo Alto Networks Inc(PANW) 주가 하락의 요인은 무엇인가요?
팔로알토 네트워크스 주가가 수개월 만의 고점 근처까지 치솟았던 강력한 연일 상승세 이후 시장 참가자들의 차익 실현 매물이 출회되면서 두드러진 조정을 받았다. 최근의 주가 급등은 '유닛 42 컨티뉴어스 프론티어 AI 디펜스(Unit 42 Continuous Frontier AI Defense)' 플랫폼 출시와 전략적 AI 안전 협력, 그리고 월가의 연이은 목표주가 상향 조정이 견인했다. 그러나 밸류에이션이 가파르게 상승한 후, 소프트웨어 섹터 전반의 장중 변동성이 커진 상황에서 기관 투자자들이 최근의 시세 차익을 확정하려 함에 따라 단기 모멘텀은 약화되었다.
밸류에이션 경계감도 이번 주가 후퇴의 주요 원인으로 작용했다. 과거 소프트웨어 업계 기준 대비 높은 프리미엄에서 거래됨에 따라 증권사 리서치 센터에서는 동사의 위험 대비 수익성에 대한 검증을 강화했다. 일부 애널리스트는 인공지능(AI) 익스포저 관리 시장에서의 점유율 확대를 반영해 목표주가를 올렸지만, 다른 애널리스트들은 현재의 거래 멀티플 수준에서는 사업 집행상의 작은 차질도 용인되기 어렵다고 경고했다. 애널리스트 간의 이 같은 시각 차이는 단기 성장 전망이 현재 밸류에이션에 얼마나 이미 선반영되어 있는지에 대한 논쟁을 부각시켰다.
10b5-1 매매계획에 따라 진행된 임원진의 내부자 주식 매각 내역을 담은 정례 공시 역시 추가적인 하락 압력을 가했다. 이러한 거래는 미리 설정된 계획에 따른 것이었지만, 주가가 고점에 위치한 상태에서 공시가 나오자 단기적인 시장 민감도가 증폭되었다. 여기에 고멀티플 기술주 전반의 숨고르기 장세가 더해지며 매수세가 관망세로 돌아서자 주가는 매도 압력에 직면했고, 가파른 상승 곡선을 그린 이후 주가가 조정을 받게 되었다.
Palo Alto Networks Inc(PANW) 기술 분석
기술적으로 Palo Alto Networks Inc (PANW) 종목은 MACD (12,26,9) 값이 4.349이며, 이는 매수 신호를 나타냅니다. 54.521의 상대강도지수 값은 중립 상태를 시사하고, 25.041의 윌리엄스 %R 값은 매수 상태를 의미합니다. 주의 깊게 모니터링하십시오.
Palo Alto Networks Inc(PANW) 미디어 보도
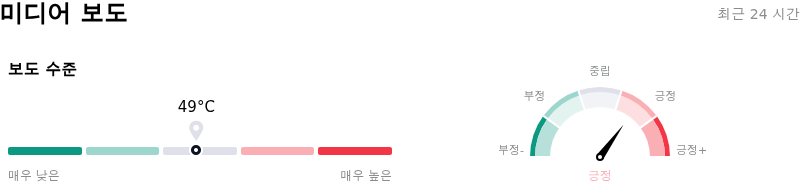
미디어 보도 측면에서 Palo Alto Networks Inc (PANW)는 보도 점수가 49이며, 이는 보통 수준의 미디어 주목도를 나타냅니다. 전체 시장 심리 지수는 현재 강세 구역에 있습니다.
Palo Alto Networks Inc(PANW) 펀더멘털 분석
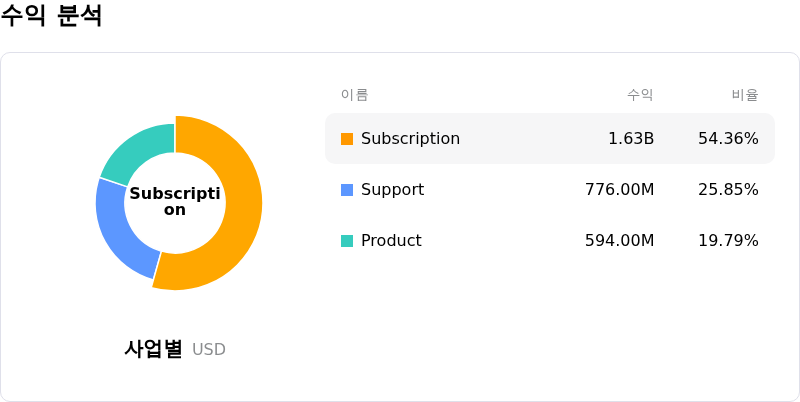
Palo Alto Networks Inc (PANW)는 소프트웨어 및 IT 서비스 산업에 속하며 최신 연간 수익은 $11.48B이며, 산업 내에서 33위를 차지하고 있습니다. 순이익은 $307.00M이며, 산업 내에서 90위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $396.16, 최고가는 $475.00, 최저가는 $190.00입니다.
Palo Alto Networks Inc(PANW) 더 자세히 보기
기업별 위험 요인:
- 극단적인 밸류에이션 멀티플 및 애널리스트 투자의견 하향: 번스타인을 포함한 월가 증권사들은 PANW에 대한 투자의견을 '마켓퍼폼(Market Perform)'으로 하향 조정하고 목표주가를 351달러로 제시했다. 이들 기관은 700배가 넘는 트레일링 PER(주가수익비율)과 29배에 육박하는 PSR(주가매출비율)을 지적하며, AI 보안 부문의 성장 성과가 시장 기대에 미치지 못할 경우 주가가 가파른 하방 변동성에 노출될 수 있다고 경고했다.
- ARR 성장세 둔화 및 인수 통합에 따른 이익률 부담: 향후 전망에 따르면 차세대 보안 연간 반복 매출(ARR) 성장률이 22%~23% 수준으로 둔화될 것으로 예상된다. 한편 높은 주식기준보상과 사이버아크, 크로노스피어 등 인수합병에 따른 지속적인 통합 비용으로 인해 GAAP 순이익 압박과 영업이익률 축소가 이어지고 있다.
- 내부자 주식 매도 증가: 미국 증권거래위원회(SEC) 서식 4 공시에 따르면, 최근 몇 달간 이사진의 매도액이 총 1,000만 달러를 넘어서고 지난 1년간 내부자 순매도액이 1억 3,800만 달러에 달하는 등 주목할 만한 내부자 매도가 나타났다. 이는 밸류에이션이 사상 최고치 부근에 도달한 상황에서 경영진이 신중한 태도를 취하고 있음을 시사한다.
- 고객 신용도 악화: 재무 공시에 따르면 팔로알토 네트웍스의 내부 신용위험 등급 중 가장 취약한 구간(7~10등급)에 속한 고객 매출채권이 1,800만 달러에서 4,300만 달러로 2배 이상 증가했다. 이에 따라 기업 금융 계약 관련 거래상대방의 채무불이행 위험과 잠재적 대손상각비 부담이 커지고 있다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.
추천 기사







코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.