


Snowflake Inc (SNOW) 주식 움직였습니다 하락 4.13%에 9월2일: 투자자가 알아야 할 정보


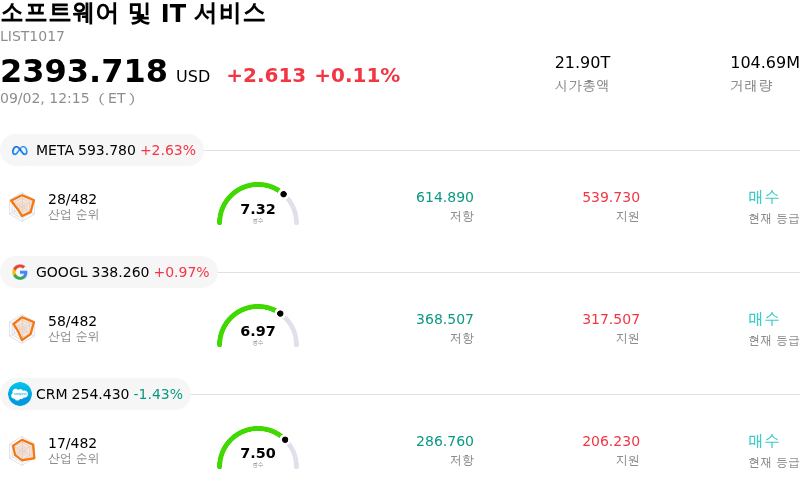
Snowflake Inc (SNOW) 종목은 4.13% 하락하여 움직였습니다. 소프트웨어 및 IT 서비스 업종은 0.11% 상승했습니다. 해당 기업은 산업 평균보다 저조한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Meta Platforms Inc (META) 상승 2.63%, Alphabet Inc Class A (GOOGL) 상승 1.00%, Salesforce Inc (CRM) 하락 1.22%입니다.
오늘 Snowflake Inc(SNOW) 주가 하락의 요인은 무엇인가요?
장 마감 후 예정된 회계연도 2분기 실적 발표를 앞두고 투자자들이 포트폴리오의 위험을 적극적으로 줄이면서 스노우플레이크 주가는 거래 시간 동안 뚜렷한 하락 압력을 받았다. 주가를 52주 신고가 근처까지 끌어올린 수개월간의 두드러진 상승세에 이어 시장 참가자들은 차익 실현을 선택했다. 실적 발표에 앞선 대폭의 주가 상승으로 월가 전반의 기대치가 높아져 실수나 실망에 대한 여지가 거의 없어졌고, 이에 따라 신중한 트레이더들은 분기 실적 발표 전에 비중을 축소했다.
이러한 약세의 배경에는 밸류에이션 부담, 높은 공매도 잔고, 방어적인 옵션 포지셔닝이 복합적으로 작용하고 있다. 실적 발표를 앞두고 옵션 시장은 실적 발표 후 상당한 주가 변동성을 반영했으며, 트레이더들이 하방 위험 회피를 모색함에 따라 거래일 동안 풋옵션 거래량이 콜옵션 거래량을 넘어섰다. 최근 여러 셀사이드 애널리스트가 견조한 클라우드 소비 전망을 바탕으로 목표주가를 올렸지만, 회사의 GAAP 기준 흑자 부재, 높은 주식 기반 보상, 활발한 내부자 매도를 둘러싼 시장의 의구심은 여전하다. 공매도 잔고가 역사적 고점 근처에서 유지되는 가운데, 강세적인 매출 모멘텀과 근본적인 회계상 손실 지표 간의 팽팽한 대립이 방어적인 리밸런싱을 유발했다.
기관 투자자들에게 이번 주가 조정은 경영진의 발언을 앞두고 펀더멘털이 변화했다기보다는 전술적인 위험 관리를 반영한 것이다. 주가의 단기 향방을 결정할 핵심 촉매로는 2분기 제품 매출 실적, 순매출 유지율 지표, 그리고 수정된 연간 실적 전망치가 꼽힌다. 기업용 인공지능(AI) 워크로드 및 기업용 데이터 클라우드 도입의 지속적인 가속화를 입증하는 견조한 실적 발표는 신속한 주가 회복을 이끌 수 있는 반면, 높은 소프트웨어 밸류에이션을 감안할 때 향후 전망에서의 어떠한 보수적 태도도 단기 변동성을 높은 수준으로 유지시킬 수 있다.
Snowflake Inc(SNOW) 기술 분석
기술적으로 Snowflake Inc (SNOW) 종목은 MACD (12,26,9) 값이 -8.052이며, 이는 중립 신호를 나타냅니다. 46.108의 상대강도지수 값은 중립 상태를 시사하고, 96.934의 윌리엄스 %R 값은 과매도 상태를 의미합니다. 주의 깊게 모니터링하십시오.
Snowflake Inc(SNOW) 펀더멘털 분석
Snowflake Inc (SNOW)는 소프트웨어 및 IT 서비스 산업에 속하며 최신 연간 수익은 $4.68B이며, 산업 내에서 69위를 차지하고 있습니다. 순이익은 $-1.33B이며, 산업 내에서 605위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $335.08, 최고가는 $500.00, 최저가는 $110.00입니다.
Snowflake Inc(SNOW) 더 자세히 보기
기업 특정 리스크:
- 실적 발표 전 옵션 스큐 및 높은 내재 변동성: 스노플레이크의 다가오는 분기 실적 발표를 앞두고 옵션 시장 가격은 10%~12%의 당일 주가 변동을 예상하고 있으며, 단기 주문 흐름이 풋옵션에 크게 쏠려 있어(풋/콜 거래량 비율 1.88 수준) 하방 리스크를 헤지하려는 기관 수요를 반영하고 있다.
- 부담스러운 밸류에이션 및 높은 가이던스 민감도: 시가총액이 1,100억 달러를 넘어서고 선행 이익 배수가 235배에 육박해 오차 범위를 허용하지 않는 상황이며, 기업 소비 매출이 소폭 둔화하거나 향후 실적 가이던스가 부진할 경우 주가가 급격한 가격 재조정에 노출될 수 있다.
- 상당한 공매도 잔고 및 높은 주식 기반 보상: 기관 공매도 세력이 스노플레이크의 지속적인 GAAP 기준 수익성 부재와 분기당 4억 달러를 초과하는 과도한 주식 기반 보상을 겨냥함에 따라 공매도 잔고가 60억 달러 이상으로 늘어났으며, 이는 주식 가치를 희석하고 보고된 현금 지표를 왜곡한다.
- AI 제품 마진 압축 우려: 기관 리서치에서는 구조적 마진 우려를 강조하고 있다. 데이터 파이프라인 및 생성형 모델과 같은 신규 AI 기반 워크로드가 현재 스노플레이크의 핵심 클라우드 데이터 플랫폼보다 낮은 매출총이익률을 기록함에 따라, 제품 믹스 변화 시 마진 희석 위험이 존재하기 때문이다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.






코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.