


Shopify Inc (SHOP) 주식 시작했습니다 상승 3.36%에 8월27일: 핵심 원인 공개


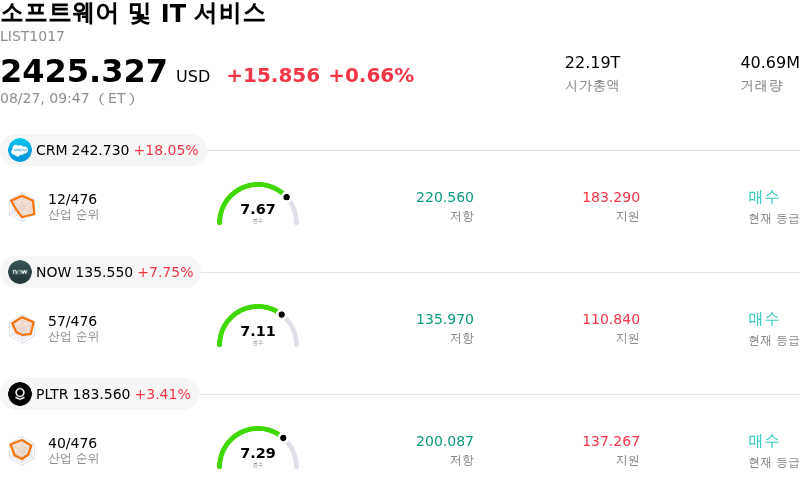
Shopify Inc (SHOP) 종목은 3.36% 상승하여 시작했습니다. 소프트웨어 및 IT 서비스 업종은 0.66% 상승했습니다. 해당 기업은 산업 평균보다 우수한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Salesforce Inc (CRM) 상승 18.34%, ServiceNow Inc (NOW) 상승 7.75%, Palantir Technologies Inc (PLTR) 상승 3.83%입니다.
오늘 Shopify Inc(SHOP) 주가 상승의 요인은 무엇인가요?
주요 인공지능(AI) 선도 기업들의 뛰어난 실적 발표로 기술주 전반에 위험 선호 심리가 강화되면서, 쇼피파이는 장중 변동성이 확대되는 가운데서도 상승세를 기록했다. 반도체 및 소프트웨어 분야의 호실적 발표는 기업의 IT 지출이 견조하게 유지되고 있다는 점을 기관 투자자들에게 재확인시켜 주었다. 이러한 거시적 배경은 고성장 SaaS(소프트웨어형 서비스) 플랫폼에 대한 매수세를 다시 불러일으켰고, 시장 참가자들이 우량 기술 자산으로 돌아옴에 따라 쇼피파이도 긍정적인 모멘텀을 확보했다.
쇼피파이 주가는 뛰어난 2분기 실적과 상향 조정된 연간 전망에 힘입어 펀더멘털 측면의 지지를 지속적으로 받고 있다. 최근 재무 공시에서는 견조한 매출 성장과 총상품판매량(GMV)의 뚜렷한 가속화, 월가 예상치를 상회하는 강력한 잉여현금흐름 마진이 확인됐다. 또한 경영진은 운영 비용을 통제하는 동시에 사이드킥(Sidekick) 및 판매자 자동화 기능 등 자체 AI 도구를 성공적으로 수익화하여 명확한 영업 레버리지를 입증했다. 특히 쇼피파이 플러스와 B2B 커머스 솔루션을 통한 기업용 채널의 빠른 확장은 시장 점유율 확대의 지속 가능성에 대한 투자자들의 신뢰를 더욱 공고히 했다.
장중 가격 변동성은 잭슨홀 심포지엄을 앞두고 미국 연방준비제도(Fed)의 통화정책 및 인플레이션 데이터를 둘러싼 거시경제적 불확실성과 기업의 긍정적인 펀더멘털 사이에서 트레이더들이 균형을 모색함에 따라 나타난 시장 마찰을 반영했다. 최근 주가 상승에 따른 시스템 트레이딩과 전술적 차익 실현 매물 역시 일시적인 변동성 확대를 가중시켰다. 그럼에도 불구하고 애널리스트들의 건설적인 평가, 주요 투자은행들의 지속적인 목표주가 조정, 근본적인 운영 효율성은 단기적으로 주가에 견고한 바탕을 제공하고 있다.
Shopify Inc(SHOP) 기술 분석
기술적으로 Shopify Inc (SHOP) 종목은 MACD (12,26,9) 값이 -0.894이며, 이는 중립 신호를 나타냅니다. 63.441의 상대강도지수 값은 중립 상태를 시사하고, 27.661의 윌리엄스 %R 값은 매수 상태를 의미합니다. 주의 깊게 모니터링하십시오.
Shopify Inc(SHOP) 펀더멘털 분석
Shopify Inc (SHOP)는 소프트웨어 및 IT 서비스 산업에 속하며 최신 연간 수익은 $11.56B이며, 산업 내에서 32위를 차지하고 있습니다. 순이익은 $1.23B이며, 산업 내에서 40위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $171.15, 최고가는 $220.00, 최저가는 $110.00입니다.
Shopify Inc(SHOP) 더 자세히 보기
기업 특화 리스크:
- 높은 밸류에이션 멀티플에 따른 취약성: 2026년 예상 잉여현금흐름의 약 67배, 매출 대비 기업가치(EV/Sales)의 11배가 넘는 수준에서 거래되고 있는 쇼피파이는 주식 할인율 변동이나 소프트웨어 섹터 내 자본 재배치가 발생할 경우 공격적인 차익 실현과 장중 변동성에 매우 취약한 상태를 유지하고 있습니다.
- AI 생태계 경쟁 및 채널 탈중개화: 애널리스트들의 커멘트에 따르면, 소상공인용 자체 AI 커머스 도구를 출시하는 메타 플랫폼스 같은 경쟁 빅테크의 위협이 커지고 있으며, 신규 에이전트형 AI 인터페이스가 쇼피파이의 자체 스토어프론트 인프라로부터 고객 관계의 주도권을 빼앗을 수 있다는 리스크도 제기되고 있습니다.
- 매출 비중 변화에 따른 총마진 압박: 마진이 낮은 머천트 솔루션 부문의 빠른 확장이 고마진 서브스크립션 솔루션 부문의 성장을 계속 앞지르고 있는 가운데, 지속적인 AI 개발 비용과 매출의 33%~34% 수준으로 제시된 3분기 영업비용 가이던스가 마진 확장을 제한하고 있습니다.
- 핀테크 신용 및 가맹점 부도 익스포저: 숍페이(Shop Pay) 및 금융 서비스 상품에 대한 가맹점의 의존도가 높아짐에 따라, 거시경제 차원의 소비 지출이 둔화될 경우 쇼피파이가 안게 되는 거래상대방 부도 리스크, 거래 손실 부채, 신용충당금 관련 익스포저가 확대되고 있습니다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.




코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.