


NetEase Inc (NTES) 주식 움직였습니다 상승 7.51%에 8월21일: 변동을 뒷받침하는 사실



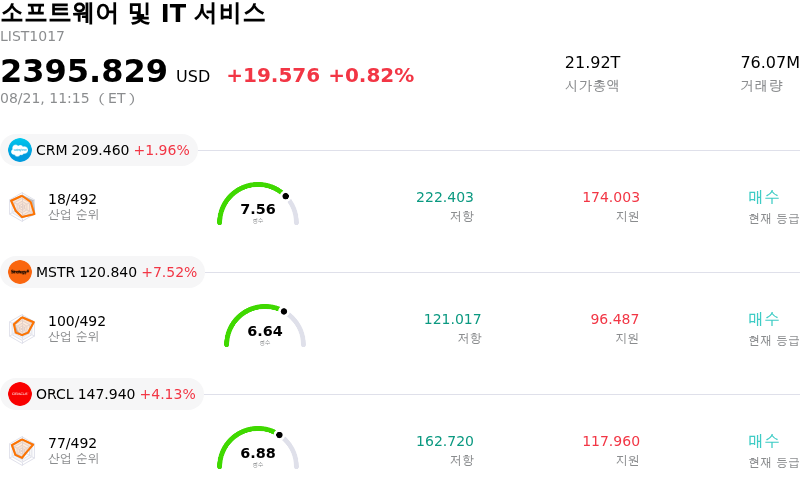
NetEase Inc (NTES) 종목은 7.51% 상승하여 움직였습니다. 소프트웨어 및 IT 서비스 업종은 0.82% 상승했습니다. 해당 기업은 산업 평균보다 우수한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Salesforce Inc (CRM) 상승 1.96%, Strategy Inc (MSTR) 상승 7.52%, Oracle Corp (ORCL) 상승 4.13%입니다.
오늘 NetEase Inc(NTES) 주가 상승의 요인은 무엇인가요?
시장 참가자들이 넷이즈의 2분기 실적을 재평가함에 따라 주가는 강한 상승 모멘텀과 장중 변동성을 동시에 나타냈다. 영업외 지분 투자 손실로 인한 순이익 하회 소식에 초반 투자 심리는 다소 위축됐으나, 투자자들은 이내 회사의 견조한 실질 펀더멘털로 눈을 돌렸다. 넷이즈는 핵심 게임 및 부가가치 서비스 사업의 견조한 성장에 힘입어 월가 전망치를 상회하는 분기 매출을 달성했다. 또한 플랫폼 수익 배분 수수료 감소, PC 게임 포트폴리오 개선, 엄격한 비용 통제로 매출총이익률이 눈에 띄게 확대되면서 수익성 지표가 대폭 개선됐고, 이에 따라 영업이익 증가율도 시장 컨센서스 전망치를 여유 있게 상회했다.
월가 주요 애널리스트들의 긍정적인 평가와 목표주가 조정이 이어지면서 이러한 상승세는 한층 더 탄력을 받았다. 리서치 기관들은 순이익에 가해진 압박이 핵심 사업의 구조적 문제라기보다는 보유 지분에 대한 일시적인 영업외 평가 손실에서 비롯된 점을 강조했다. 애널리스트들은 '몽환서유(Fantasy Westward Journey)' 등 대표 프랜차이즈 게임의 지속적인 유저 참여와 기대되는 신작 라인업을 핵심 구조적 모멘텀으로 꼽았다. 아울러 넷이즈의 탄탄한 재무구조와 우수한 유동성 수준도 투자 심리를 한층 강화했다. 꾸준한 분기 현금 배당 지급과 적극적인 자사주 매입을 골자로 하는 회사의 주주 환원 정책은 밸류에이션을 견고하게 받쳐주며 기관과 개인 투자자 모두의 매수세를 자극했다.
NetEase Inc(NTES) 기술 분석
기술적으로 NetEase Inc (NTES) 종목은 MACD (12,26,9) 값이 -0.926이며, 이는 매도 신호를 나타냅니다. 52.429의 상대강도지수 값은 중립 상태를 시사하고, 34.398의 윌리엄스 %R 값은 매수 상태를 의미합니다. 주의 깊게 모니터링하십시오.
NetEase Inc(NTES) 펀더멘털 분석
NetEase Inc (NTES)는 소프트웨어 및 IT 서비스 산업에 속하며 최신 연간 수익은 $624.44M이며, 산업 내에서 246위를 차지하고 있습니다. 순이익은 $217.88M이며, 산업 내에서 101위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $160.34, 최고가는 $197.21, 최저가는 $132.00입니다.
NetEase Inc(NTES) 더 자세히 보기
기업 고유 리스크:
- 영업외손실로 인한 2분기 실적 미달: 넷이즈는 2026년 2분기 조정 ADS당 순이익이 12.02위안(1.80달러)을 기록하며 월가 컨센서스 예상치인 15.54위안(2.31달러)을 22% 이상 하회했다고 발표했다. 높은 실효세율과 함께 약 30억 위안 규모의 지분 투자 손실로 인해 당기순이익이 크게 감소한 여파다.
- 영업비용 및 R&D 비용 증가: 이번 분기 총 영업비용은 연구개발비 지출 증가와 해외 타이틀 출시를 지원하기 위한 공격적인 마케팅 비용 집행으로 인해 전분기 대비 91억 위안으로 확대되었으며, 이에 따라 매출 성장에도 불구하고 순이익 창출에 부담을 주었다.
- 비게임 부문의 매출 감소 및 정체: 비핵심 사업 부문이 운영상 약세를 보였다. 혁신 사업 매출이 전년 동기 대비 3.5% 감소한 반면, 넷이즈 클라우드 뮤직 매출은 20억 위안으로 정체되어 전반적인 경영 리스크와 핵심 게임 포트폴리오에 대한 의존도를 높였다.
- 임원 내부자의 주식 매도 및 월가의 목표주가 하향: 최근 규제 공시를 통해 폴 볼츠 주니어(Paul Boltz Jr.) 최고법률책임자가 직접 보유 주식의 45%를 처분하는 등 경영진 내부자의 상당한 주식 매도가 확인되었으며, 맥쿼리 등 셀사이드 증권사들의 목표주가 하향 조정이 더해지며 투자심리에 부담으로 작용하고 있다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.








코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.