


SK하이닉스 6% 이상 급등에 장 전 메모리주 강세; 주가 145달러 돌파할까?



AI 팟캐스트


미국 동부시간 10월 23일, 전일 급락했던 미국 메모리 반도체 주가가 기술적 반등과 펀더멘털 개선을 바탕으로 일제히 반등했다. 웨스턴디지털의 실적 호조와 씨티의 SK하이닉스 3분기 영업이익 호조 전망은 AI 및 서버용 메모리 수요가 여전히 견조함을 시사했다. 기술적으로 SK하이닉스의 140달러 선 회복은 추가 상승과 하락을 가르는 분기점으로 작용하며, 거래량에 따른 145달러 돌파 여부 혹은 132달러 하회 여부에 따라 향후 155~160달러 도달 또는 125달러 재테스트 가능성이 제기된다. 이번 반등은 숏커버링과 기술적 요인이 복합적으로 작용한 결과로 해석된다.

TradingKey - 미국 동부시간 금요일(10월 23일), 전 거래일 급락했던 미국 메모리 반도체 주가가 일제히 반등했다. SK하이닉스(SKHY)는 개장 전 거래에서 6% 이상 상승했고, 샌디스크(SNDK)와 실리콘모션(SIMO)은 3% 넘게 올랐으며, 마이크론 테크놀로지(MU)는 2% 이상 올랐다.
이번 반등은 무엇보다 메모리 섹터에 매물이 집중된 이후 나타난 기술적 반등이었다. 목요일에는 AI 인프라 투자 수익률, 외부 자금 조달 의존도, 기술 기업의 설비투자 지속 가능성에 대한 우려가 커지면서 필라델피아 반도체 지수가 약 6.7% 급락했다. 마이크론은 6.3% 하락했고 샌디스크는 8.5% 떨어졌으며, SK하이닉스 ADR은 8% 넘게 폭락해 단기 기술 지표가 약세 영역 또는 과매도 구간에 가까운 수준으로 빠르게 진입했다.
나스닥 선물 지수가 회복되면서 전 거래일 큰 폭의 손실을 입었던 메모리주로 자금이 다시 유입되었다. 그러나 이번 반등은 펀더멘털의 뒷받침도 받았다. 웨스턴디지털의 최근 분기 매출은 전년 동기 대비 55% 증가했으며, 조정 주당순이익(EPS)과 다음 분기 가이던스 모두 시장 예상치를 상회해 AI 데이터 센터 및 클라우드 컴퓨팅 고객의 대용량 저장장치 수요가 여전히 견조함을 보여주었다.
씨티는 최근 SK하이닉스에 대한 '매수' 투자의견을 유지하며, 3분기 영업이익이 시장 컨센서스를 약 8% 상회하는 81조 3,000억 원에 달할 것으로 전망했다. 씨티는 HBM, 서버용 DRAM, 기업용 SSD 수요가 2028년까지 메모리 공급 부족을 연장시킬 수 있으며, 현재 밸류에이션에는 연장된 업황 상승 사이클의 잠재력이 아직 충분히 반영되지 않았다고 보고 있다.
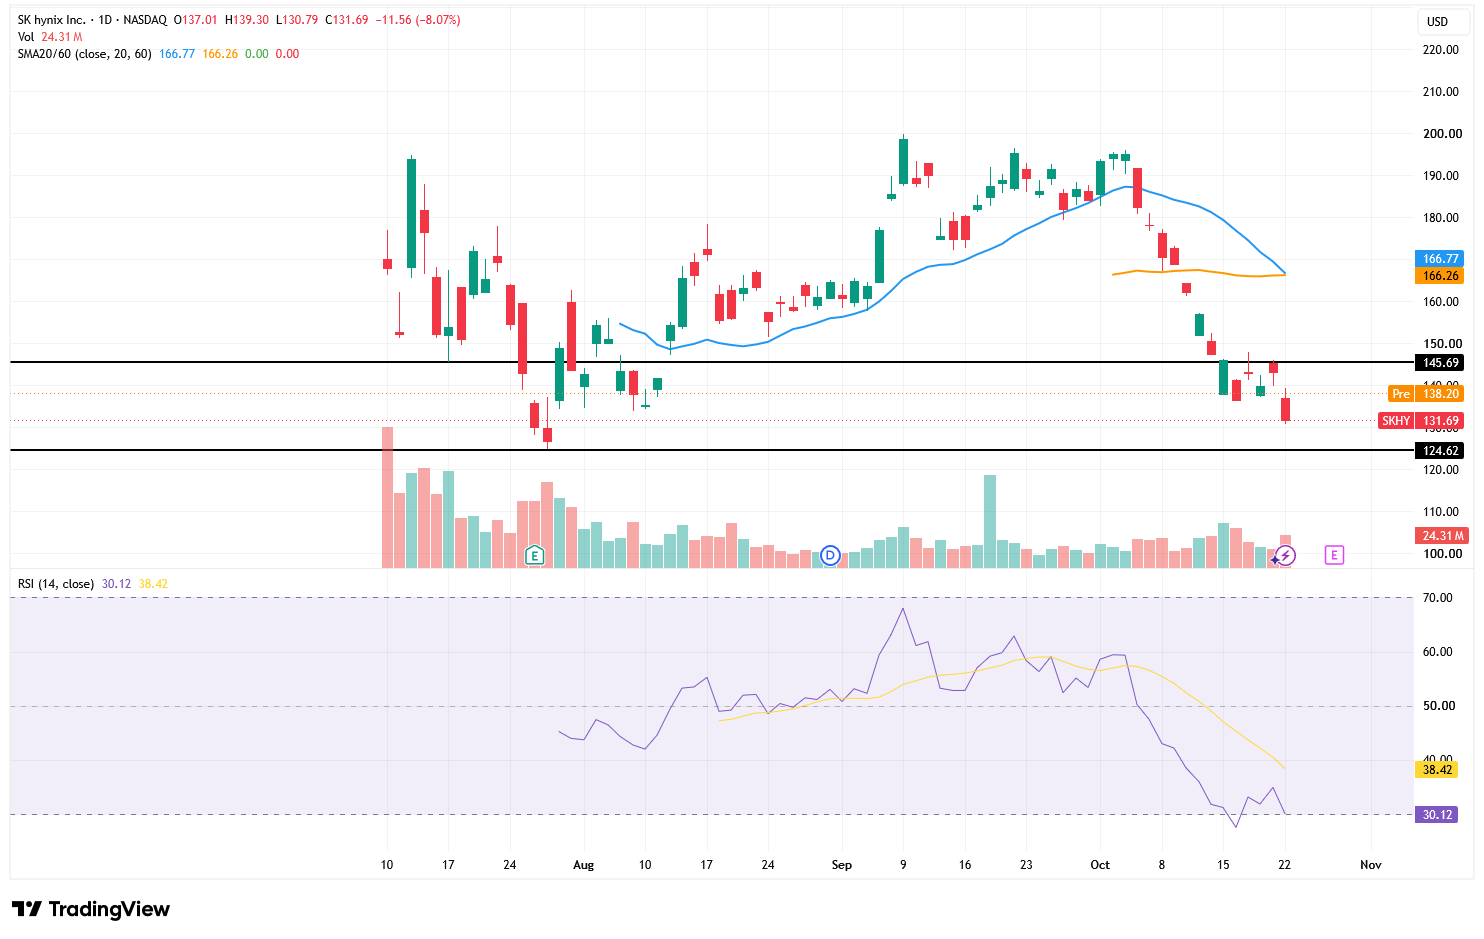
출처: TradingView
기술적으로 SK하이닉스는 10월 22일 131.69달러로 마감한 뒤 10월 23일 개장 전 거래에서 139.82달러로 회복하며 주요 라운드 피겨(마디가)인 140달러 선에 다시 접근했다. 이 수준은 1차 단기 저항선이자 이번 반등이 단순한 과매도 반등인지, 아니면 추세 회복의 시작인지를 판단하는 핵심 분기점 역할을 한다.
개장 후 SKHY가 거래량의 뒷받침을 받아 일봉상 140달러 위에서 마감할 경우, 주가는 다음으로 143달러에서 145달러 사이의 저항 구간을 테스트할 것이다. 이 구간은 이전 갭하락 전의 매물 집중 구간과 가까워 뚜렷한 원금 회수성 매도 압력이 예상된다.
주가가 대량 거래량을 동반해 145달러를 돌파하고 이후 거래일 동안 이를 지지선으로 전환하면, 반등 목표치는 155~160달러로 상향될 수 있다. 145달러를 기준으로 160달러는 약 10%의 추가 상승 여력을 의미하며, 단기 하락 추세 구조를 예비적으로 반전시키게 된다.
반대로 SK하이닉스가 상승 개장 후 장중 하락하여 132달러 아래로 다시 떨어진다면, 이번 반등이 지속적인 신규 매수세보다는 주로 숏커버링에 의해 주도되었음을 시사한다. 이 경우 주가는 125달러를 다시 테스트할 수 있으며, 시장의 위험 선호도가 더욱 악화될 경우 118~120달러가 다음 주요 지지 구간이 될 것이다.
이 콘텐츠는 AI를 활용하여 번역되었으며, 명확성을 확보할 수 있도록 검토 과정을 거쳤습니다. 정보 제공 용도로만 제공됩니다.










코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.