


웨스턴디지털 실적 프리뷰: 매출 47% 증가 전망, 월가 최고 목표주가 900달러



AI 팟캐스트


웨스턴디지털은 동부시간 기준 10월 22일 미국 증시 마감 후 2027 회계연도 1분기 실적을 발표할 예정이다.
팩트셋 데이터에 따르면 이번 분기 매출은 전년 동기 대비 약 47% 증가한 41억 4,000만 달러, 조정 주당순이익(EPS)은 약 131% 증가한 4.11달러를 기록할 것으로 예상된다. 이는 회사 측의 기존 가이던스 상단에 가까운 수준이다.
성장은 주로 클라우드 컴퓨팅 및 AI 데이터 센터의 고용량 니어라인 하드드라이브 수요가 이끌고 있다. 뱅크오브아메리카는 이번 분기 매출총이익률이 회사 가이던스 상단을 상회하는 56.4%에 달할 수 있다고 전망한다.
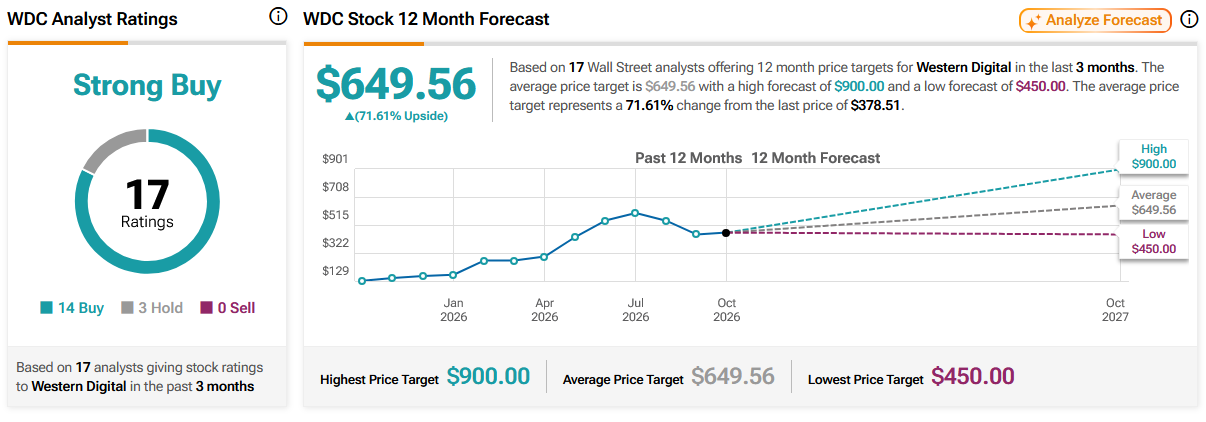
다만 시장은 경쟁사의 생산능력 증설이나 고객의 조달 속도 등에 따른 리스크를 주시할 필요가 있다. 팁랭크스 집계 기준 12개월 평균 목표주가는 649.56달러이며, 애널리스트들은 투자의견을 유지하거나 목표주가를 조정하는 등 긍정적 시각을 보이고 있다.

TradingKey - 웨스턴디지털(WDC)은 동부시간 기준 10월 22일 미국 증시 마감 후 2027 회계연도 1분기 실적을 발표할 예정이다. 클라우드 컴퓨팅 및 AI 데이터 센터의 저장장치 수요 증가에 힘입어, 시장에서는 이 회사의 매출과 이익이 계속해서 크게 증가할 것으로 전망하고 있다.
팩트셋 데이터에 따르면 이번 분기 웨스턴디지털의 매출은 전년 동기 대비 약 47% 증가한 41억 4,000만 달러, 조정 주당순이익(EPS)은 전년 동기 대비 약 131% 증가한 4.11달러를 기록할 것으로 예상된다. 이는 매출 40억~42억 달러, 조정 EPS 3.85~4.15달러로 제시했던 회사 측의 기존 가이던스 상단에 가까운 수준이다.
AI 데이터 센터 수요, 매출 성장 뒷받침
웨스턴디지털의 현재 성장은 주로 클라우드 컴퓨팅 및 AI 데이터 센터의 고용량 니어라인(Nearline) 하드드라이브 수요가 이끌고 있다. AI 모델과 영상, 기업 데이터가 급증함에 따라 하이퍼스케일 클라우드 서비스 제공업체들이 저장 용량을 지속적으로 확장해야 하는 상황에서, 고용량 하드드라이브는 콜드 데이터 및 대규모 데이터 저장을 위한 핵심 솔루션으로 자리잡고 있다.
지난 분기 웨스턴디지털의 매출은 전년 동기 대비 약 44% 증가한 37억 5000만 달러를 기록하며 시장 예상치인 37억 달러를 상회했다. 조정 주당순이익(EPS) 역시 3.56달러를 기록해 애널리스트 예상치인 3.31달러를 넘어섰다. 연간 매출은 전년 대비 35.7% 증가한 129억 달러에 달했다.
지난 분기 매출과 순이익이 모두 예상치를 상회했음에도 불구하고 회사의 가이던스가 시장 컨센서스를 약간 웃도는 수준에 그친 반면, 경쟁사인 씨게이트(STX)는 더 강력한 마진 전망을 제시하면서 실적 발표 후 웨스턴디지털의 주가는 눈에 띄게 하락했다. 이는 AI 스토리지 수요의 지속적인 성장이 이미 시장에 선반영된 만큼, 단순히 기대치에 부합하는 것만으로는 주가 상승을 이끌기에 충분하지 않을 수 있음을 보여준다.
이번 실적 발표에서는 클라우드 서비스 제공업체들의 주문이 계속 성장하는지와 차세대 고용량 하드드라이브의 양산이 성공적으로 확대될 수 있는지를 추가로 확인할 필요가 있다. 매출이 42억 달러에 육박하거나 이를 넘어서고 경영진이 다음 분기 가이던스를 상향 조정한다면, AI 스토리지 사이클의 지속 가능성에 대한 시장의 신뢰가 강화될 수 있다.
하드드라이브 가격과 매출총이익률, 실적의 핵심 요소로 부상
웨스턴디지털은 앞서 대용량 제품 비중 확대, 하드드라이브 가격 상승, 원가 개선에 힘입어 수익성이 더욱 회복될 것으로 전망하며 이번 분기 비GAAP 매출총이익률이 55%에서 56% 사이가 될 것으로 예상했다.
뱅크오브아메리카(BAC)는 웨스턴디지털의 회계연도 1분기 매출총이익률이 회사 가이던스 상단을 살짝 상회하는 56.4%에 달할 수 있으며, 가격 개선이 이어짐에 따라 12월 분기에는 매출총이익률이 59%에 더욱 가까워질 수 있다고 전망한다.
하드드라이브 업계는 최근 몇 년간 비교적 절제된 생산능력 전략을 유지하며 수급 균형을 개선해 왔다. 한편 클라우드 서비스 제공업체들이 장기 공급 계약을 선호하는 경향이 강해지면서 제조업체들의 주문 가시성도 높아지고 있다. 웨스턴디지털은 앞서 일부 고객과의 계약이 2031년까지 연장되어 전통적인 스토리지 주기의 가격 변동성을 완화하는 데 도움이 된다고 밝혔다.
다만 시장은 경쟁사의 생산능력 증설, 신제품 수율, 고객의 조달 속도를 여전히 주시할 필요가 있다. 업계 공급이 수요보다 빠르게 증가하거나 클라우드업체가 데이터센터 프로젝트를 지연시킬 경우, 하드드라이브 가격과 이익률이 다시 압박을 받을 수 있다. 최근 도시바가 하드드라이브 생산능력을 확대할 계획이라는 소식은 공급 확대에 대한 시장의 우려를 한때 자극하기도 했다.
월가, 최대 900달러 전망
월가 전반은 웨스턴디지털의 상승 여력에 대해 여전히 긍정적인 시각을 유지하고 있습니다. 팁랭크스(TipRanks)가 집계한 데이터에 따르면, 최근 3개월간 웨스턴디지털에 대해 투자의견을 제시한 애널리스트 17명의 12개월 평균 목표주가는 649.56달러이며, 최고 전망치는 900달러, 최저 전망치는 450달러입니다. 최근 주가인 378.51달러를 기준으로 할 때, 평균 목표주가는 약 71.61%의 잠재적 상승 여력이 있음을 의미합니다.
출처: 팁랭크스(TipRanks)
실적 발표를 앞두고 뱅크오브아메리카는 웨스턴디지털에 대한 투자의견 '매수(Buy)'를 유지하면서 목표주가를 기존 720달러에서 800달러로 상향 조정했습니다. 대용량 하드드라이브 가격 상승과 제품 믹스 개선이 매출총이익률 확대를 지속적으로 이끌 것이며, AI 데이터센터의 스토리지 수요 역시 견조한 지속성을 나타내고 있다는 분석입니다.
모건스탠리(MS)는 한편 목표주가를 643달러로 하향 조정하면서도 투자의견 '비중확대(Overweight)'를 유지했으며, 하드드라이브 산업이 수요 확대, 고객 기반 확충, 가격 개선 수혜를 동시에 입고 있어 펀더멘털 특성이 과거 메모리 반도체 업사이클과 매우 유사하다고 지적했습니다.
하지만 높은 목표주가는 시장이 이미 강력한 성장 기대감을 주가에 반영했음을 의미하기도 합니다. 이번 실적 발표에서는 매출과 순이익 컨센서스를 충족하는 것 외에도 매출총이익률과 향후 분기 가이던스 역시 시장을 실망시키지 않아야 합니다.
이 콘텐츠는 AI를 활용하여 번역되었으며, 명확성을 확보할 수 있도록 검토 과정을 거쳤습니다. 정보 제공 용도로만 제공됩니다.









코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.