


IBM 주가 전망: 실적 발표를 앞두고 240달러로 후퇴, 추가 16% 하락 가능성



AI 팟캐스트


미국 동부시간 10월 21일 개장 전 거래에서 IBM 주가가 240달러 근처로 하락했다. 이는 다가오는 실적 발표를 앞둔 위험 회피 심리와 거시경제 환경의 압박에 기인한다. 인플레이션과 고금리 장기화로 인해 IT 컨설팅 지출이 신중해진 가운데, 시장은 3분기 컨설팅 매출 둔화와 마진 압박을 우려하고 있다.
왓슨엑스(Watsonx) AI 플랫폼의 수주가 증가하고 있으나, AI가 고마진 구독으로 이어질지와 레드햇(Red Hat)의 고성장 지속 여부는 검증이 필요하다는 지적이다. 만약 3분기 실적이나 가이던스가 시장 기치에 미치지 못할 경우, 주가는 200달러 선까지 하락할 수 있다는 관측이 제기된다. 다만 풍부한 잉여현금흐름 등을 고려할 때 200달러 하향 이탈 가능성은 낮게 평가된다. 반면 EPS와 잉여현금흐름이 예상을 상회하고 강력한 가이던스가 제시될 경우 반등이 이어질 수 있으나, 248~252달러 저항선과 완화되지 않은 거시경제 환경으로 인해 단기 상방 잠재력은 제한적일 것으로 전망된다.

TradingKey - IBM 실적 발표가 다가옴에 따라 위험 회피 심리가 고조되면서 주가에 압박을 가하고 있으며, 주가는 240달러 선을 향해 하락하고 추가로 200달러 선까지 밀릴 위험에 처해 있습니다.
미국 동부시간 10월 21일, 100년 역사의 IT 공룡 IBM(IBM) 주가가 개장 전 거래에서 소폭 하락하며 다시 240달러 근처로 내려왔습니다. 이는 저가 매수 반등 장세가 끝났음을 의미하는 것일까요?
올해 6월 고점을 찍은 이후 IBM 주가는 사상 최고치인 330달러에서 7월 말 200달러 근처 저점까지 꾸준히 하락해 최대 40%에 가까운 낙폭을 기록했습니다. 이후 IBM 주가는 반등을 시도했으나 250달러 선을 상향 돌파하는 데 지속적으로 실패했습니다.
최근 IBM 주가의 반등 모멘텀이 부족한 주된 원인은 거시경제 환경이 사업에 부담을 주고 있기 때문입니다. 거시적 인플레이션과 고금리 장기화 영향으로 글로벌 기업 고객들은 비핵심 IT 컨설팅 및 디지털 전환 프로젝트 지출에 신중해졌습니다. 시장 참여자들은 3분기 컨설팅 매출 증가율이 한 자릿수로 둔화하거나 전년 동기 대비 제자리걸음에 그쳐 전체 매출총이익률을 압박할 수 있다고 우려하고 있습니다.
IBM 왓슨엑스(Watsonx) AI 플랫폼의 수주 잔고가 계속 증가하고 있지만, 레드햇(Red Hat) 인프라 매출이 두 자릿수 고성장을 유지할 수 있을지는 더 검증이 필요합니다. AI 도구가 고마진 신규 구독으로 크게 이어지지 않는다면, 퀀트 펀드들이 방어 차원에서 높은 밸류에이션을 하향 조정(디레이팅)할 수 있습니다.
오늘 장 마감 후 IBM은 2026년 3분기 실적을 발표할 예정입니다. 발표 수치가 앞서 언급된 시장의 우려를 완화하지 못하거나 가이던스가 기대치에 크게 미치지 못할 경우, 주가는 16% 추가 하락해 200달러 선을 직접 시험할 수 있습니다. 다만 IBM은 풍부한 잉여현금흐름과 견조한 배당 지급 능력을 갖추고 있어 200달러 하향 이탈 가능성은 낮으며, 이는 높은 밸류에이션으로 인한 매물 털기 성격에 가깝습니다.
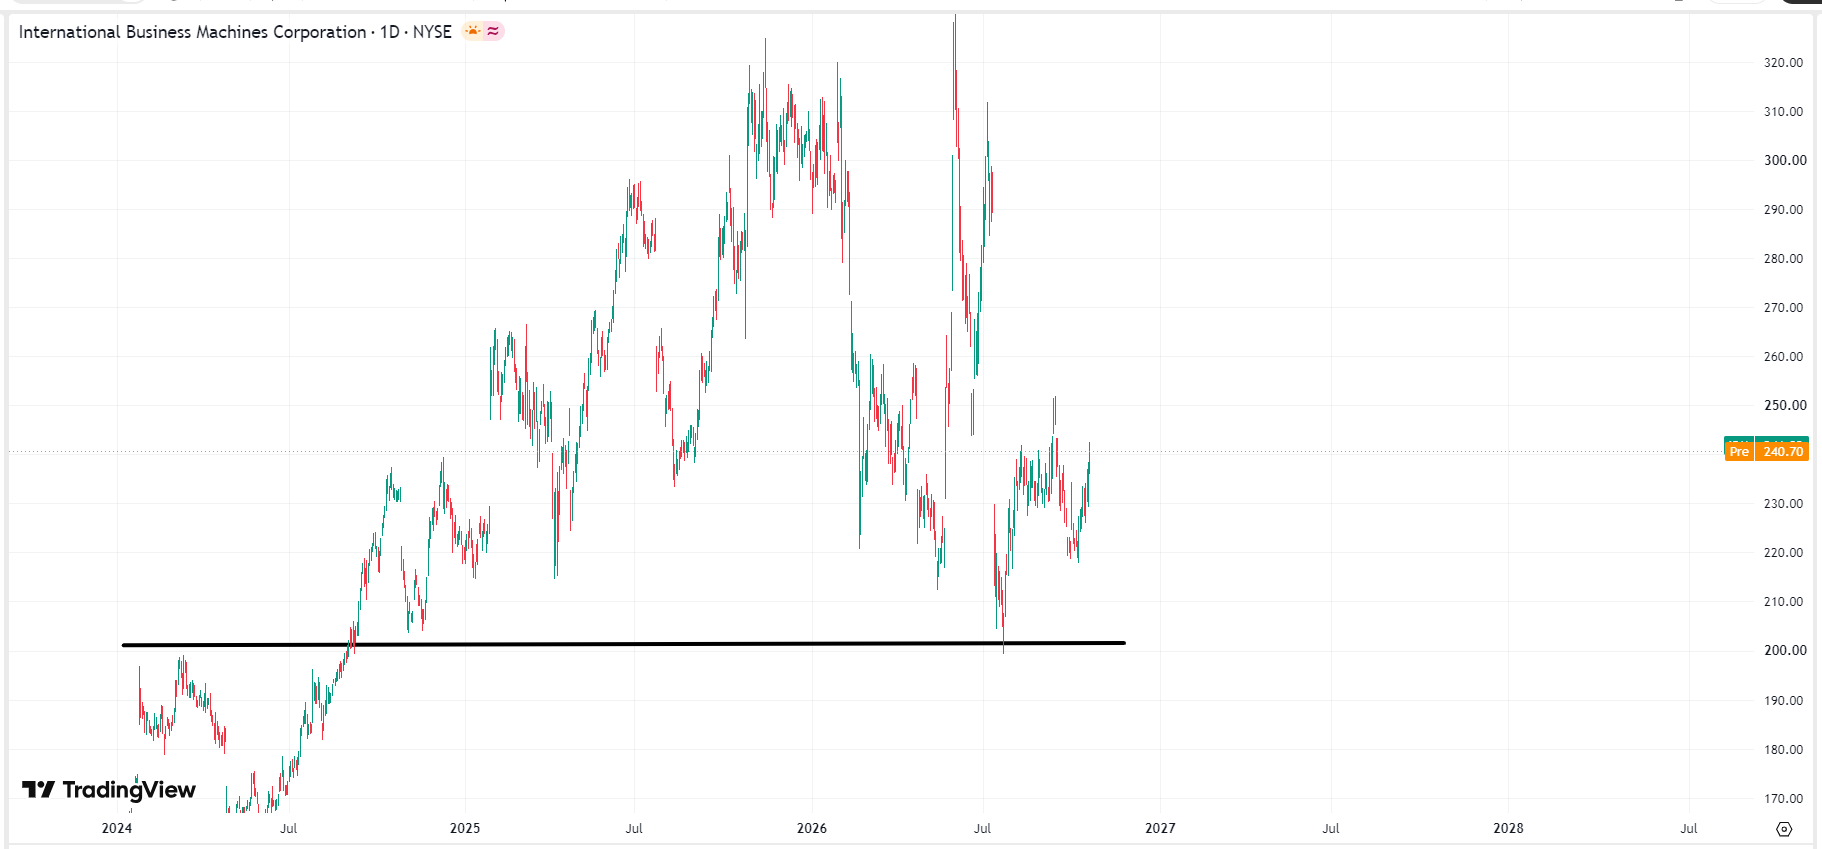 IBM 주가 차트, 출처: TradingView
주당순이익(EPS)과 잉여현금흐름이 시장 예상치를 상회하고 경영진이 강력한 연간 FCF 가이던스를 제시한다면 주가는 반등세를 이어갈 것입니다. 다만 올해 7월 폭락 이후 회복세의 최고점에 해당하는 248~252달러 저항대에 직면해 있어 IBM 반등의 상방 잠재력은 여전히 제한적입니다. 거시경제 정책이 완화 쪽으로 선회하지 않는 한 단기 내 직접적인 돌파는 어려울 것으로 보입니다.
이 콘텐츠는 AI를 활용하여 번역되었으며, 명확성을 확보할 수 있도록 검토 과정을 거쳤습니다. 정보 제공 용도로만 제공됩니다.









코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.