


테슬라 주가 전망: 로드스터 이벤트로 TSLA 3% 이상 상승, 400달러선 돌파할 수 있을까?


AI 팟캐스트


미국 동부시간 10월 16일, 차세대 로드스터 공개 행사에 대한 기대감으로 테슬라 주가는 3.4% 상승해 374.89달러를 기록하며 인플레이션 데이터로 인한 기술주 매도세에서 벗어났다. 로드스터는 투자심리를 자극했으나, 2028년 양산 예정이며 연간 판매량이 2,000대 안팎에 그쳐 대규모 매출 기여는 어려울 것으로 추정된다. 골드만삭스는 고금리 환경에서 로드스터가 이익률 하락 압력을 해소할 수 없다고 지적했다. 월가의 핵심 주가 지지 기반은 AI와 로보택시이며, 단기적으로 주가는 380~390달러를 향해 반등할 것으로 예상되나 추가 호재가 없는 한 400달러 선 돌파는 어려울 것으로 보인다.

TradingKey - 로드스터 공개 행사가 매수세를 자극하며 테슬라 주가가 3% 이상 급등했으나, 400달러 선을 직접 돌파하기는 여전히 어려울 것으로 보인다.
미국 동부시간 10월 16일, 차세대 로드스터 플래그십 공개 행사를 둘러싼 투자심리에 힘입어 테슬라(TSLA) 주가가 강한 반등세를 보였다. 매수세가 단기 주도권을 차츰 되찾으면서, 예상보다 높게 나온 미국 9월 CPI 및 PPI 인플레이션 데이터로 촉발된 기술주 매도세의 그림자를 성공적으로 벗어났다. 야간 거래에서 테슬라 주가는 3.4% 상승해 한때 374.89달러에 거래됐다.
스페이스X와의 협업으로 개발된 플래그십 제품인 로드스터 2.0은 테슬라의 엔지니어링 혁신 능력에 대한 개인 및 기관 투자자의 신뢰를 크게 끌어올리며 브랜드 프리미엄을 재정립했다. 그러나 로드스터의 양산은 약 2년 뒤인 2028년으로 예정되어 있어 불확실성이 크고, 한정판 고가 하이퍼카인 만큼 테슬라의 대규모 분기별 차량 인도량에 직접적으로 기여하기는 어렵다.
현재 월가에서는 양산이 시작되더라도 로드스터의 연간 판매량이 2,000대 안팎에 그칠 것으로 추정하고 있다. 연간 180만~280만 대에 달하는 테슬라의 전체 인도량 규모와 비교하면 매출 기여도는 0.1% 미만에 불과할 전망이다. 이 중 골드만삭스는 수백만 달러에 달하는 초고가 하이퍼카의 시장 규모는 극히 제한적이라며, 고금리 거시경제 환경 속에서 로드스터가 모델 3와 모델 Y 같은 양산형 모델이 겪고 있는 매출총이익률 하락 압력을 해소할 수는 없다고 지적했다.
월가 입장에서 테슬라의 핵심 주가 지지 기반은 여전히 AI와 로보택시다. 기관 자금은 10월 말 발표될 3분기 실적 보고서, 특히 탄소배출권 매각 매출을 제외한 자동차 매출총이익률 실적과 FSD V13/V14의 규제 승인 여부, 로보택시의 상업적 운용 진행 상황에 더 집중하고 있다.
요컨대 로드스터 2.0이 눈길을 끌기는 하지만 테슬라의 재무 지표에 유의미한 영향을 주기에는 부족하며 주가를 실질적으로 견인하기도 어려울 것으로 보인다. 이는 실적보다는 투자심리를 자극하는 촉매제에 가까우며, 이러한 측면에서의 영향도 비교적 단기에 그칠 가능성이 크다.
기술적 분석 관점에서 테슬라 주가는 단기적으로 이전 고점 박스권 상단인 380~390달러를 향해 반등할 것으로 예상된다. 하지만 전체 기술주 섹터가 하락세를 멈추고 반등해 테슬라가 시장 상승을 따라갈 베타 모멘텀을 얻거나, FSD 상용화의 새로운 진전처럼 테슬라 자체의 새로운 호재가 나오지 않는 한 이 저항선을 뚫고 추가 상승할 가능성은 높지 않으며, 심리적 마지노선인 400달러 선 돌파는 더욱 어려울 것으로 보인다.
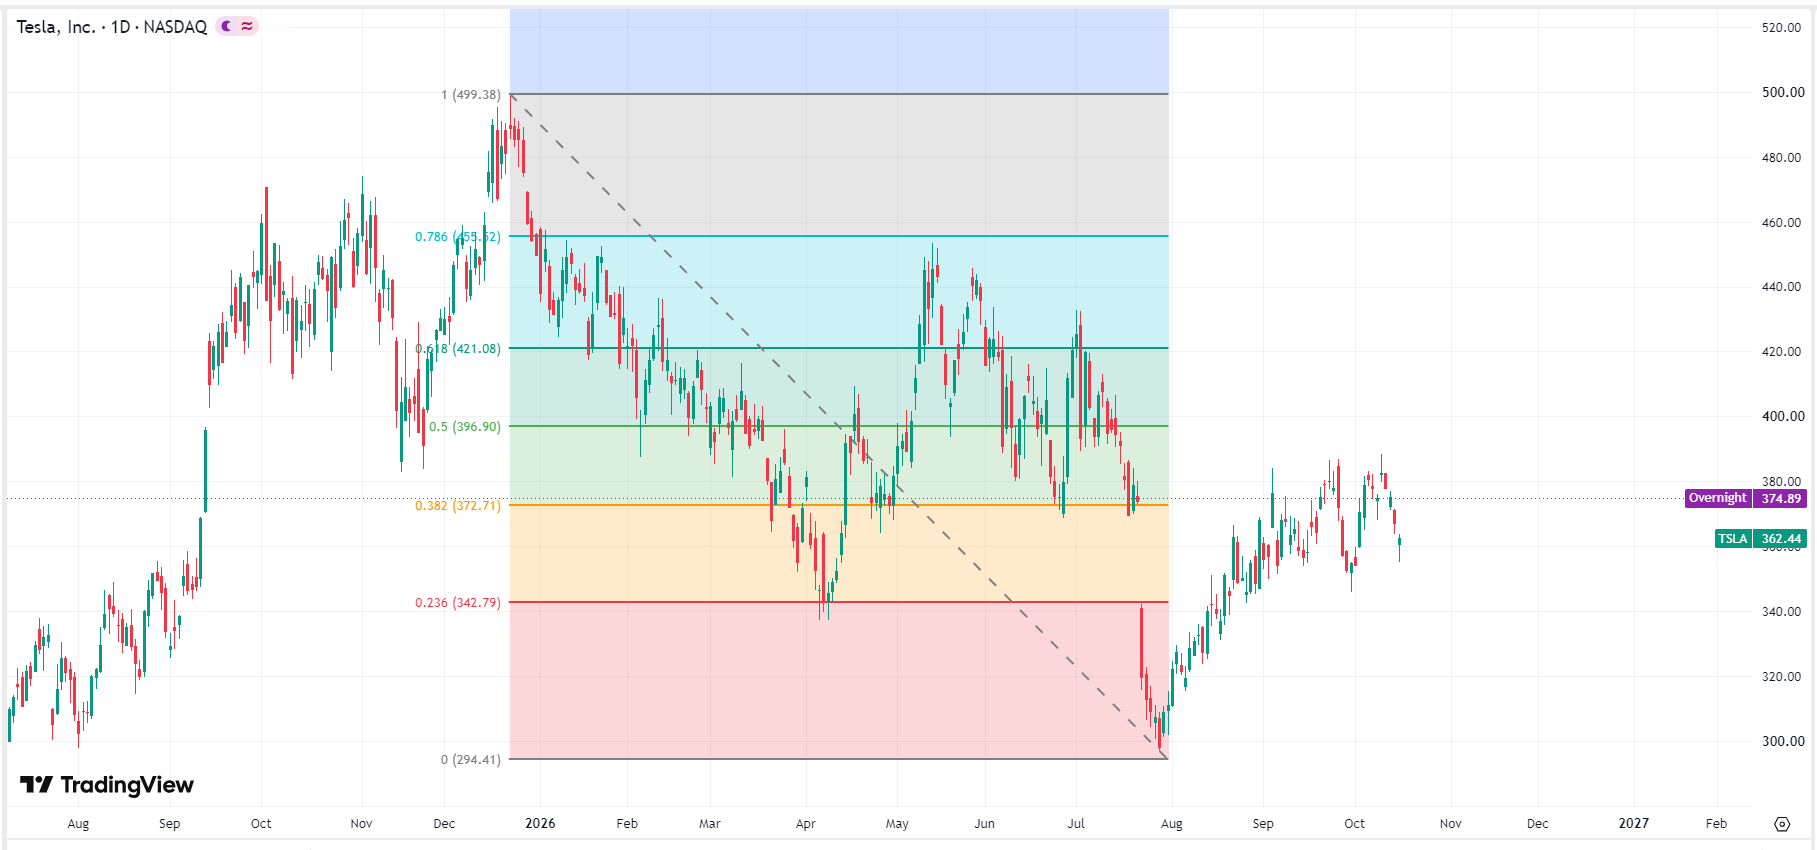 테슬라 주가 차트, 출처: TradingView
이 콘텐츠는 AI를 활용하여 번역되었으며, 명확성을 확보할 수 있도록 검토 과정을 거쳤습니다. 정보 제공 용도로만 제공됩니다.












코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.