


ASML 3분기 실적 전망: 매출 전년 동기 대비 55% 증가 가능성, 월가 최고 2,866달러 전망


AI 팟캐스트


한국인 ASML은 오는 10월 14일 2026회계연도 3분기 실적을 발표할 예정인 가운데, 시장에서는 3분기 매출이 전년 동기 대비 약 55% 증가한 116억~118억 유로에 이를 것으로 예상하고 있다. AI 인프라 확장에 따른 첨단 반도체 수요의 수혜를 입고 있으나, 매출 성장이 이미 기대치에 반영되어 있어 단순한 수치 달성만으로는 주가 상승을 견인하기에 부족할 수 있다는 시각이 존재한다. 이에 따라 향후 수요를 반영하는 EUV 및 High-NA EUV의 신규 수주량과 마진율이 핵심 관전 포인트가 될 것으로 보인다.

TradingKey - ASML (ASML)은 오는 10월 14일 2026회계연도 3분기 실적을 발표할 예정이다. 극자외선(EUV) 노광 장비의 글로벌 핵심 공급업체인 이 회사는 인공지능(AI) 인프라 확장에 따른 첨단 반도체 수요의 수혜를 입고 있다.
현재 시장에서는 ASML의 3분기 매출이 전년 동기 대비 약 55% 증가한 116억~118억 유로(약 132억~135억 달러)에 달할 것으로 예상하고 있으며, 미국주식예탁증서(ADR) 기준 주당순이익은 약 12.1~12.5달러로 추정된다.
시장 컨센서스에 따른 ASML의 3분기 매출은 약 131억 8,000만 달러, 주당순이익(EPS)은 약 12.47달러 수준이다. ASML이 실적을 유로화로 발표함에 따라 데이터 제공업체별로 미 달러화 환산액 및 EPS 회계 산출 방식에 차이가 있을 수 있다.
지난 금요일 종가 기준 ASML의 주가는 1,780.34달러로 연초 대비 및 지난 1년간 두드러진 상승세를 기록했으며, 시가총액은 약 7,000억 달러까지 늘어났다. 밸류에이션이 빠르게 확장하는 만큼, 이번 실적 발표는 시장의 기대치를 충족하는 것뿐만 아니라 AI 반도체, 첨단 로직, 고대역폭메모리(HBM)가 견인하는 장비 수요가 2027년 이후에도 지속될 수 있음을 입증해야 한다.
3분기 매출 성장, 이미 기대치에 반영
ASML은 앞서 3분기 매출이 110억 유로에서 120억 유로 사이, 매출총이익률은 55%에서 57%가 될 것으로 전망했다. 설치 기반 관리 매출은 약 29억 유로로 예상되는 한편, 연구개발(R&D) 비용과 판매관리비(SG&A)는 각각 약 12억 유로와 4억 유로로 추정했다.
약 116억 유로에서 118억 유로 수준인 시장 전망치에 따르면, 3분기 매출은 회사 가이던스 범위의 중상단에 위치하며 2분기의 93억 3,000만 유로 대비 상당한 성장을 기록할 것으로 보인다. 2025년 동기의 매출 75억 유로와 비교하면 증가율이 50%를 넘어설 수도 있다. 미국 주식예탁증서(ADR) 주당순이익(EPS)에 대한 시장 전망치는 약 12.1달러에서 12.5달러로, 이 역시 제품 믹스 개선과 매출 규모 확대의 영향을 반영하고 있다.
2분기에 ASML은 매출 93억 3,000만 유로, 순이익 29억 2,000만 유로를 발표했으며, 기본 주당순이익은 7.59유로를 기록했다. 설치 기반 관리 매출은 경영진의 당초 예상을 상회하는 27억 6,000만 유로에 달해 매출총이익률을 54%까지 끌어올렸다. 장비 유지보수, 소프트웨어 업그레이드, 생산성 최적화 등을 포함하는 이 사업은 일반적으로 신규 장비 판매보다 매출 안정성이 높아 ASML 수익성을 지지하는 중요한 기반이 된다.
3분기 매출 성장은 이미 시장에 충분히 선반영되었기 때문에, 단순히 약 116억 유로에 도달하는 것만으로는 주가를 크게 끌어올리기에 부족할 수 있다. 투자자들은 서비스 및 업그레이드 매출이 지속해서 기대를 웃도는 것은 물론, 매출총이익률이 가이던스 상단인 57%에 근접하기를 더욱 기대하고 있다. 매출이 120억 유로에 접근하는 동시에 매출총이익률이 견조하게 유지된다면, 이는 고가치 EUV 시스템과 업그레이드 사업이 전체 제품 믹스를 개선하고 있음을 시사한다.
EUV 수주가 당분기 매출보다 더 중요하다
ASML의 해당 분기 인식 매출은 주로 수개월 또는 수년 전에 체결된 장비 주문에서 발생하므로, 신규 수주(net bookings)가 향후 수요를 더 잘 반영합니다. 이에 따라 3분기 EUV 및 High-NA EUV 주문량 변화는 실적 발표 이후 주가 향방을 결정하는 핵심 요인이 될 것으로 보입니다.
ASML은 EUV 노광장비를 대규모로 공급할 수 있는 세계 유일의 상용 공급업체입니다. TSMC, 삼성전자, 인텔 및 메모리 제조업체가 첨단 공정을 확장할 때 모두 EUV 장비를 추가 도입해야 합니다. 또한 AI 가속기, 맞춤형 반도체, HBM에 대한 급증하는 수요는 첨단 로직 및 DRAM 제조업체들이 설비 투자를 늘리도록 이끌고 있습니다.
앞서 회사는 2026년 low-NA EUV 생산 능력이 약 65대 수준이 될 것이며, 2027년에는 이를 약 30% 늘리고 2028년에는 추가 30% 확대를 검토할 계획이라고 밝힌 바 있습니다. DUV 이머전 노광장비 역시 유사한 확장 경로를 밟고 있으며, 2026년 생산 능력은 약 130대 수준입니다. 경영진은 2027년 low-NA EUV 생산 능력이 고객 주문으로 거의 마감되었으며, 2028년에 대해서도 상당한 구매 약정을 확보했다고 전했습니다.
High-NA EUV는 ASML의 장기 성장 잠재력을 이끄는 핵심입니다. 대당 가격이 약 4억 달러에 달할 수 있는 이 장비는 첨단 공정의 해상도를 높이고 특정 반도체 제조 단계에 필요한 다중 노출 공정 횟수를 줄일 수 있습니다. 인텔은 앞서 일부 18A 제품에서 High-NA EUV 공정 검증을 완료하며 이 기술이 연구개발(R&D) 검증에서 양산 적용 단계로 꾸준히 진전되고 있음을 입증했습니다.
3분기 실적 보고서의 핵심 관전 포인트는 High-NA 장비의 출하 및 매출 인식 속도와 함께 TSMC, 삼성전자, 인텔의 도입 가속화 여부입니다. 만약 고객사의 도입 일정이 앞당겨진다면 ASML의 평균판매단가(ASP)와 장기 매출 상한선은 더욱 높아질 수 있습니다.
가이던스 상향, 월가 평균 목표주가 2,470달러로 상승
ASML은 2분기 실적 발표에서 2026년 매출 가이던스를 기존 360억~400억 유로에서 430억~450억 유로로 대폭 상향 조정하고, 연간 매출총이익률 전망치도 54%~56%로 높였다. 이러한 조정은 AI 인프라 투자가 첨단 로직 및 메모리 생산 능력에 대한 수요로 지속적으로 이어지고 있음을 나타내며, TSMC, 삼성전자, SK하이닉스, 마이크론 테크놀로지 등 고객사의 증설 계획 역시 향후 수년간 ASML의 수주 가시성을 개선하고 있음을 보여준다.
월가는 ASML의 장기 전망에 대해 전반적으로 긍정적인 시각을 유지하고 있다. TipRanks에 따르면 지난 3개월 동안 해당 종목을 분석한 애널리스트 6명 전원이 '매수' 투자의견을 제시했으며, 12개월 평균 목표주가는 2,470.81달러, 최고 전망치는 2,865.89달러, 최저 전망치는 2,100달러로 집계됐다. 최근 종가인 1,780.34달러를 기준으로 할 때, 평균 목표주가는 약 38.78%의 상승 여력을 의미한다.
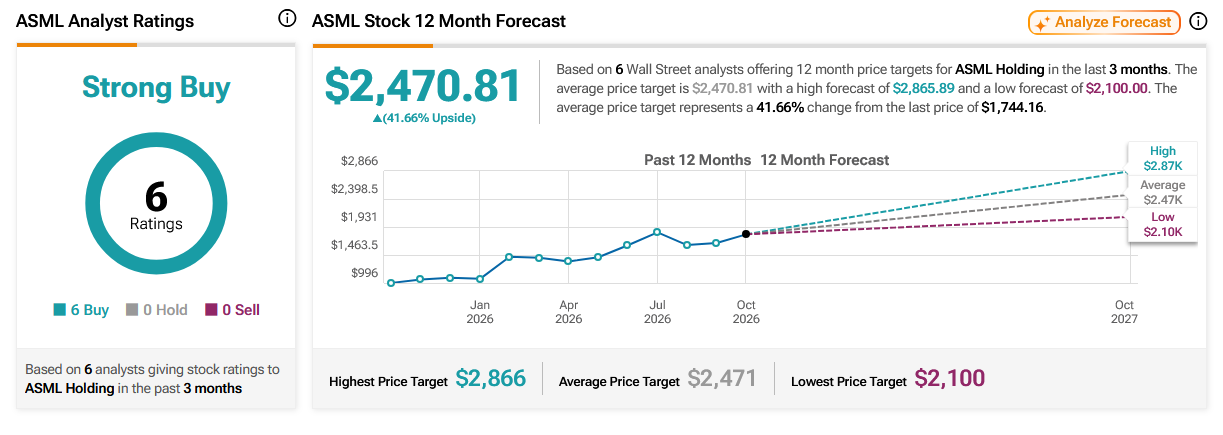
출처: TipRanks
이 콘텐츠는 AI를 활용하여 번역되었으며, 명확성을 확보할 수 있도록 검토 과정을 거쳤습니다. 정보 제공 용도로만 제공됩니다.







코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.