


PLTR 주가 전망: 골드만삭스, 목표가 230달러로 상향, 주가 200달러 돌파할 수도



AI 팟캐스트


미국 동부시간 10월 8일 장 개장 전, 골드만삭스 가브리엘라 보르헤스 애널리스트는 팔란티어(PLTR) 투자의견을 '매수'로 상향하고 목표주가 230달러를 제시했다. 이는 10월 7일 종가 대비 약 18.5% 상승 여력을 의미한다. 골드만삭스는 소버린 AI, 맞춤형 AI 애플리케이션, 산업별 특화 전략을 주요 동인으로 꼽았으며, 2027년에도 시장 수익률을 상회할 가능성이 크다고 보고 있다. 다만 목표주가는 미래 성장 가정을 바탕으로 하며, 실제 주가는 상업 고객 증가세 등에 따라 달라질 수 있다. 발표 직후 주가는 개장 전 2% 이상 상승했으나, 200달러 저항선에 가까워진 만큼 단기 상승세 지속 여부는 기술적 요인과 함께 관찰할 필요가 있다.

TradingKey - 미국 동부시간 10월 8일 장 개장 전, 골드만삭스의 가브리엘라 보르헤스 애널리스트는 팔란티어(PLTR)에 대한 투자의견을 '매수'로 상향 조정하고 목표주가를 230달러로 제시했다. 10월 7일 종가인 194.12달러를 기준으로 볼 때 이 목표주는 약 18.5%의 상승 여력을 의미한다.
골드만삭스는 팔란티어의 전체 잠재시장(TAM)이 지속적으로 확대되고 있으며, 늘어나는 AI 소프트웨어 수요를 선점할 수 있는 기존 경쟁 우위를 바탕으로 2027년에 접어들어서도 시장 수익률을 상회할 가능성이 여전히 크다고 보고 있다.
골드만삭스는 이번 투자의견 조정의 주요 동인으로 소버린 AI, 맞춤형 AI 애플리케이션, 그리고 팔란티어의 산업별 특화(수직화) 전략 등 세 가지를 꼽았다. 정부 및 기업 고객 사이에서 독립 구축형 AI 시스템, 산업별 특화 애플리케이션, 데이터 보안에 대한 수요가 증가함에 따라 팔란티어의 소프트웨어 플랫폼 적용 범위는 기존 정부 프로젝트를 넘어 상업 고객 및 산업 솔루션으로 확장되고 있다.
주요 경영 지표 측면에서 팔란티어의 매출 런레이트(revenue run-rate)는 연환산 기준 약 80억 달러에 달하며, 지난 12개월 동안 매출은 전년 동기 대비 약 79% 증가했다. 골드만삭스는 팔란티어가 높은 성장률을 유지할 경우, 전체 잠재시장(TAM)의 확장이 향후 추가적인 매출 성장의 발판이 될 수 있다고 판단한다. 다만 230달러의 목표주가는 미래 성장 가정을 바탕으로 애널리스트가 설정한 밸류에이션 목표이며, 실제 주가 흐름은 상업 고객 증가세, 계약 규모, 매출 성장률이 기대치에 부합하는지에 달려 있다.
발표 직후 PLTR 주가는 개장 전 거래에서 2% 이상 상승하며 198달러를 상회해, 투자의견 상향에 대한 시장의 긍정적인 가격 반응을 보였다. 하지만 주가가 심리적 저항선인 200달러 및 전고점에 가까워지고 있는 만큼, 단기적으로 상승세를 이어갈 수 있을지는 기술적 요인과 함께 지속해서 관찰할 필요가 있다.
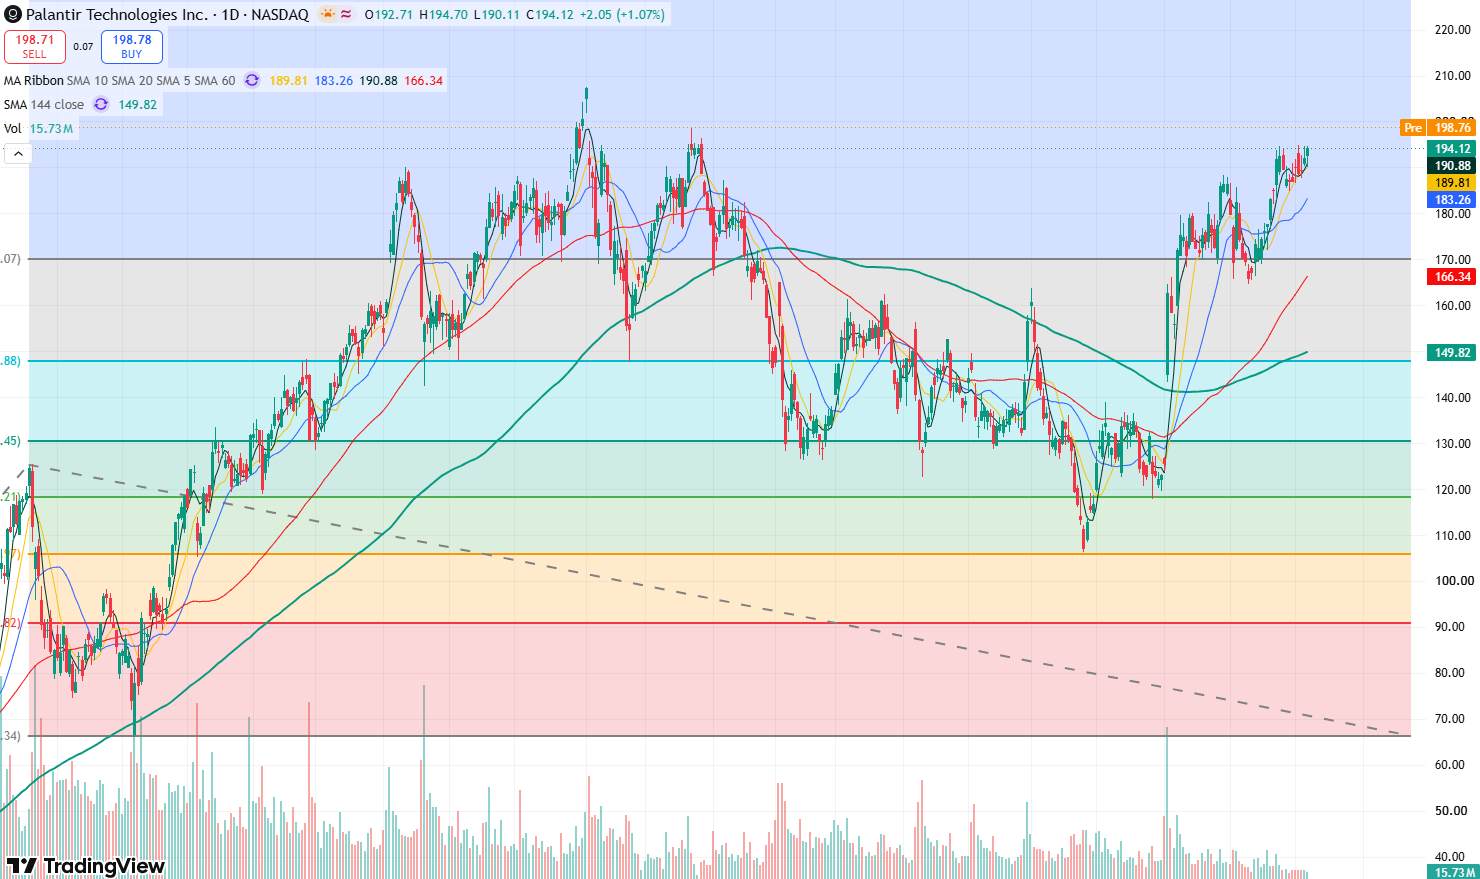
PLTR 일봉 주가 차트. 출처: TradingView
기술적 관점에서 오늘 개장 후 주가 흐름이 개장 전의 상승 모멘텀을 이어갈 경우, 최근 박스권 상단인 194.68달러를 돌파하며 추가 상승 공간을 열게 된다. 1차 상승 목표치는 200달러 선 테스트가 될 것이며, 이마저 상향 돌파할 경우 역대 최고가인 207.52달러를 다시 시험하게 될 것으로 보인다.
이 콘텐츠는 AI를 활용하여 번역되었으며, 명확성을 확보할 수 있도록 검토 과정을 거쳤습니다. 정보 제공 용도로만 제공됩니다.











코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.