


Los gigantes de las telecomunicaciones europeas persiguen la soberanía satelital sin una flota



El 19 de octubre de 2026, Deutsche Telekom, Orange, Telefónica y Vodafone firmaron una carta de intención para explorar una posible oferta conjunta por el espectro satelital europeo. Su objetivo es permitir que los teléfonos móviles convencionales se conecten a satélites sin necesidad de un sistema dedicado y propietario. No se ha emitido ninguna licencia en relación con este proyecto y, hasta ahora, no hay ningún socio satelital.
Un consorcio que quiere el suelo, no los satélites
Las cuatro empresas mantendrían la infraestructura terrestre, la coordinación de la red y el monitoreo en Europa. Sin embargo, otro socio tendría que suministrar las naves espaciales. Otros operadores móviles recibirían acceso abierto y no discriminatorio a los servicios directos al dispositivo (D2D).
Las asociaciones existentes no cambiarán, incluida la de Vodafone. Como resultado, no será necesario gastar fondos en construir una flota, pero la dependencia de la tecnología y los lanzamientos proporcionados por un operador fuera de Europa se mantiene.
El reloj de la banda 2 GHz
Los derechos de espectro concedidos en 2009 y que son propiedad de Viasat y EchoStar vencerán en mayo de 2027. La Comisión Europea propuso nuevas normas de licenciamiento a nivel de la UE el 27 de mayo de 2026.
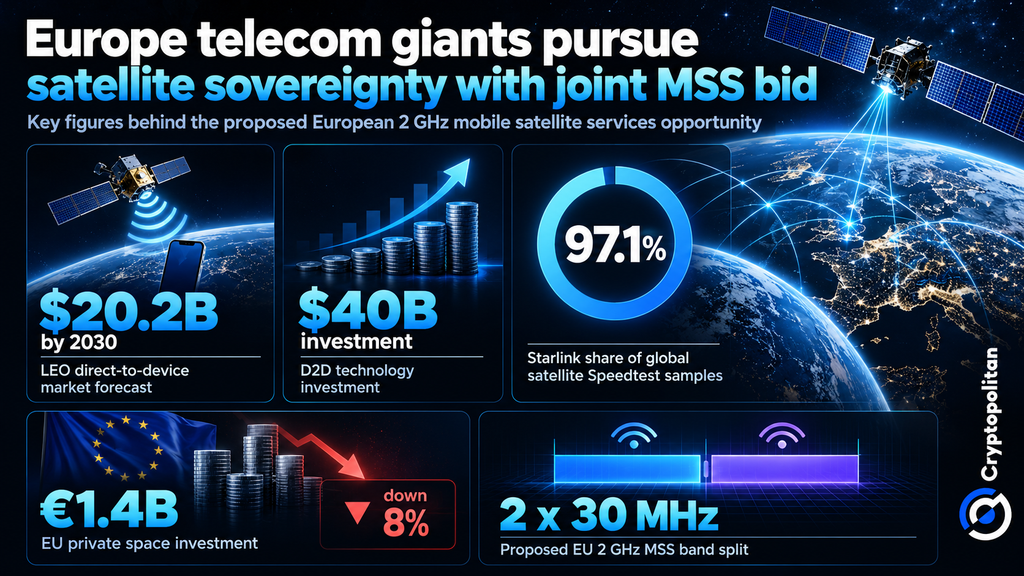
Su banda de frecuencia de 2 × 30 MHz se asignará como seis bloques acoplados de 5 MHz: el primer tercio para comunicaciones gubernamentales controladas por la UE asociadas a IRIS²; el siguiente tercio para servicios comerciales reservados por la UE; y el tercio restante asignado tanto a operadores cualificados de la UE como de fuera de la UE. Los usuarios actuales podrían obtener una prórroga de dos años.
«Más que nunca, la conectividad satelital de alta capacidad y ampliamente disponible es esencial para fortalecer la resiliencia de las redes de comunicación de la UE.»
— Henna Virkkunen, vicepresidenta ejecutiva de la Comisión Europea, declaración del 27 de mayo.
Por qué se estancó el último régimen
Según un documento blanco publicado por IDATE en junio de 2026, los países no han desplegado equipos de radio bajo los sistemas de licencias de forma uniforme, y no existe un argumento comercial a favor de estos sistemas. La adopción de normas a nivel europeo podría resolver este problema, pero la reserva de bandas de frecuencia para su uso por empresas europeas podría dar lugar a disputas con operadores extranjeros.
Cómo se ve realmente la demanda D2D
Según el pronóstico de Gartner fechado el 2 de septiembre de 2026, se prevé que el tamaño del mercado de D2D en órbita terrestre baja (LEO) alcance los 20.200 millones de dólares en 2030, con más de cien empresas que tienen la intención de entrar en este sector. La investigación de Ookla publicada en agosto de 2026 indica que la inversión en sistemas D2D superó los 40.000 millones de dólares durante el año anterior.
Por ahora, D2D se trata más de mantener la conexión que de proporcionar conexiones rápidas. Todas las pruebas realizadas en EE. UU. muestran que aproximadamente el noventa por ciento de los mensajes de texto tienen éxito incluso en vehículos en movimiento. La misma tecnología se utilizó para mantener la comunicación con las personas después de los terremotos que ocurrieron en Venezuela. Sin embargo, la adopción varía ampliamente entre los mercados.
Ookla también midió a Starlink en el 97,1 % de las muestras globales de Speedtest por satélite en el tercer trimestre de 2025. Esto mide las pruebas de banda ancha por satélite, no la cuota de mercado D2D.
¿Soberanía o dependencia contractual?
Los operadores europeos podrían tener control sobre las licencias, las operaciones terrestres y el acceso a los clientes. Sin embargo, los satélites seguirían siendo propiedad de un proveedor externo.
La brecha de inversión ayuda a explicarlo. La ESA descubrió que la inversión privada espacial europea disminuyó un 8 %, hasta alcanzar los 1.400 millones de euros en 2025, mientras que la inversión global aumentó un 60 %. Cryptopolitan informó anteriormente que SpaceX desplegó 26 satélites Starlink V3 el 28 de septiembre de 2026. Esto muestra lo difícil que sería para los operadores europeos competir a la misma escala.
Así que la pregunta ahora es si los operadores europeos lograrán encontrar un socio satelital confiable y obtener la aprobación regulatoria sin volverse demasiado dependientes de su proveedor externo.
Las mentes más inteligentes del mundo cripto ya leen nuestro boletín. ¿Quieres unirte? Únete a ellos.
Artículos Recomendados









Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.