


Economistas del BIS hallan que una subida de 1 pb en la tasa de depósitos reduce el crecimiento de las stablecoins al 12%



Un aumento de 1 punto básico en las tasas de depósito de los bancos estadounidenses reduce el crecimiento promedio de stablecoins a lo largo de 10 semanas de aproximadamente un 15% a cerca de un 12%, según un documento de trabajo del Banco de Pagos Internacionales.
Un segundo método, diseñado para aislar la relación causal, sitúa el impacto en aproximadamente tres veces mayor, dejando el crecimiento en torno al 6%.
La estimación base implica una disminución de unos 3 puntos porcentuales en el ritmo de crecimiento a 10 semanas por cada punto básico de revalorización de los depósitos. El crecimiento se desaceleró y se mantuvo positivo.
USDC pierde 4.8 puntos porcentuales frente a USDT’s 1.9
El Documento de Trabajo 1382 fue elaborado por Iñaki Aldasoro, economista del BPI, y Rashad Ahmed, del Instituto Andersen de Finanzas y Economía, y se publicó el 13 de octubre. Este estudio utiliza datos semanales de EE. UU. desde enero de 2019 hasta junio de 2025, durante los cuales el valor de mercado de las stablecoins pasó de menos de 5.000 millones de dólares a más de 220.000 millones de dólares.
Para el USDC de Circle, la conexión fue más fuerte que para el USDT de Tether. El USDC perdió alrededor de 4,8 puntos porcentuales de crecimiento a 10 semanas por punto básico, mientras que el USDT perdió 1,9 puntos porcentuales.
Los autores atribuyen la brecha a los vínculos más estrechos de USDC con los depositantes estadounidenses. El efecto se observó en las stablecoins suministradas a protocolos DeFi, pero no se detectó para activos criptográficos fuera de la categoría de stablecoins.
Los bancos trasladan muy poco cualquier cambio de tasa a los ahorradores si la tasa de fondos federales está por debajo del 3 % aproximadamente. Sin embargo, por encima de ese nivel, la fijación de precios de los depósitos se vuelve agresiva, y los autores utilizaron esa discontinuidad como instrumento para identificar la causalidad.
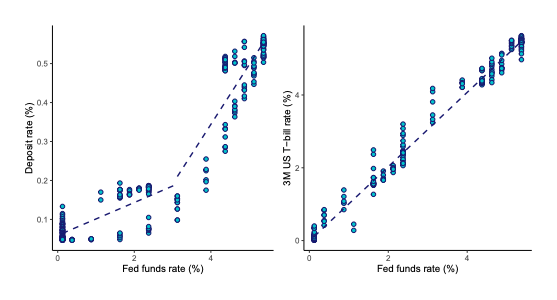
Cuando las tasas de interés están cerca de cero, los ahorradores obtienen un rendimiento similar de un depósito bancario que de un token que no paga intereses. A medida que suben las tasas, el depósito comienza a pagar más mientras el token sigue sin pagar nada, por lo que la brecha se amplía.
Las stablecoins respaldadas por reservas son sustitutos parciales de los depósitos, según el estudio.
Los bancos «conservan cierta influencia sobre el ritmo de adopción mediante la fijación de precios de los depósitos», escribieron los autores.
Aldasoro y Ahmed instan a los reguladores a ponderar el rendimiento del emisor
El estudio ofrece a los reguladores dos palancas de acción. Una es decidir si los emisores pueden pagar rendimientos a los titulares.
La otra es exigir a los emisores que mantengan parte de sus reservas en forma de depósitos bancarios, lo cual, según los autores, tiene ventajas y desventajas.
La norma ya está bajo ataque en Europa. El BCE y los 27 bancos centrales nacionales de la UE han instado a Bruselas a eliminar el requisito de que los emisores mantengan al menos el 30 % de las reservas en depósitos bancarios o el 60 % para tokens significativos, según lo establecido por MiCA, informó Cryptopolitan el 22 de septiembre.
Los lobistas de los bancos estadounidenses quieren que el rendimiento de las stablecoins se excluya de la normativa, y la Ley GENIUS entrará en vigor en enero. El documento identifica el punto de presión: las stablecoins estadounidenses no pagan ningún interés a sus titulares.
Circle, con una oferta de USDC de aproximadamente 72.500 millones de dólares, defendió su reparto de ingresos el 16 de octubre, informó Cryptopolitan. Los socios de distribución y los costes de transacción representaron alrededor del 59 % de sus ingresos de ~1.400 millones de dólares en la primera mitad de 2026, con 7 céntimos de beneficio neto por cada dólar de ingresos.
La Open USD rival también está cortejando a los mismos socios, prometiendo devolver los beneficios procedentes de las reservas. El documento indica que las opiniones de los autores no son necesariamente las del BIS.
El estudio abarca únicamente un período de tipos de interés elevados, de 2022 a 2025, y las stablecoins no pagaron intereses a sus titulares en ese momento. Tampoco demuestra que el crecimiento de las stablecoins haya desviado dinero de los bancos o reducido el volumen de préstamos bancarios.
Las mentes más inteligentes del mundo cripto ya leen nuestro boletín. ¿Quieres unirte? Únete a ellos.
Artículos Recomendados









Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.