


Pronóstico del precio de las acciones de AMD: Bernstein prevé que los ingresos por servidores se dupliquen para 2027, las acciones podrían recuperarse hasta los $560


Podcast IA


AMD avanza en su negocio de IA tras la rápida adaptación de Claude Mythos Preview en su GPU MI355X, reduciendo costes de migración de software frente a Nvidia. Bernstein proyecta que los ingresos por servidores podrían duplicarse para 2027, impulsados por una mayor cuota en CPUs x86 y precios al alza. Técnicamente, la acción cotiza por debajo de sus principales medias móviles y evalúa el soporte de 500,05 dólares. Una ruptura de este nivel representa un riesgo bajista clave hacia los 462,62 dólares, mientras que superar la resistencia en 533,90 dólares abriría espacio hacia los 560 dólares.
TradingKey - Advanced Micro Devices (AMD) ha registrado una nueva señal competitiva en su negocio de IA. Anthropic afirmó durante el roadshow de su IPO que Claude Mythos Preview necesitó unos tres días para llevar la fase de procesamiento de prompts de uno de sus modelos a un nivel de rendimiento utilizable en la GPU AMD MI355X, con prácticamente todo el código de computación subyacente relevante migrado o escrito por Claude.
Esto significa que las herramientas de IA podrían ayudar a reducir los costes de adaptación de software para la adopción de chips de AMD, lo que respaldaría a la compañía a la hora de captar más cargas de trabajo de computación. Al mismo tiempo, Bernstein prevé que los ingresos de su negocio de servidores podrían duplicarse en tasa interanual para 2027. La disminución de las barreras de migración de software y la creciente demanda de servidores respaldan conjuntamente a AMD para capear la debilidad de su negocio de PC.
La "adaptación de tres días" divulgada por Anthropic tiene un alcance claro: se centra en el procesamiento de prompts para un único modelo —específicamente, la etapa de lectura y procesamiento de entradas previa a la generación de respuestas— y no significa que todo el sistema de entrenamiento e inferencia se haya migrado en tres días.
Se espera que esto debilite el incentivo de los clientes para seguir dependiendo de Nvidia (NVDA) debido a los costes de migración, lo que permitirá a AMD competir por pedidos basándose en mayor medida en el rendimiento, la capacidad de suministro y el coste de uso.
Por otra parte, en comparación con los avances de software en GPUs, el negocio de CPUs para servidores ya ha demostrado mejoras en precios y cuota de mercado. Según Bernstein, la cuota de ingresos de AMD en el mercado de CPUs x86 para servidores aumentó aproximadamente 1 punto porcentual intertrimestral hasta el 45,6% en el tercer trimestre, mientras que el precio medio de venta de las CPUs para servidores subió cerca de un 12% intertrimestral y alrededor de un 34% interanual. Esto indica que AMD está aprovechando la creciente demanda de servidores gracias a un mayor valor de producto y una mayor cuota de ingresos.
Bernstein considera que la capacidad de gestión de la cadena de suministro de AMD le ayudará a aprovechar esta ronda de oportunidades de expansión y prevé muy probable que los ingresos del negocio de servidores de la compañía se dupliquen en tasa interanual para 2027.
Desde una perspectiva técnica, AMD se encuentra actualmente en una fase de rebote tras una apertura a la baja después de haber perforado el soporte de las medias móviles, situándose el pivote de soporte actual en el nivel de retroceso de Fibonacci del 0,382 (500,05 dólares). Dado que el precio aún no ha perforado este nivel a la baja, todavía debe interpretarse inicialmente como un retroceso más profundo dentro de un rebote; el que la actual estructura de recuperación logre mantenerse dependerá del soporte comprador en niveles inferiores.
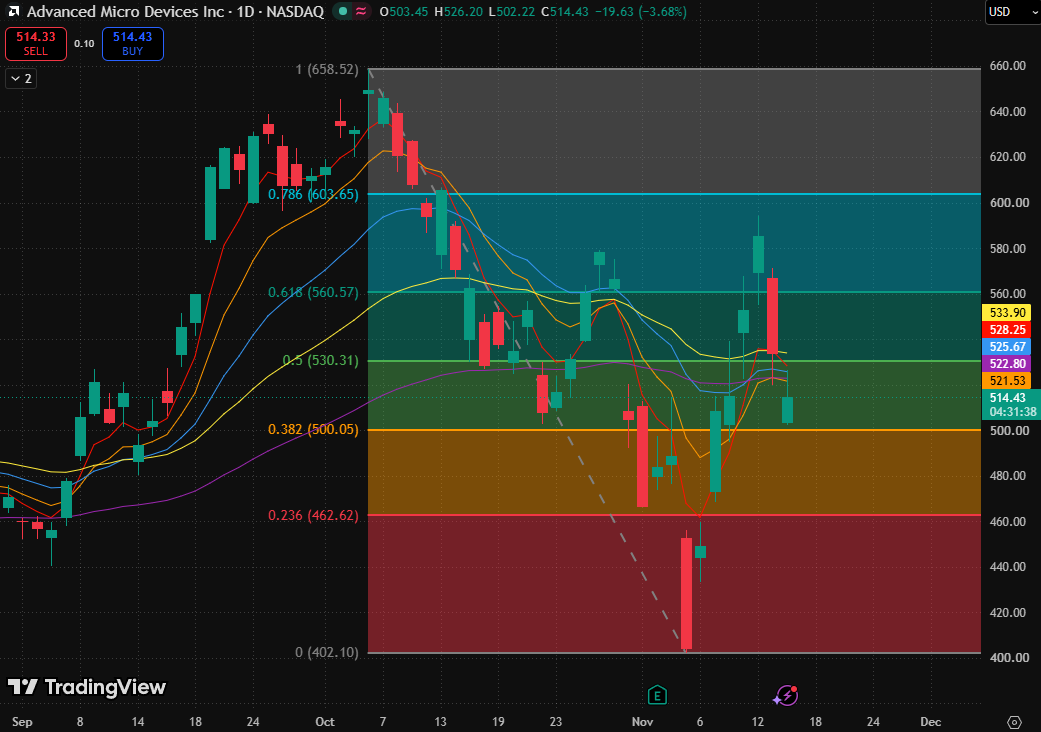
Gráfico de las acciones de AMD, fuente: TradingView
En cuanto a las medias móviles, la media móvil exponencial de 5 días (528,25 dólares) sigue cayendo, y la recuperación alcista de las medias móviles exponenciales de 10 días (521,53 dólares) y 20 días (525,67 dólares) también se ha interrumpido. La media móvil exponencial de 80 días (533,90 dólares) y la media móvil exponencial de 160 días (522,80 dólares) se sitúan asimismo por encima del precio actual. Las cinco medias móviles están agrupadas entre los 521,53 y los 533,90 dólares, con su orden cíclico aún entrelazado; el hecho de que la cotización se sitúe por debajo de las cinco medias móviles indica un debilitamiento del soporte comprador, aunque todavía no puede catalogarse como una alineación bajista completa.
Al alza, conviene vigilar de cerca la zona de medias móviles situada entre los 521,53 y los 528,25 dólares; solo si la acción encuentra soporte comprador en un retesteo podrá el rebote transformarse en una recuperación sostenida. La principal zona de resistencia superior es el rango de 530,31 a 533,90 dólares formado por el nivel de retroceso de Fibonacci del 0,5 y la media móvil exponencial de 80 días; si la acción logra romper al alza este nivel, podría subir hasta los 560 dólares.
El mayor riesgo radica en que el soporte comprador cerca de los 500 dólares se quiebre de forma decisiva y pase a actuar como resistencia durante un rebote. En ese escenario, el retroceso entraría en un rango inferior, debiendo observarse en primer lugar la acción bajista del precio en torno a los 462,62 dólares, al tiempo que se perderían aún más las ganancias de esta ronda de recuperación.
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados











Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.