


【Premercado de EE. UU.】Nvidia rebota más de un 2%; Microsoft cae más de un 2% en medio de una interrupción global masiva; se espera el IPP de octubre


Podcast IA


El viernes 13 de noviembre, los futuros bursátiles estadounidenses registraron leves ganancias tras la caída anterior impulsada por la renuncia del CEO de Nvidia y problemas técnicos en Microsoft. Nvidia nombró a Colette Kress como CEO interina y confirmó la publicación de sus resultados para el 17 de noviembre. En el mercado macroeconómico, los precios del petróleo se mantuvieron elevados y el rendimiento del Tesoro a 10 años superó el 5,1%, intensificando las expectativas de una subida de tipos de la Reserva Federal en diciembre. Paralelamente, Modine Manufacturing se disparó por posibles negociaciones de adquisición con Samsung y Cerebras elevó sus previsiones anuales.

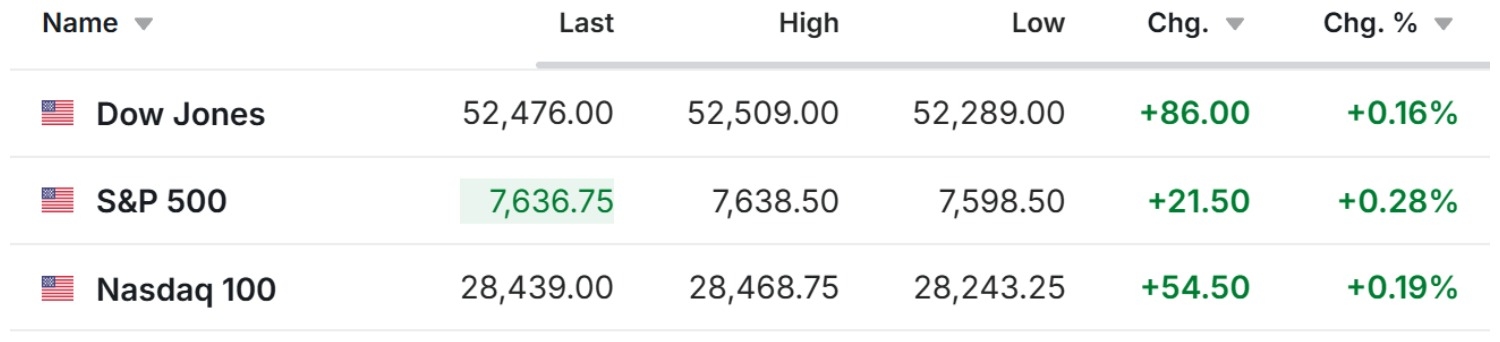
TradingKey - El viernes 13 de noviembre, hora del Este, los futuros de los tres principales índices bursátiles de Estados Unidos subieron de forma generalizada. Al cierre de esta edición, los futuros del Dow subían cerca de un 0,16%, los futuros del S&P 500 avanzaban alrededor de un 0,28% y los futuros del Nasdaq 100 ganaban un 0,19%.
[Fuente: Investing]
La jornada anterior, los tres principales índices bursátiles de Estados Unidos cerraron a la baja de forma generalizada: el Dow cayó un 0,36%, el S&P 500 cedió un 0,35% y el índice Nasdaq Composite retrocedió un 0,39%. La dimisión del CEO de Nvidia, Jensen Huang, desató turbulencias en el mercado, mientras que una interrupción en el servicio Microsoft 365 de Microsoft también concentró la atención entre los valores tecnológicos.
En el mercado de materias primas, los precios internacionales del petróleo se mantuvieron elevados, con el crudo Brent (UKOIL) subiendo hasta situarse cerca de los 94,78 dólares por barril, y el crudo WTI (USOIL) en aproximadamente 87,75 dólares por barril. El rendimiento del bono del Tesoro de Estados Unidos a 10 años superó previamente el 5,1%, alcanzando su nivel más alto desde octubre.
El oro (XAUUSD) cotiza actualmente a 3.894,5 dólares por onza; Bitcoin (BTCUSD) cayó brevemente por debajo de los 69.000 dólares, tocando su nivel más bajo desde mediados de agosto. El aumento de los precios del petróleo y la escalada de los rendimientos de los bonos del Tesoro de Estados Unidos han intensificado la preocupación del mercado sobre la inflación y una subida de tipos en diciembre por parte de la Reserva Federal.
Motores del mercado
Nvidia (NVDA) rebotó más de un 2% en las operaciones previas a la apertura mientras el mercado centraba su atención en la transición de liderazgo tras la dimisión de Jensen Huang.
Nvidia subió cerca de un 2,7% en las operaciones previas a la apertura, después de que sus acciones experimentaran una marcada volatilidad en la jornada anterior. La compañía confirmó el 12 de noviembre que su cofundador y CEO, Jensen Huang, presentó su renuncia como presidente, CEO y miembro del consejo de administración, con efecto inmediato. La decisión se produjo tras conocerse informaciones sobre sus relaciones personales y posibles riesgos para la seguridad nacional, las cuales suscitaron una gran atención.
La empresa nombró a su directora financiera, Colette Kress, como CEO interina, inició la búsqueda de un sucesor definitivo y designó a Harvey C. Jones como su primer presidente del consejo de administración. Tras la salida de Huang, el mercado sigue atento a si el nuevo equipo directivo podrá mantener la actual estrategia operativa de la compañía y si se verán afectados los calendarios de I+D y entrega de productos como Blackwell y Vera Rubin.
Nvidia afirmó que las operaciones actuales, los compromisos con los clientes y las hojas de ruta de productos continuarán avanzando. La publicación de los resultados del tercer trimestre de su ejercicio fiscal 2027, programada inicialmente para el 17 de noviembre, se mantiene según lo previsto.
Microsoft (MSFT) cayó más de un 2% en las operaciones previas a la apertura mientras continúa el proceso de restablecimiento tras las interrupciones del servicio global de Microsoft 365.
Microsoft cayó cerca de un 2,3% en las operaciones previas a la apertura. El 12 de noviembre, Exchange Online experimentó problemas de conectividad que posteriormente afectaron a ciertas funciones de los servicios de Microsoft 365, incluidos Outlook, Teams, SharePoint y Copilot, con usuarios de múltiples países y regiones que reportaron dificultades para acceder con normalidad a los servicios.
Microsoft señaló que la interrupción se debió a problemas en partes de su infraestructura y en la conectividad de los servidores, y que la compañía está redirigiendo el tráfico de red y restableciendo los servicios afectados. Al 13 de noviembre, algunos usuarios continuaban afectados y Microsoft aún no había anunciado el restablecimiento total de todos los servicios.
AMD (AMD) y Broadcom (AVGO) retrocedieron en las operaciones previas a la apertura ante la divergencia en los valores de semiconductores.
AMD y Broadcom habían ganado alrededor de un 5,9% y un 5,5%, respectivamente, en la jornada anterior, beneficiándose de la reasignación de capital dentro del sector de semiconductores tras la caída del precio de las acciones de Nvidia. Sin embargo, en las operaciones previas a la apertura del 13 de noviembre, ambas compañías retrocedieron cerca de un 1,8% y un 2,4%, respectivamente.
Los cambios en la cúpula directiva de Nvidia han incrementado la volatilidad a corto plazo en todo el sector de chips de IA. Sin embargo, cambiar de proveedor de chips implica evaluar el rendimiento del producto, la compatibilidad del software, la capacidad de suministro y los procesos de homologación, por lo que esto no puede considerarse una prueba de que los clientes de Nvidia estén migrando hacia competidores.
De cara al futuro, será necesario vigilar la tendencia de los pedidos de los aceleradores Instinct de AMD y los chips de IA personalizados de Broadcom, así como los planes de compra de los principales proveedores de servicios en la nube.
Modine Manufacturing (MOD) se disparó más de un 25% en las operaciones previas a la apertura ante informaciones sobre negociaciones de adquisición con Samsung.
Según Bloomberg, Samsung Electronics mantiene conversaciones para adquirir al fabricante estadounidense de equipos de refrigeración para centros de datos Modine Manufacturing, y el acuerdo podría alcanzarse incluso en las próximas semanas. Impulsadas por esta noticia, las acciones de Modine se dispararon.
En los últimos años, Modine se ha centrado en expandir su negocio de refrigeración para centros de datos de IA. Si la adquisición se concreta, se espera que Samsung amplíe su presencia en refrigeración líquida y gestión térmica para centros de datos, profundizando su penetración en la cadena de suministro de infraestructura de IA. Sin embargo, ninguna de las partes ha confirmado hasta ahora un acuerdo definitivo y la operación sigue sujeta a incertidumbre.
Cerebras (CBRS) llegó a subir más de un 19% en las operaciones previas a la apertura tras registrar un aumento del 70% en sus ingresos Core del tercer trimestre y elevar sus previsiones anuales.
Después de que Cerebras presentara sus resultados del tercer trimestre, sus acciones subieron más de un 19% en las operaciones posteriores al cierre. Al momento de redactar este informe, Cerebras avanzaba más de un 16% en las operaciones previas a la apertura.
Los ingresos GAAP de la compañía en el tercer trimestre alcanzaron los 210,8 millones de dólares, un 55% más en tasa interanual, mientras que los ingresos Core se situaron en 230,9 millones de dólares, lo que supone un incremento interanual del 70%. Dentro de estos, los ingresos GAAP por computación en la nube y otros servicios ascendieron a 141,9 millones de dólares, registrando un alza interanual del 265%.
La empresa prevé unos ingresos Core para el cuarto trimestre de entre 310 y 330 millones de dólares, y elevó su previsión de ingresos Core para todo el año 2026 a una horquilla de entre 940 y 960 millones de dólares. La compañía también reveló que ha establecido alianzas comerciales con dos nuevos proveedores de servicios en la nube a hiperescala, asegurando una capacidad contratada en centros de datos de 700 megavatios.
Noticias del mercado
El IPP de octubre de Estados Unidos se publicará en un momento en que se intensifican las expectativas de una subida de tipos de interés en diciembre.
La Oficina de Estadísticas Laborales de Estados Unidos publicará el IPP de octubre el 13 de noviembre a las 8:30, hora del este.
El mercado prevé que el IPP general aumente un 0,4% intermensual y un 6,6% interanual, y que el IPP subyacente avance un 0,3% intermensual y un 5,0% interanual, ambos por debajo de los incrementos registrados en septiembre.
El IPC de octubre, publicado anteriormente, subió un 0,4% intermensual, superando las previsiones del mercado del 0,3%. En la actualidad, los futuros de tipos de interés apuntan a una probabilidad cercana al 87% de una subida de 25 puntos básicos por parte de la Reserva Federal en diciembre.
Si el IPP resulta superior a lo esperado, podría presionar aún más al alza los rendimientos de los bonos del Tesoro de Estados Unidos y aumentar la presión sobre las valoraciones de las acciones tecnológicas; si se sitúa por debajo de lo previsto, podría aliviar la preocupación del mercado por una inflación persistentemente alta.
Trump afirmó que Estados Unidos ya no necesita alcanzar un acuerdo con Irán, lo que mantiene elevados los precios del petróleo.
Trump declaró que Estados Unidos ya no necesita alcanzar un acuerdo con Irán y pidió al vicepresidente Vance que centre su atención en los asuntos internos, lo que enfrió las expectativas del mercado de poner fin al conflicto entre Estados Unidos e Irán mediante negociaciones diplomáticas.
El 13 de noviembre, el crudo Brent rondaba los 95,4 dólares por barril y el crudo WTI se situaba en torno a los 88,5 dólares por barril. Aunque el suministro energético de Oriente Medio aún afronta riesgos, lastrados por el incremento de la oferta y la preocupación por la demanda del mercado, se prevé que ambas referencias petroleras caigan por segunda semana consecutiva.
Si las tensiones entre Estados Unidos e Irán siguen siendo elevadas, el transporte marítimo a través del estrecho de Ormuz y el suministro de petróleo aún podrían verse afectados, lo que aumentaría la incertidumbre sobre los precios de la energía y la inflación.
Previa de eventos clave
Hora del Este | Evento |
13 de noviembre, 8:30 | IPP e IPP subyacente de octubre de Estados Unidos |
13 de noviembre, 10:30 | Almacenamiento de gas natural de la EIA de Estados Unidos |
13 de noviembre, 13:00 | Recuento de plataformas petrolíferas de Baker Hughes de Estados Unidos |
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados










Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.