


Previa de resultados de Nebius: se espera que los ingresos crezcan más de un 500%, el precio objetivo más alto de Wall Street se sitúa en $410


Podcast IA


Nebius Group presentará sus resultados del tercer trimestre de 2026, con previsiones de ingresos cercanos a los 907 millones de dólares y una pérdida ajustada por acción de 0,72 dólares. El mercado vigila estrechamente los plazos de entrega de centros de datos, los riesgos derivados de la alta concentración de clientes —impulsados por contratos con Microsoft y Meta— y las ingentes necesidades de financiación, con un gasto de capital anual estimado entre 20.000 y 25.000 millones de dólares. A pesar de la volatilidad bursátil y las presiones sobre el flujo de caja, los analistas mantienen un precio objetivo medio alcista de 296,73 dólares.

TradingKey - La empresa de computación en la nube para IA Nebius Group (NBIS) presentará sus resultados financieros del tercer trimestre de 2026 antes de la apertura del mercado de Estados Unidos el 12 de noviembre y celebrará una conferencia telefónica a las 8:00 a. m., hora del este.
Antes de la publicación de sus resultados, las acciones de Nebius experimentaron una fuerte volatilidad. El 5 de noviembre, NBIS cayó a un mínimo intradía de 113,30 dólares, retrocediendo alrededor del 62% desde su máximo en lo que va de año de 299,86 dólares y marcando su nivel más bajo desde abril; posteriormente, la acción rebotó durante varias sesiones consecutivas y cotizaba por última vez a 141,45 dólares, con un avance de cerca del 9,3% en la jornada, aunque todavía aproximadamente un 53% por debajo de su máximo en lo que va de año.
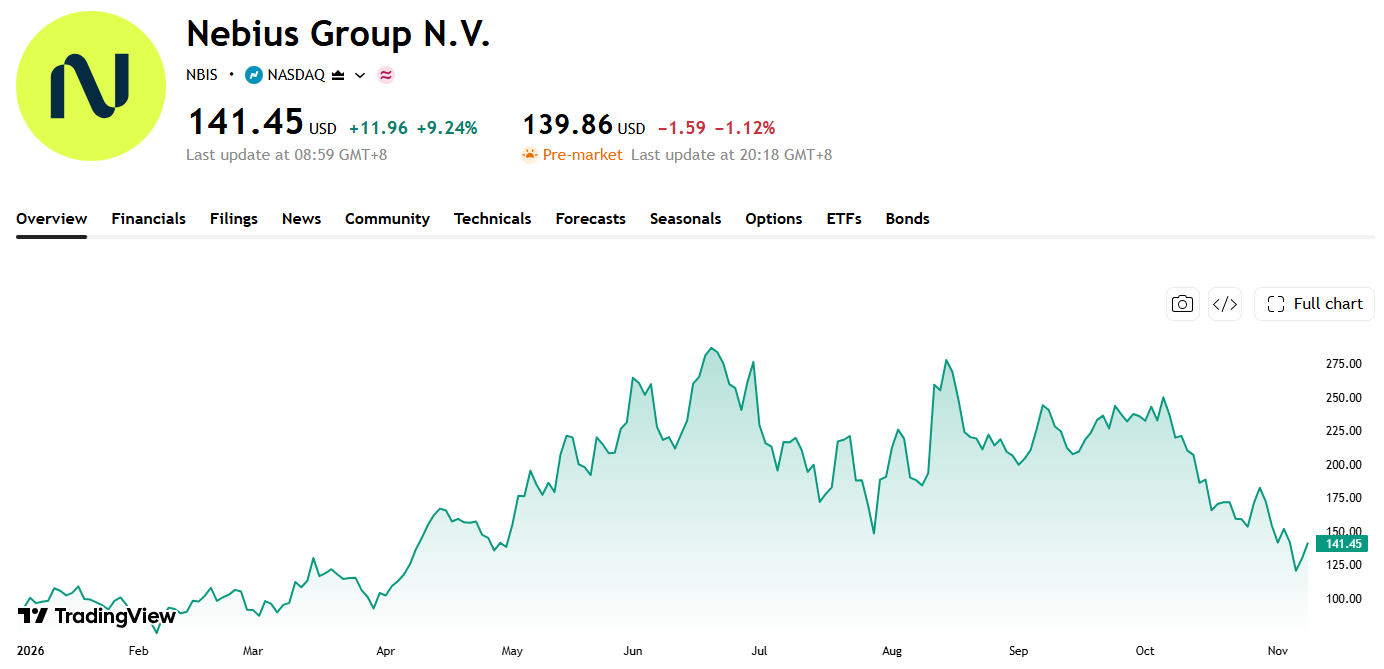
Fuente: TradingView
Al mercado le preocupa si Nebius podrá entregar la capacidad de sus centros de datos en los plazos previstos, si la concentración de clientes es excesivamente alta y cuánta financiación adicional mediante deuda o capital se requerirá en última instancia para hacer frente a decenas de miles de millones de dólares en gastos de capital anuales. Los resultados del tercer trimestre servirán como un punto de control clave para evaluar estas cuestiones.
Los ingresos del tercer trimestre podrían superar los 900 millones de dólares, pero cumplir con las previsiones para todo el año es más crítico
Wall Street prevé actualmente que Nebius presente unos ingresos en el tercer trimestre de aproximadamente 907 millones de dólares, lo que supondría un aumento interanual superior al 520%, así como una pérdida ajustada por acción de unos 0,72 dólares.
En el trimestre anterior, Nebius registró unos ingresos de 582,3 millones de dólares, con un incremento interanual del 454% y de aproximadamente el 46% intertrimestral, superando las expectativas del mercado. Tras deducir el coste de los ingresos, el margen bruto de la empresa se situó en torno al 77% y el EBITDA ajustado del grupo alcanzó los 236,2 millones de dólares, lo que representa un margen de alrededor del 41%; por su parte, el margen de EBITDA ajustado de su negocio principal en la nube, Nebius AI, se aproximó al 50%. Sin embargo, dado que los costes de expansión de los centros de datos, la depreciación, los intereses y otros gastos se mantuvieron elevados, la compañía registró en el trimestre una pérdida neta procedente de operaciones continuadas de unos 190,4 millones de dólares.
Por lo tanto, este trimestre no puede juzgarse únicamente en función de si el beneficio por acción supera las previsiones. Dado que Nebius se encuentra en una fase de expansión intensiva en capital, es probable que persista una brecha significativa entre los beneficios ajustados y el resultado neto según los principios GAAP. Los inversores deberán determinar si el crecimiento de los ingresos está impulsado por una mayor utilización de la capacidad desplegada o si se ve alimentado por una nueva ronda de inversiones de alto coste.
La empresa mantuvo anteriormente sus objetivos de entre 3.000 y 3.400 millones de dólares en ingresos para todo el ejercicio 2026, una tasa de ingresos anualizada (run-rate) de entre 7.000 y 9.000 millones de dólares para finales de año y un margen de EBITDA ajustado del grupo de aproximadamente el 40%. Si los ingresos del tercer trimestre alcanzan alrededor de 907 millones de dólares, los ingresos acumulados de los tres primeros trimestres se aproximarán a los 1.890 millones de dólares, lo que significa que los ingresos del cuarto trimestre deberán alcanzar al menos unos 1.110 millones de dólares para situarse en el extremo inferior de sus previsiones anuales.
Esto hace que las perspectivas para el cuarto trimestre sean más determinantes que los resultados históricos del tercer trimestre. Si la dirección reafirma su objetivo de ingresos anualizados de entre 7.000 y 9.000 millones de dólares para finales de año y ofrece un calendario claro para la entrada en funcionamiento de la capacidad, el mercado podría recuperar la confianza en que el retroceso actual de la acción ha descontado un riesgo excesivo.
Los pedidos de Microsoft y Meta impulsan el crecimiento, amplifican la concentración de clientes y los riesgos de entrega
El crecimiento de los ingresos de Nebius está impulsado principalmente por la puesta en marcha de nueva capacidad y el mayor uso de GPUs por parte de grandes clientes. El equipo directivo afirmó anteriormente que la demanda de computación para IA sigue superando la oferta disponible, y que la nueva capacidad añadida suele estar ya comprometida con los clientes antes de entrar oficialmente en funcionamiento.
La empresa también se ha beneficiado de la solidez de los precios de las GPUs. Nebius reveló anteriormente que los precios de subasta de parte de la capacidad de computación Blackwell de última generación fueron aproximadamente un 15% superiores a los precios máximos anteriores y alrededor de un 20% más altos que las cotizaciones para proyectos existentes. Asimismo, los ingresos unitarios procedentes de contratos de computación a corto plazo son notablemente superiores a los de proyectos anteriores, lo que indica que la ajustada oferta de GPUs de alto rendimiento sigue otorgando a la compañía cierto poder de fijación de precios.
El contrato de Nebius con Microsoft (MSFT) está valorado en aproximadamente 17.400 millones de dólares, cifra que podría aumentar a unos 19.400 millones de dólares si Microsoft contrata servicios adicionales. El contrato exige a la empresa entregar infraestructura de GPUs en múltiples fases; si Nebius no cumple los plazos acordados tras un período de gracia y no puede proporcionar capacidad alternativa, Microsoft tiene derecho a rescindir los lotes de servicios correspondientes.
Informes recientes indican que Microsoft está intensificando el escrutinio de los proyectos de proveedores emergentes de computación en la nube como Nebius, IREN (IREN) y Nscale, al tiempo que adopta una postura más cautelosa hacia ciertos proyectos nuevos con costes elevados y riesgos de entrega significativos. Microsoft no ha anunciado ninguna cancelación de su contrato principal con Nebius, pero los inversores estarán atentos a si el equipo directivo confirma que los plazos del proyecto se mantienen sin cambios y si Microsoft sigue dispuesta a ampliar la alianza.
Meta (META), por su parte, firmó un acuerdo de computación dedicada a cinco años por valor de 12.000 millones de dólares con Nebius, cuya entrega de capacidad está prevista para principios de 2027. Meta también acordó adquirir la capacidad de computación residual en clústeres específicos que Nebius no logre vender a clientes externos por un importe adicional de hasta 15.000 millones de dólares, lo que eleva la escala potencial de cooperación entre ambas partes a aproximadamente 27.000 millones de dólares.
Estos acuerdos a largo plazo mejoran la visibilidad de los ingresos futuros, pero también conllevan una alta concentración de clientes. Nebius reveló que tres clientes aportaron aproximadamente el 24%, el 21% y el 14% de los ingresos, respectivamente, en el segundo trimestre. Si cualquiera de ellos retrasa las entregas, ajusta sus requisitos de capacidad o deja de realizar pedidos adicionales, las expectativas de crecimiento a corto plazo podrían verse notablemente afectadas.
A largo plazo, Microsoft y Meta también están construyendo sus propios centros de datos. En la actualidad, las grandes empresas tecnológicas recurren a proveedores emergentes de la nube como Nebius en parte porque la ampliación de su propia capacidad de computación no puede seguir el ritmo de la demanda de IA. Si la capacidad desarrollada internamente aumenta en el futuro, Nebius necesitará atraer a más empresas de modelos de IA, así como a clientes corporativos y gubernamentales, para evitar depender a largo plazo de un reducido grupo de hiperescaladores.
Un capex de entre 20.000 y 25.000 millones de dólares pone a prueba la capacidad de financiación
El modelo de crecimiento de Nebius exige la compra continua de GPUs de Nvidia, la ampliación de centros de datos y la contratación anticipada de suministro eléctrico, lo que hace que sus necesidades de capital sean muy superiores a las de las empresas de software tradicionales. En el segundo trimestre, las inversiones de capital de la compañía alcanzaron aproximadamente 5.700 millones de dólares, destinados principalmente a GPUs, hardware relacionado y a la ampliación de centros de datos. La dirección prevé que las inversiones de capital para todo el año 2026 alcancen entre 20.000 y 25.000 millones de dólares.
La empresa espera respaldar su expansión mediante una combinación de pagos anticipados de clientes, flujo de caja operativo, financiación respaldada por activos, bonos convertibles y financiación mediante capital. Algunos contratos firmados en el segundo trimestre incluyen anticipos que pueden cubrir entre el 50% y el 60% de los gastos de capital relacionados, lo que ayuda a reducir la medida en que Nebius depende exclusivamente de su propio balance.
Sin embargo, la financiación sigue siendo la principal preocupación de los accionistas. Nebius captó capital mediante ofertas en el mercado (at-the-market) en el segundo trimestre, lo que provocó un aumento de las acciones en circulación; en agosto, la empresa completó una emisión de notas sénior convertibles por un importe principal agregado de aproximadamente 5.750 millones de dólares. En octubre, Nebius obtuvo además 3.500 millones de dólares en financiación sénior garantizada de Citi para respaldar la expansión de su capacidad a nivel global.
Si bien estas financiaciones refuerzan la capacidad de expansión a corto plazo de la empresa, también conllevan gastos por intereses y una posible dilución del capital. Siempre que los centros de datos entren en funcionamiento según lo previsto y las tasas de utilización se mantengan elevadas, se prevé que el capital recién desplegado se traduzca en ingresos; sin embargo, si los proyectos sufren retrasos, Nebius tendrá que asumir por adelantado el servicio de la deuda, la depreciación y los gastos operativos mientras el reconocimiento de ingresos se pospone, lo que podría hacer que las presiones sobre el flujo de caja se intensifiquen rápidamente.
Wall Street se mantiene relativamente optimista sobre las perspectivas a largo plazo de Nebius. Según TipRanks, 13 analistas de Wall Street han cubierto Nebius en los últimos tres meses, con un precio objetivo medio para NBIS de aproximadamente 296,73 dólares, un máximo de 410 dólares y un mínimo de 144 dólares. En comparación con el último precio de 141,45 dólares, el precio objetivo medio representa un potencial alcista de aproximadamente el 110%.
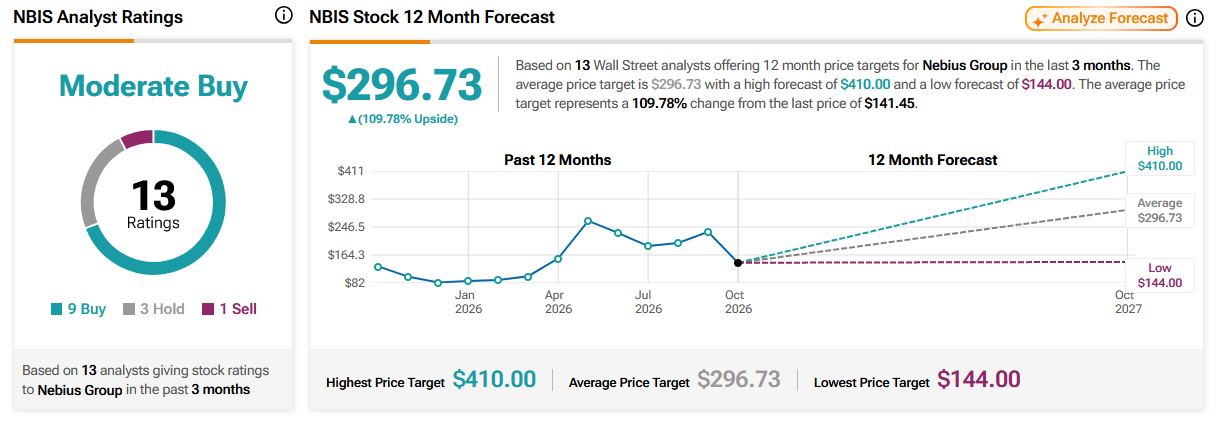
Fuente: TipRanks
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados









Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.