


Previa de resultados del 2T de Arm: ¿Pueden las regalías de centros de datos seguir duplicando su crecimiento? El precio objetivo más alto de Wall Street se sitúa en $480



Podcast IA


Arm Holdings presentará los resultados del segundo trimestre del ejercicio fiscal 2027 el 4 de noviembre, hora del Este. Wall Street prevé unos ingresos de entre 1.370 y 1.380 millones de dólares y un beneficio por acción ajustado de 0,48 dólares. El crecimiento estará impulsado por la expansión de las regalías en centros de datos y la adopción de la arquitectura Armv9 y los subsistemas de cómputo. Sin embargo, ante una valoración elevada, los inversores vigilarán la ejecución de su nueva CPU AGI y la evolución de los pedidos, claves para alcanzar la ambiciosa meta de ingresos a largo plazo.

TradingKey - Arm Holdings (ARM) publicará sus resultados financieros correspondientes al segundo trimestre del ejercicio fiscal 2027 tras el cierre del mercado de Estados Unidos el 4 de noviembre, hora del Este. A medida que los centros de datos de IA continúan expandiéndose, la demanda del mercado por la arquitectura de procesadores Arm se está extendiendo desde los teléfonos inteligentes hacia la computación en la nube, los servidores y la infraestructura de IA, lo que aporta nuevas oportunidades de crecimiento para la empresa. Sin embargo, en un contexto de recientes retrocesos en la cotización y de una valoración todavía elevada, los inversores no solo prestarán atención a si los ingresos cumplen con las expectativas, sino que también analizarán en detalle el crecimiento de las regalías de los centros de datos, la evolución del negocio de licencias y si la CPU para AGI recién lanzada es capaz de generar ingresos reales.
Actualmente, Wall Street prevé que los ingresos de Arm en el segundo trimestre se sitúen entre 1.370 millones y 1.380 millones de dólares, lo que representa un incremento interanual de aproximadamente el 21%, con un beneficio por acción ajustado estimado en unos 0,48 dólares, un 23% más que en el mismo periodo del año anterior. Las previsiones anteriores de Arm apuntaban a unos ingresos de 1.380 millones de dólares, más o menos 50 millones de dólares, y un beneficio por acción no GAAP de 0,47 dólares, más o menos 0,04 dólares.
¿Pueden las regalías de los centros de datos continuar su rápido crecimiento?
Para comprender el desempeño de Arm, primero hay que distinguir entre sus dos fuentes tradicionales de ingresos: los ingresos por licencias y los ingresos por regalías. Los primeros provienen principalmente de los pagos que realizan los clientes para adquirir los derechos de uso de las arquitecturas de procesadores y la propiedad intelectual relacionada de Arm, donde el reconocimiento de ingresos depende habitualmente del valor de los contratos, los plazos de entrega y las condiciones de los acuerdos. Los segundos están vinculados a los envíos de chips basados en la tecnología de Arm, en los que Arm percibe regalías a un tipo acordado por cada lote de chips correspondientes que venden los clientes.
Ambos negocios reflejan ciclos de mercado que no son del todo idénticos. Los ingresos por licencias reflejan mejor las inversiones actuales en diseño de chips y la planificación de productos futuros de los clientes, mientras que los ingresos por regalías están más estrechamente ligados a los chips que han entrado en las fases de producción y venta. Por lo tanto, el negocio de licencias ayuda a evaluar los futuros requisitos de diseño de los clientes, mientras que el negocio de regalías refleja de forma más directa la escala real de adopción de la tecnología de Arm en los productos finales.
En el trimestre anterior, Arm generó ingresos por valor de 1.289 millones de dólares, un 22% más interanual, alcanzando un máximo histórico para un primer trimestre fiscal. De esta cifra, los ingresos por regalías crecieron un 22% hasta los 715 millones de dólares, mientras que los ingresos por licencias y otros conceptos aumentaron un 23% hasta los 574 millones de dólares. Los ingresos por regalías del segmento de centros de datos se duplicaron con creces en términos interanuales, convirtiéndose en el aspecto más destacado de su desempeño.
A diferencia de AMD o Intel, que venden chips de forma directa, Arm depende principalmente de las cuotas de licencias y las regalías para generar ingresos. Este modelo implica que el crecimiento de Arm en los centros de datos no solo depende de los envíos de chips, sino que también se ve influido por la tasa de regalías por chip. A medida que los clientes migran de arquitecturas más antiguas a Armv9 y adoptan con mayor amplitud los subsistemas de cómputo (CSS, por sus siglas en inglés), Arm puede aumentar los ingresos generados por chip sin necesidad de duplicar proporcionalmente los envíos de estos.
La empresa reveló que Armv9 representa actualmente cerca de un tercio de los ingresos por regalías, lo que significa que la mayoría de los productos existentes aún funcionan con arquitecturas anteriores que tienen tasas de regalías más bajas. La tasa de regalías de los subsistemas de cómputo es aproximadamente el doble que la de las licencias de procesadores Armv9 independientes, y los productos posteriores podrían llegar a triplicarla. Mientras las actualizaciones de arquitectura continúen avanzando, se espera que la mejora de la mezcla de productos actúe como un impulsor clave del crecimiento de las regalías en los próximos años.
Sin embargo, Arm ha proyectado que el crecimiento de los ingresos por regalías en el año fiscal 2027 se situará en el rango alto del 15% al 20%, ligeramente por debajo del objetivo de crecimiento compuesto a largo plazo de la compañía, fijado en aproximadamente un 20% hacia el año fiscal 2031.
El CPU AGI de Arm abre nuevas áreas de crecimiento
Más allá de su negocio tradicional de licencias de propiedad intelectual y regalías, Arm busca expandirse aún más hacia los productos de chips. En marzo de 2026, la compañía lanzó su primera CPU Arm AGI para cargas de trabajo de agentes de IA, lo que indica que su modelo de negocio ya no se limita a las licencias de arquitectura y al cobro de regalías por chips a sus clientes, sino que también está comenzando a generar ingresos más directos mediante la venta de sus propios productos de procesadores.
Este cambio es de gran relevancia. Aunque el modelo tradicional de licencias y regalías ofrece márgenes brutos más elevados, Arm solo puede capturar una parte del valor en la cadena de valor de los chips. Al vender procesadores de forma directa, la empresa tiene la oportunidad de obtener mayores ingresos por chip, al tiempo que asume responsabilidades adicionales como el desarrollo de productos, la coordinación de la cadena de suministro y la expansión en el mercado.
En la actualidad, los envíos iniciales de la CPU Arm AGI se han entregado a múltiples clientes. La compañía reveló en el primer trimestre del año fiscal 2027 que la demanda combinada de los clientes para el producto en los años fiscales 2027 y 2028 ha superado los 2.000 millones de dólares, lo que representa un aumento frente a la oportunidad estimada anteriormente en 1.000 millones de dólares. Arm también señaló que está ampliando la capacidad de producción con socios de fabricación y de la cadena de suministro para respaldar los despliegues posteriores de los clientes. Sin embargo, la demanda de los clientes y los pedidos potenciales no equivalen a ingresos por ventas reconocidos, y la contribución real sigue estando supeditada a la entrega del producto, el despliegue por parte de los clientes y el avance en el aumento de la capacidad de producción.
El objetivo de ingresos para 2031 aún requiere que los nuevos negocios den resultados
El plan a largo plazo de Arm tiene como objetivo alcanzar aproximadamente 25.000 millones de dólares en ingresos para el ejercicio fiscal 2031, pero esta meta no se podrá lograr únicamente a través de su negocio actual de regalías. Sobre la base de los ingresos anualizados del trimestre anterior, la escala actual de la empresa es de aproximadamente 5.200 millones de dólares; alcanzar los 25.000 millones requerirá mantener en los próximos años una tasa de expansión muy superior al ritmo de crecimiento de su negocio tradicional de PI.
La empresa prevé que las licencias de PI y los subsistemas de cómputo podrían aportar aproximadamente 10.000 millones de dólares en ingresos futuros, con una trayectoria de crecimiento basada principalmente en la creciente penetración de Armv9, la mayor adopción de CSS y las ganancias de cuota de mercado en centros de datos. Los aproximadamente 15.000 millones de dólares restantes tendrían que proceder de nuevos negocios, como los procesadores AGI de Arm.
Arm reveló anteriormente que la demanda potencial de los clientes de procesadores AGI para los ejercicios fiscales 2027 y 2028 ha superado los 2.000 millones de dólares, aunque los envíos de productos, la capacidad de suministro y los modelos de negocio aún deben ser validados. Por lo tanto, durante esta conferencia de resultados, los comentarios de la dirección sobre los pedidos del negocio de procesadores, la preparación de la capacidad y el calendario de reconocimiento de ingresos podrían tener una mayor relevancia a largo plazo que el hecho de si los beneficios de este trimestre superan ligeramente las expectativas.
Según TipRanks, ocho analistas de Wall Street que han cubierto a Arm durante los últimos tres meses han fijado un precio objetivo medio a 12 meses de 326,29 dólares, con una previsión máxima de 480 dólares y una mínima de 212 dólares. La amplia dispersión de los precios objetivo refleja que, si bien el mercado reconoce las ventajas arquitectónicas de Arm en servidores de IA, dispositivos móviles y computación perimetral, sigue mostrándose cauto ante su elevada valoración y la velocidad de ejecución de su nuevo negocio de procesadores.
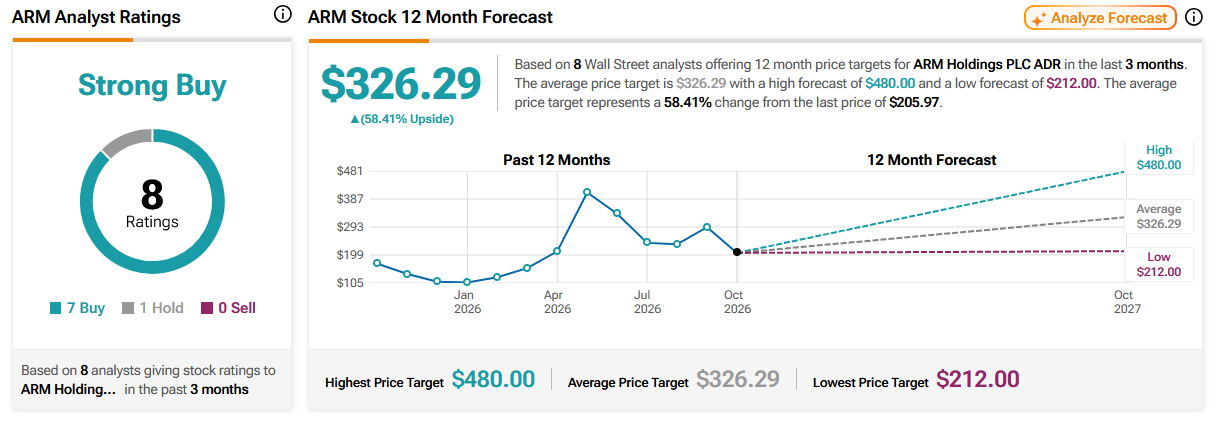
Fuente: TipRanks
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados










Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.