


Marvell cae más de un 30% en tres jornadas bursátiles: por qué la adquisición de Lumentum despierta preocupación entre los accionistas



Podcast IA


Las acciones de Marvell Technology han caído un 28,5% tras el anuncio de la adquisición de Lumentum por 115.000 millones de dólares en una operación íntegramente en acciones. La fusión diluirá el capital de Marvell en casi un 50%, lo que exige enormes sinergias y crecimiento para evitar una caída en el beneficio por acción. Aunque la complementariedad óptica justifica la estrategia, analistas como Morningstar advierten sobre un posible sobreprecio en un contexto de beneficios inflados por escasez de oferta. Los riesgos de integración y el retraso en el cierre previsto para 2028 generan cautela en los mercados.

TradingKey: desde que surgieron las noticias sobre las negociaciones en el mercado fuera de horas el 28 de octubre hasta el anuncio oficial de la adquisición de Lumentum (LITE), la cotización de Marvell Technology (MRVL) se ha mantenido bajo una presión constante. Al cierre de esta edición, la compañía cotizaba en torno a los 180 dólares, lo que supone una caída acumulada de aproximadamente el 28,5% con respecto a su precio de cierre del 28 de octubre.
Esta operación íntegramente en acciones otorga a Lumentum un valor de empresa de referencia de aproximadamente 115.000 millones de dólares. Si bien la fusión complementa la línea de productos de interconexión óptica de Marvell, el mercado está más centrado en si la transacción merece la pena: Marvell necesita ceder aproximadamente un tercio del capital de la compañía combinada; ¿podrán los beneficios resultantes cubrir la expansión del capital y compensar el precio de compra y los riesgos de integración?
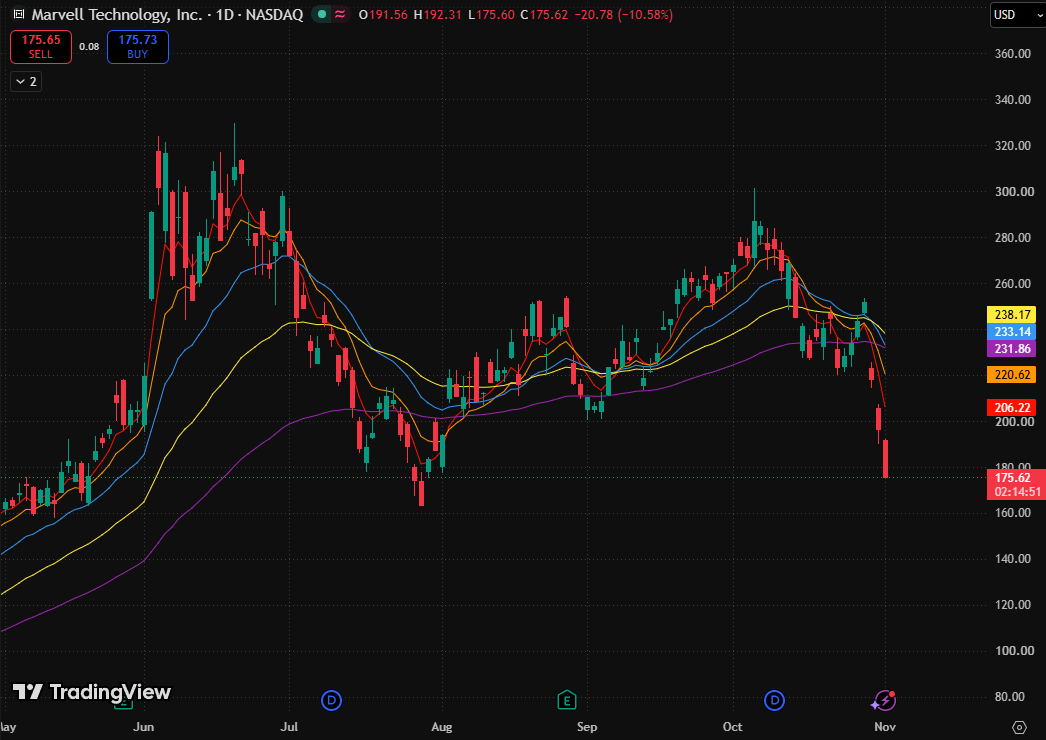
Gráfico de las acciones de Marvell Technology, Fuente: TradingView
Las nuevas acciones de Marvell se aproximan al 50 % del capital original, fijando un alto listón para la acreción de beneficios
Según los términos del acuerdo, tras la finalización de la transacción, los accionistas existentes de Marvell poseerán aproximadamente el 67% de la empresa combinada, mientras que los accionistas de Lumentum poseerán aproximadamente el 33%. Sobre la base de un cálculo simplificado a partir de esta proporción, Marvell tendrá que emitir nuevas acciones equivalentes a aproximadamente el 49,3% de su número original de acciones.
Esto significa que, en términos homologables y manteniéndose todo lo demás constante, el beneficio aportado por Lumentum más las sinergias netas debe alcanzar aproximadamente el 49,3% del beneficio original de Marvell para evitar que el beneficio por acción disminuya. Solo por encima de este nivel la fusión generará un crecimiento del BPA.
Marvell prevé que la transacción incremente el beneficio por acción ajustado en el primer año tras su finalización, con el potencial de alcanzar más de 1.000 millones de dólares en sinergias de costes anuales. Esto indica que la dirección considera que los beneficios incrementales pueden cubrir la ampliación de capital.
Sin embargo, los inversores aún deben evaluar si este impacto positivo es suficiente para compensar la participación cedida. Si el beneficio incremental se sitúa solo ligeramente por encima del umbral de dilución, mientras que los gastos de integración son sustanciales y la volatilidad de los beneficios aumenta, el atractivo de la transacción para los accionistas existentes podría seguir siendo limitado. El retroceso en la cotización puede reflejar la postura de cautela del mercado ante el valor incremental creado por este intercambio.
Lumentum se dispara un 148 % este año mientras Marvell enfrenta presión por costosas adquisiciones y la ejecución a largo plazo
La controversia en torno al precio de adquisición está vinculada al sólido desempeño previo de Lumentum. Morningstar señaló el 29 de octubre que, antes de los rumores de adquisición, las acciones de Lumentum ya se habían revalorizado un 148% en lo que va de año, cotizando cerca de un 22% por encima de la valoración de la firma. Aunque Morningstar reconoce la complementariedad entre sus láseres y los chips de interconexión óptica de Marvell, expresó su preocupación por que Marvell pueda estar pagando un precio excesivo.
Morningstar considera que la mejora en los beneficios de Lumentum se debe en parte a las subidas de precios de los productos y a la escasez de oferta. Si la fijación del precio de adquisición extrapola a largo plazo estos niveles de beneficios actualmente elevados, se corre el riesgo de sobreestimar las rentabilidades futuras.
Una vez que la nueva capacidad alivie la escasez y los precios de los productos retrocedan, el crecimiento del beneficio podría ralentizarse aunque los envíos de Lumentum sigan aumentando. En ese momento, el número de acciones emitidas por Marvell con arreglo a la relación de canje fija no disminuirá, pero la contribución a los beneficios que adquiera podría no alcanzar las expectativas, reduciendo así el margen para el aumento del BPA.
También existe un desfase temporal antes de que se materialicen las rentabilidades. Se prevé que la transacción se cierre en el primer semestre de 2028, lo que significa que el "incremento en el primer año completo tras la finalización" se refiere a beneficios a más largo plazo. Las sinergias de costes deben materializarse de forma gradual tras la integración, y las inversiones destinadas al proceso consumirán efectivo. Los inversores descontarán estos factores en las valoraciones actuales, aplicando un descuento a las rentabilidades que están más lejanas y conllevan riesgos de ejecución.
A su vez, el descenso del precio de las acciones reduce el atractivo de la operación. El acuerdo estipula que cada acción de Lumentum se canjeará por 4,5 acciones de Marvell. Con base en el precio de cierre actual de Marvell, de 180 dólares, la contraprestación implícita por acción es de 810 dólares, aproximadamente un 28,5% inferior al valor de referencia de 1.132 dólares fijado en el momento del anuncio.
Para los accionistas de Lumentum, la caída del valor de canje puede restarles motivación para respaldar la transacción; para los accionistas de Marvell, una menor contraprestación en dólares no reduce de forma automática el número de acciones emitidas. Por lo tanto, ambas partes necesitan mayor confianza en que el crecimiento conjunto superará al de operar de forma independiente. La operación sigue sujeta a la aprobación de los accionistas de ambas empresas y a las autorizaciones regulatorias, y una persistente debilidad del precio de las acciones podría dificultar la obtención de dicho respaldo.
La presión que esta adquisición ejerce sobre la cotización de Marvell se centra en la tensión entre un gran intercambio de acciones y unos beneficios que aún están por materializarse. Aunque la complementariedad de los productos justifica comercialmente la operación, respaldar el precio de adquisición seguirá exigiendo que la empresa genere un crecimiento suficiente del BPA y del flujo de caja mediante la expansión de clientes, la integración de productos y el ahorro de costes.
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados









Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.