


Los resultados del 3T de Nokia superan las estimaciones al crecer la IA y la nube un 123 %, pero la acción cae más de un 3 % en el premercado



Podcast IA


En la hora del Este del 22 de octubre de 2026, Nokia presentó sus resultados del tercer trimestre, superando las estimaciones del mercado con un incremento interanual del 10% en ventas netas hasta 5.154 millones de euros y un beneficio operativo comparable de 605 millones. El auge de la IA y la nube impulsó las ventas un 123%, destacando el crecimiento en Infraestructura de Red. Sin embargo, mayores costes de reestructuración redujeron el beneficio operativo publicado y la conversión de flujo de caja libre, situando la atención de los inversores en la rentabilidad futura y el control de costes.

TradingKey - Antes de la apertura del mercado el 22 de octubre (hora del Este), Nokia (NOK) presentó sus resultados financieros del tercer trimestre de 2026, con un incremento interanual de las ventas netas del 10% hasta los 5.154 millones de euros (aproximadamente 5.788 millones de dólares), por encima de las estimaciones del mercado de 5.060 millones de euros; el beneficio operativo comparable aumentó un 35% hasta los 605 millones de euros, superando las estimaciones del mercado de 454 millones de euros.
Las ventas a clientes de IA y de la nube crecieron un 123% interanual y la entrada de pedidos aumentó un 118%, convirtiéndose en un motor principal del crecimiento de los resultados.
Sin embargo, el beneficio operativo publicado por Nokia en el tercer trimestre cayó un 22% interanual hasta los 196 millones de euros, y el margen operativo publicado descendió del 5,4% registrado en el mismo periodo del año anterior al 3,8%, debido principalmente al impacto de unos mayores costes de reestructuración e integración.
Al mismo tiempo, la empresa redujo su previsión sobre la tasa de conversión del flujo de caja libre para todo el año al rango del 35%-55%, lo que refleja la presión sobre el flujo de caja derivada del aumento de la inversión en capital de trabajo y la aceleración de la reestructuración.
Nokia mantuvo su orientación de beneficio operativo comparable para todo el año 2026 entre 2.100 millones y 2.600 millones de euros y prevé que las ventas del cuarto trimestre crezcan entre un 20% y un 24% en tasa intertrimestral. Si los resultados posteriores lograrán cumplir con las expectativas dependerá de la materialización de la demanda de redes de IA, el crecimiento de los ingresos en el cuarto trimestre y el control de costes.
Al cierre de esta edición, la cotización de Nokia en las operaciones previas a la apertura caía un 3,14%, situándose en 8,96 dólares.
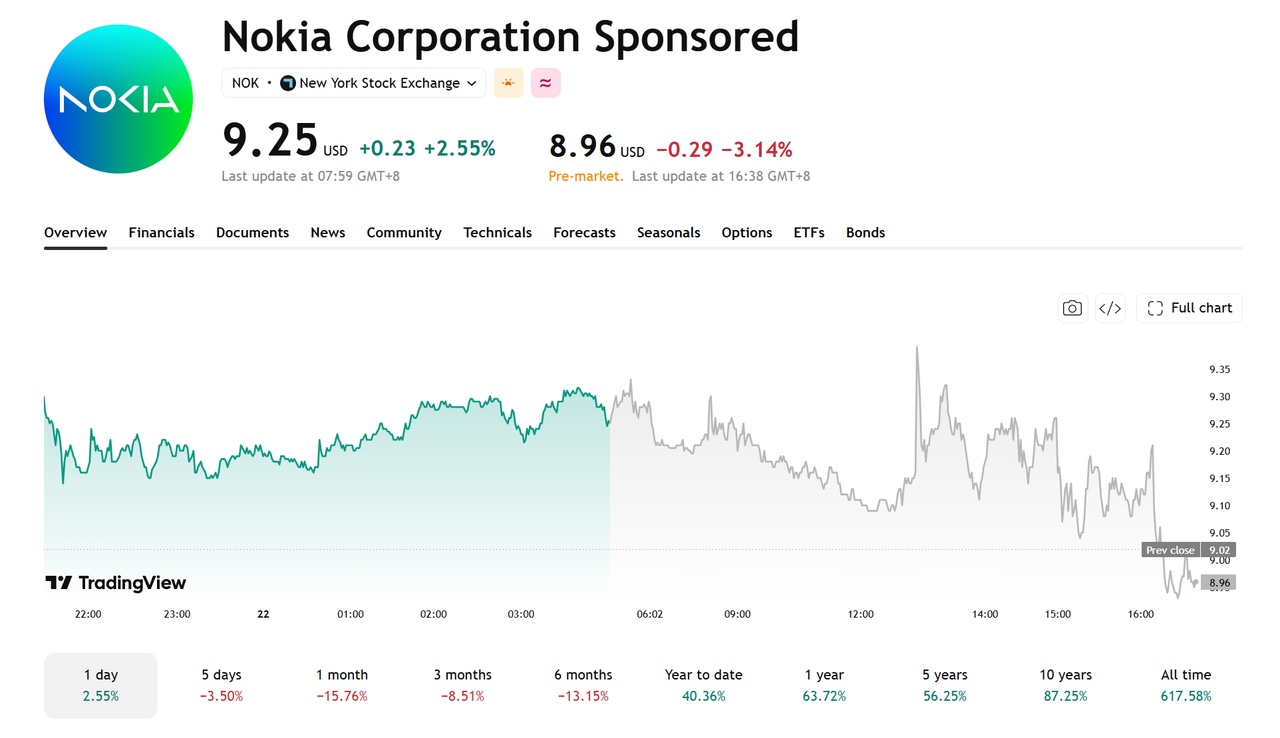
[Fuente: TradingView]
La demanda de centros de datos de IA impulsa el crecimiento del negocio de redes
A tipos de cambio constantes, las ventas netas del segmento Infraestructura de Red de Nokia en el tercer trimestre crecieron un 15% en tasa interanual, con un incremento del 43% en las ventas de Redes IP y del 18% en las de Redes Ópticas.
Durante el mismo periodo, las ventas de la compañía a clientes de IA y servicios en la nube se dispararon un 123% interanual, mientras que la entrada de pedidos relacionada aumentó un 118%.
La continua expansión de los centros de datos de IA ha impulsado la demanda de equipos de enrutamiento, conmutación y transporte óptico de alta velocidad. Nokia prevé que el crecimiento combinado de sus negocios de Redes IP y Redes Ópticas alcance entre el 25% y el 30% para 2027, superando los niveles de crecimiento anteriores y reflejando el optimismo de la empresa sobre sus perspectivas comerciales.
De cara al futuro, la entrega de pedidos y el avance en el reconocimiento de ingresos seguirán siendo aspectos clave a vigilar. Si las compras de los clientes y la ejecución de los proyectos cumplen con las expectativas, la demanda vinculada a la IA está bien posicionada para continuar impulsando el crecimiento del negocio de Infraestructura de Red.
La presión sobre el flujo de caja de Nokia aún requiere atención
Nokia redujo su previsión sobre la tasa de conversión de flujo de caja libre para todo el ejercicio 2026 del 55%-75% al 35%-55%, y elevó su pronóstico de gastos de reestructuración y costes relacionados a 1.100 millones de euros.
La compañía prevé invertir 400 millones de euros adicionales en fondo de maniobra para garantizar el suministro y respaldar el crecimiento del negocio en 2027, al tiempo que acelera su proceso de reestructuración.
A pesar del continuado crecimiento del beneficio operativo comparable, el aumento de la inversión en fondo de maniobra y los gastos de reestructuración podrían seguir pesando sobre la evolución del flujo de caja. De cara al futuro, los factores clave a vigilar incluyen si el crecimiento del negocio se materializa según lo previsto y si la empresa puede controlar los costes de reestructuración y mejorar el flujo de caja.
¿Qué deben vigilar los inversores a continuación?
El desempeño futuro de Nokia depende principalmente de si el crecimiento de su negocio de redes de IA puede traducirse en una rentabilidad sostenible. Si los pedidos continúan materializándose y los resultados del cuarto trimestre cumplen con las expectativas, el mercado podría prestar mayor atención a su potencial de crecimiento para 2027; por el contrario, si el crecimiento de los ingresos se ralentiza o aumenta la presión sobre el flujo de caja, la mejora de la valoración podría verse limitada.
Los inversores deberían centrarse en los ingresos del cuarto trimestre y el beneficio operativo comparable, la conversión de pedidos de clientes de IA y de la nube, así como en las variaciones del flujo de caja libre y los cargos por reestructuración. Aunque la demanda de redes de IA brinda a Nokia oportunidades de crecimiento, el respaldo sostenido al precio de las acciones aún depende de las mejoras en la rentabilidad y el flujo de caja.
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados










Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.