


¿Por qué las acciones de Netflix cayeron aun así casi un 6% después de que los resultados del T3 superaran las expectativas?



Podcast IA


Netflix superó las expectativas del tercer trimestre con un beneficio neto de 3.664 millones de dólares y un beneficio por acción de 0,87 dólares. Sin embargo, las acciones cayeron casi un 6% tras unas débiles proyecciones para el cuarto trimestre, ingresos inferiores a lo previsto y una rebaja en la previsión de ingresos publicitarios para 2026 a 2.700 millones de dólares. La competencia intensificada por el tiempo de visualización y los costes de reestructuración por un recorte del 6% de la plantilla generan cautela entre los inversores sobre las perspectivas de crecimiento futuro de la compañía.
TradingKey - Netflix (NFLX) presentó unos resultados del tercer trimestre mejores de lo esperado, pero la desaceleración del crecimiento de los ingresos, un crecimiento publicitario inferior a lo previsto y unas débiles proyecciones para el cuarto trimestre mantuvieron la cautela entre los inversores sobre sus perspectivas de crecimiento futuro.
Tras la publicación del informe de resultados, las acciones de Netflix cayeron casi un 6% en las operaciones fuera de horario, lo que eleva su descenso en lo que va de año a casi el 27%.
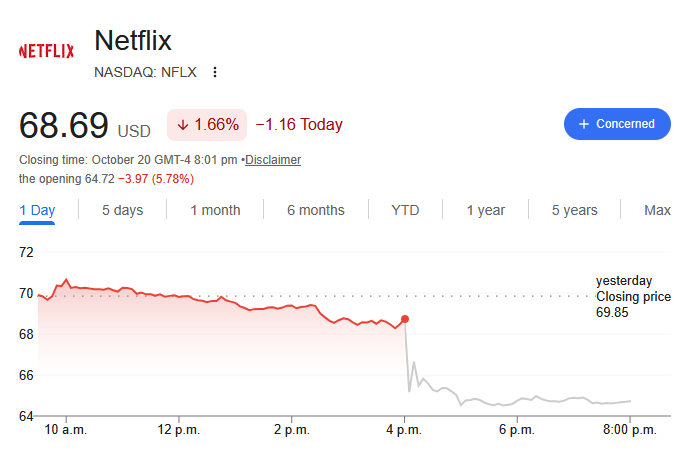
Fuente: Google Finance
A finales de septiembre, los ingresos de Netflix en el tercer trimestre alcanzaron los 12.874 millones de dólares, un 11,8% más en comparación con el mismo periodo del año anterior y ampliamente en línea con las expectativas del mercado; el beneficio neto se situó en 3.664 millones de dólares, con un aumento interanual de aproximadamente el 44%, mientras que el beneficio diluido por acción fue de 0,87 dólares, por encima de los 0,82 dólares previstos por los analistas. El beneficio operativo alcanzó los 4.459 millones de dólares, con un margen operativo del 34,6%.
Para el cuarto trimestre, Netflix prevé unos ingresos de 13.440 millones de dólares, lo que supone un incremento interanual de alrededor del 11%, cifra que se sitúa por debajo del consenso de mercado de 13.520 millones de dólares recopilado por FactSet; se espera que el beneficio por acción sea de 0,67 dólares, incumpliendo también las previsiones de los analistas de 0,73 dólares. La empresa proyecta un margen operativo de aproximadamente el 26% para el trimestre, estimando que los costes de reestructuración derivados de los recientes despidos pesen sobre la rentabilidad a corto plazo.
El negocio publicitario supuso una decepción particular para el mercado. Netflix redujo su previsión de ingresos publicitarios para 2026 de alrededor de 3.000 millones de dólares a 2.700 millones de dólares, debido principalmente a un despliegue más lento de lo planeado de ciertas funciones de sus productos publicitarios. Aunque la directiva enfatizó que el negocio publicitario aún se encuentra en las primeras etapas de expansión a largo plazo, la revisión a la baja indica que los avances de la compañía en tecnología publicitaria, herramientas de distribución y medición del rendimiento no han cumplido plenamente las expectativas.
La monetización publicitaria está estrechamente ligada al grado de interacción de los usuarios. El tiempo de visualización no solo afecta a las renovaciones de las suscripciones, sino que también determina la cantidad de inventario publicitario que la plataforma puede ofrecer. Los datos muestran que el tiempo global de visualización de Netflix creció solo cerca de un 2% interanual en el primer semestre de este año; en el mercado de audiencia televisiva de Estados Unidos, Netflix mantuvo una cuota de mercado de alrededor del 7,8%, sensiblemente inferior a la de YouTube, que se situó aproximadamente en el 14%.
Esto significa que Netflix ya no compite únicamente contra los servicios tradicionales de streaming como Disney+ y Prime Video. YouTube, los vídeos cortos, los videojuegos y las redes sociales compiten por el tiempo de entretenimiento de los usuarios. Aunque Netflix cuenta con más de 325 millones de suscriptores, su masiva base de usuarios no se ha traducido automáticamente en un crecimiento más rápido del tiempo de visualización.
El co-CEO Ted Sarandos declaró que las series y películas originales siguen siendo el núcleo de la estrategia de la compañía, mientras que los deportes en directo, los pódcasts y los juegos sirven para ampliar los formatos de entretenimiento y reforzar la diferenciación de la plataforma. La empresa planea atraer espectadores a través de los partidos navideños de la NFL, la temporada final de "Emily in Paris" y otros contenidos, al tiempo que introduce programación de terceros procedente de socios como la cadena francesa TF1 para enriquecer su oferta de contenidos.
Para mejorar la eficiencia en el crecimiento, Netflix anunció recientemente planes para recortar cerca de 1.000 empleados, lo que representa aproximadamente el 6% de su plantilla global y supone su mayor ronda de despidos desde 2022. También se introdujeron cambios en la gestión de contenidos: la anterior directora general de contenidos, Bela Bajaria, y el responsable de la división de cine, Dan Lin, dejaron la compañía, mientras que el exdirectivo de Disney Peter Rice asumió la dirección del negocio de contenidos.
Estos cambios indican que Netflix está reevaluando su producción de contenidos, la asignación de recursos y sus mecanismos para crear éxitos. Sin embargo, los proyectos de cine y televisión suelen tardar mucho tiempo desde que reciben la luz verde hasta su estreno, por lo que demostrar si la nueva dirección puede mejorar el rendimiento del contenido podría requerir varios trimestres. Además, los despidos solo reducen los gastos y no pueden resolver de forma directa el problema del lento crecimiento en el tiempo de visualización y la monetización publicitaria.
Netflix prevé actualmente que los ingresos de todo el año 2026 alcancen aproximadamente los 51.100 millones de dólares, lo que supone un incremento interanual de alrededor del 13%, ligeramente por debajo de las estimaciones de los analistas de 51.210 millones de dólares. Si bien los resultados del tercer trimestre superaron las expectativas, demostrando que la empresa aún posee una sólida capacidad de generación de beneficios, la rebaja de los objetivos publicitarios y las débiles proyecciones para el cuarto trimestre muestran que su modelo de crecimiento se enfrenta a nuevos desafíos.
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados








Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.