


Solidigm, filial de SK Hynix, acelera hacia su OPI en EE. UU.: ¿por qué preocupa a los accionistas la doble cotización?



Podcast IA


La filial de SK Hynix, Solidigm, planea una OPI en Estados Unidos hacia 2027 para financiar su expansión y I+D, con una valoración estimada de hasta 150.000 millones de dólares. No obstante, esta doble cotización genera controversia regulatoria en Corea del Sur y preocupación entre los accionistas de la matriz por una posible dilución del capital y descuentos en la valoración. Aunque la operación impulsaría su capacidad en memorias flash NAND, su impacto final dependerá de la estructura de la oferta, el uso de los fondos, la rentabilidad futura y las medidas regulatorias para proteger a los inversores.
TradingKey - La filial de almacenamiento empresarial de SK Hynix (SKHY), Solidigm, se está preparando para una IPO en Estados Unidos, pero el plan de salida a bolsa ha generado preocupación entre los accionistas de la matriz por la dilución del capital y los descuentos de valoración.
Los reguladores financieros surcoreanos declararon el 19 de octubre que la salida a bolsa de Solidigm plantea cuestiones sobre las restricciones de doble cotización, y cómo proteger los intereses de los accionistas actuales de SK Hynix se ha convertido en una controversia clave en esta IPO.
Según informó Reuters el 25 de septiembre, Solidigm está considerando una IPO en Estados Unidos tan pronto como en 2027, con expectativas del mercado de que su valoración podría alcanzar hasta 150.000 millones de dólares y la captación de fondos podría llegar a 15.000 millones de dólares. Sin embargo, SK Hynix declaró que el plan correspondiente aún no se ha finalizado.
¿Qué es Solidigm? ¿Por qué está considerando una OPI en EE. UU.?
SK Hynix anunció en 2020 que adquiriría el negocio de memorias flash NAND y unidades de estado sólido (SSD) de Intel (INTC), fundando Solidigm en 2021 para hacerse cargo de dicha actividad. Solidigm suministra principalmente SSD empresariales para servidores, computación en la nube y centros de datos.
Según el diario surcoreano Herald Business, los ingresos de Solidigm en el primer semestre de 2026 alcanzaron aproximadamente 12,25 billones de wones (unos 9.190 millones de dólares), con un beneficio neto de alrededor de 5,84 billones de wones, lo que representa una mejora significativa de la rentabilidad en comparación con el mismo periodo del año anterior.
Reuters informó anteriormente que la empresa está considerando construir una planta de memorias flash NAND en Estados Unidos, con el norte del estado de Nueva York como una de las posibles ubicaciones.
Se espera que una IPO en Estados Unidos proporcione a Solidigm un canal de financiación independiente para financiar la ampliación de su capacidad y la I+D tecnológica. Sin embargo, el calendario de la salida a bolsa, el tamaño de la oferta y el destino de los fondos aún no se han concretado.
Si la IPO puede aumentar el valor del negocio sigue dependiendo de la rentabilidad de la inversión tras la captación de fondos y del impacto del plan de salida a bolsa en el patrimonio de los accionistas actuales de SK Hynix.
Por qué la doble cotización genera preocupación entre los accionistas
La cadena de participación accionarial de Solidigm incluye a SK Inc., SK Square, SK Hynix, la sociedad holding intermedia estadounidense AI Company y a Solidigm.
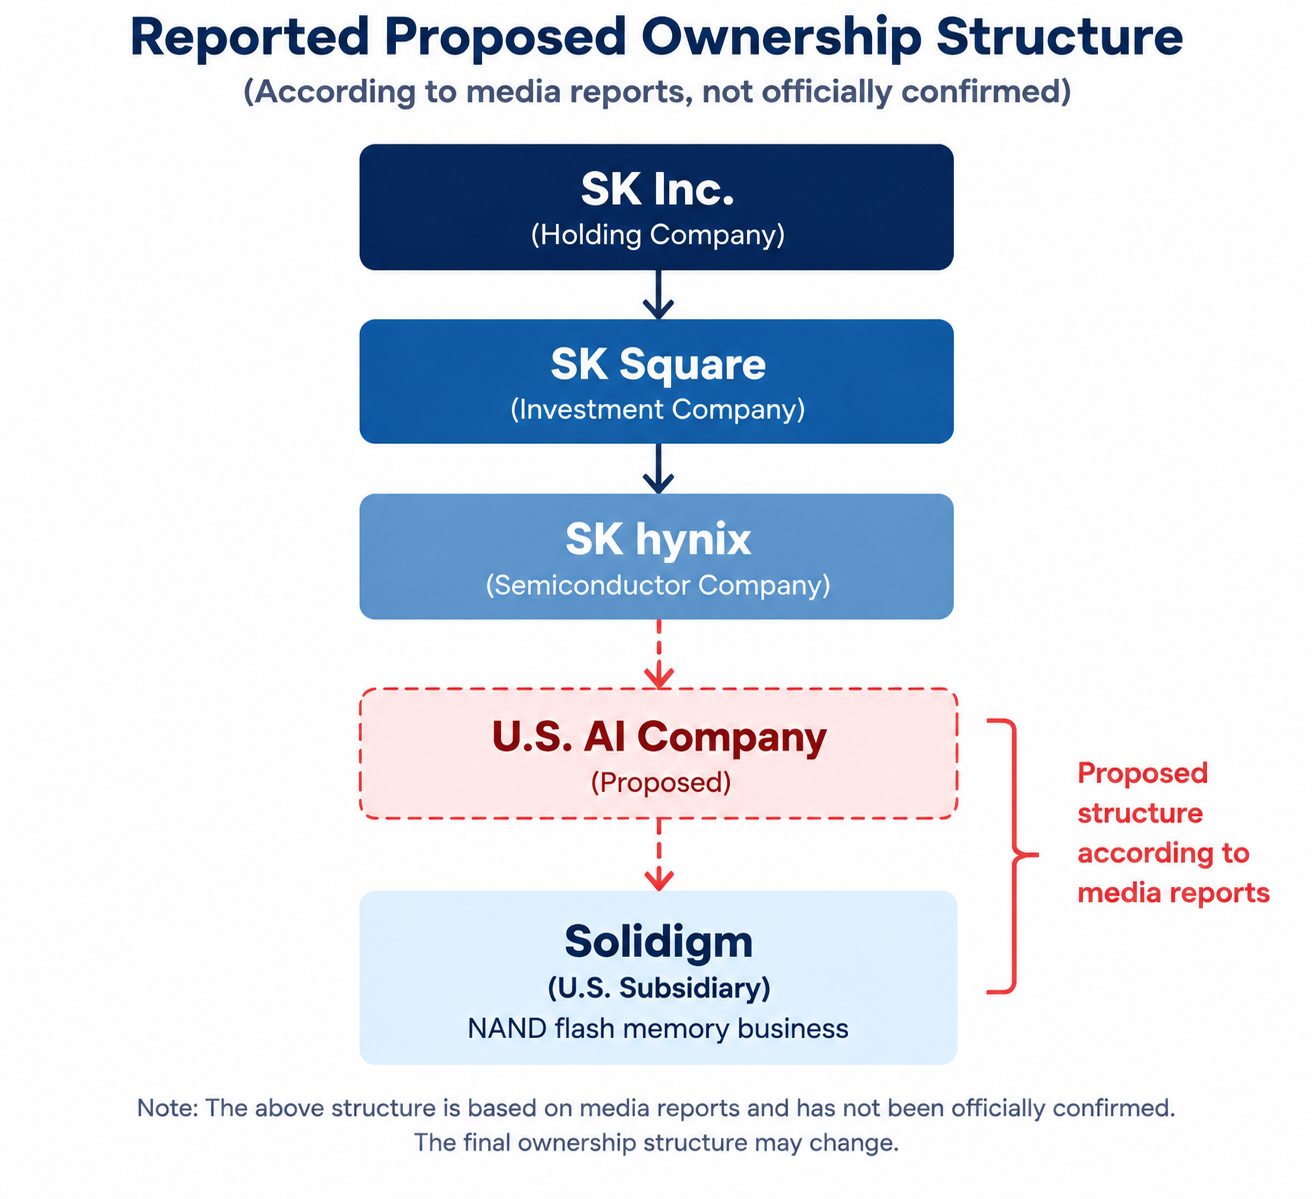
Entre ellas, SK Inc., SK Square y SK Hynix son entidades cotizadas. Si Solidigm completa una IPO en EE. UU., el número de entidades cotizadas dentro del grupo aumentará aún más, lo que suscita preocupación en el mercado respecto al capital de los accionistas y la valoración de la sociedad matriz.
La controversia se centra principalmente en dos aspectos.
En primer lugar, si Solidigm da entrada a inversores externos mediante la emisión de nuevas acciones, la participación económica indirecta de SK Hynix podría diluirse. Los beneficios actuales de Solidigm pertenecen a SK Hynix; tras su salida a bolsa, los accionistas externos participarán en las ganancias en función de sus cuotas de participación. Sin embargo, el impacto real dependerá de la estructura y la proporción de la oferta.
En segundo lugar, una cotización independiente de Solidigm podría afectar a la valoración de SK Hynix. Al mercado le preocupa que parte del valor del negocio de Solidigm pueda desvincularse de la valoración de la sociedad matriz tras una salida a bolsa independiente, mientras que una estructura de propiedad multinivel también podría incrementar la presión del descuento de valoración sobre la matriz. Sin embargo, esto no significa necesariamente que el valor de la participación de SK Hynix vaya a disminuir.
Lee Chan-jin, gobernador del Servicio de Supervisión Financiera (FSS) de Corea del Sur, declaró en una audiencia de la Asamblea Nacional el 19 de octubre que tanto el FSS como la Comisión de Servicios Financieros (FSC) consideran que la cotización de Solidigm en EE. UU. implica restricciones de doble cotización.
Sin embargo, aún está por aclararse si una cotización en el extranjero requiere cumplir con procedimientos específicos, como el registro nacional de valores en Corea del Sur.
¿La salida a bolsa de Solidigm arrastrará a la baja la cotización de SKHY?
El 19 de octubre, hora del Este, las acciones de SK Hynix en Estados Unidos cerraron con una subida del 4,67%, hasta los 142,87 dólares. Mientras tanto, en las operaciones nocturnas del mercado bursátil surcoreano, sus títulos llegaron a caer más de un 7% en un momento dado. Al cierre de esta edición, las acciones de SK Hynix en Corea del Sur caían un 3,84%, hasta los 1,228 millones de wones.
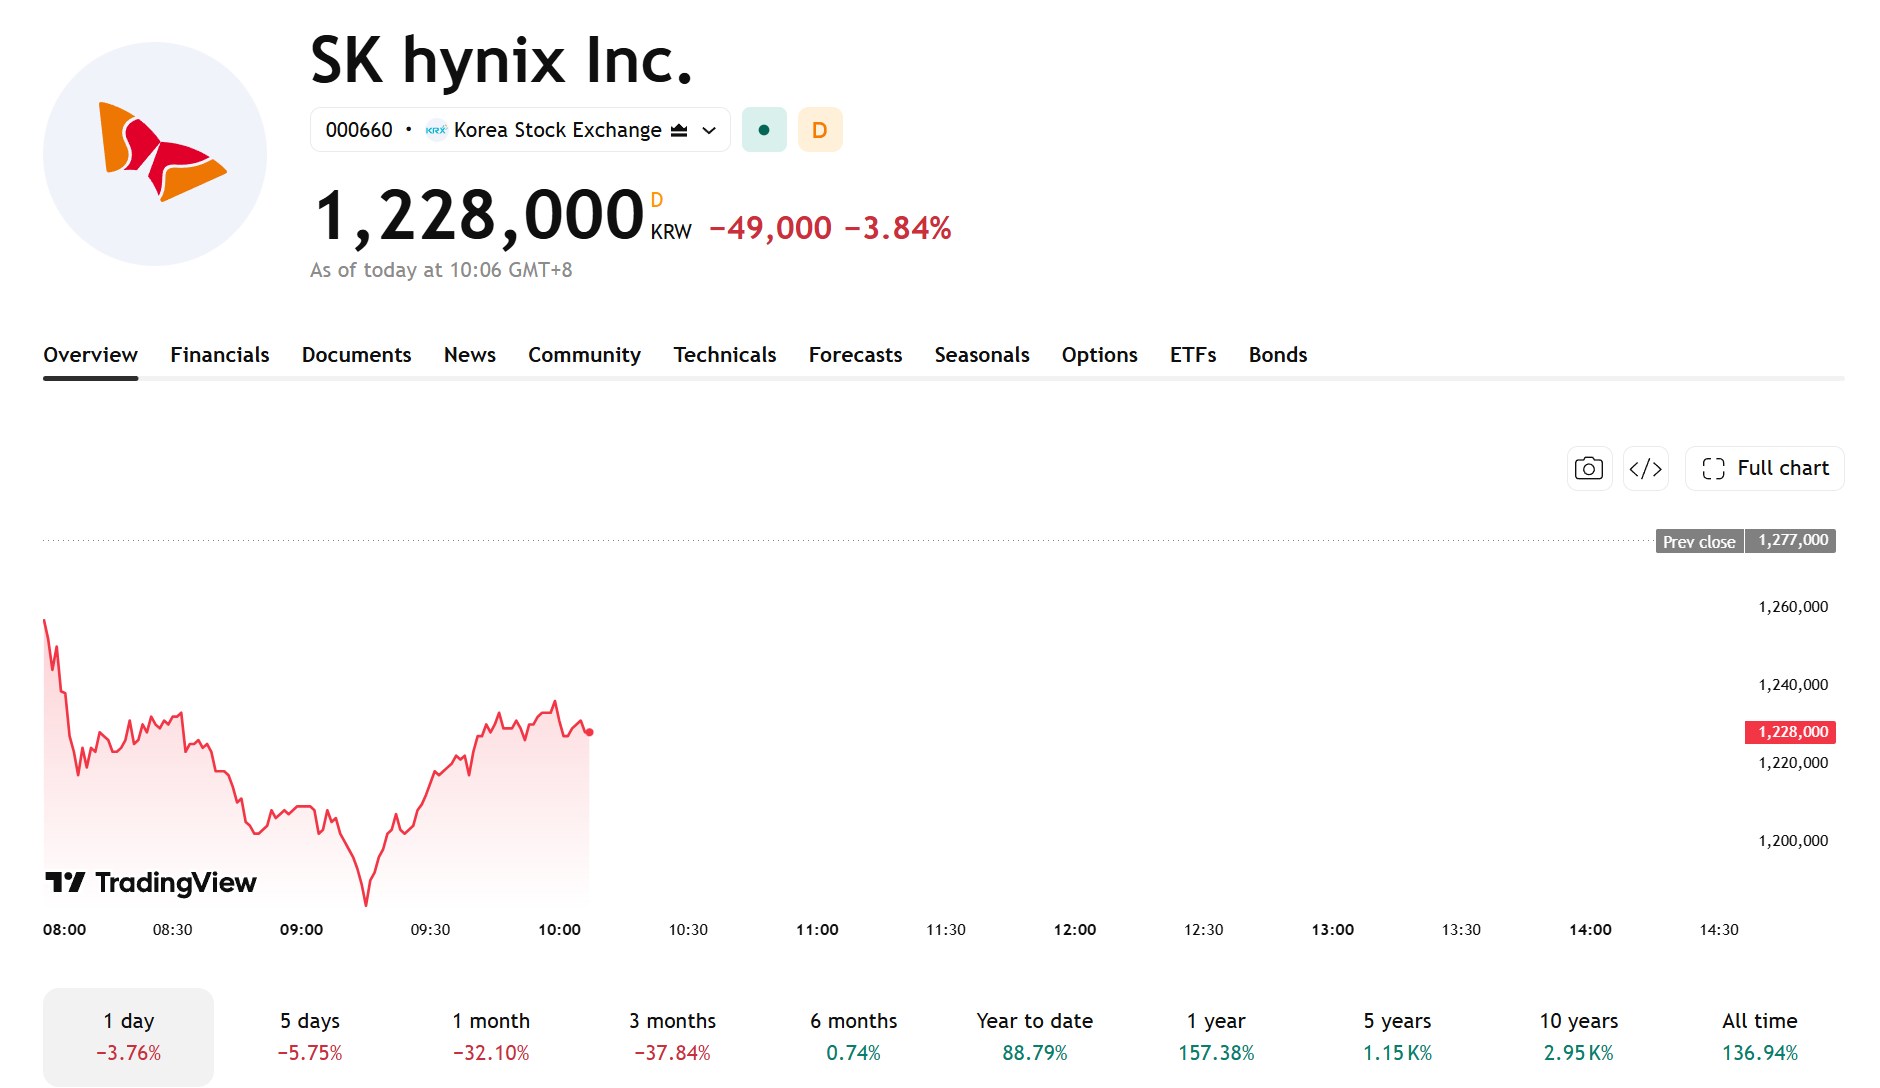
[Fuente: TradingView]
La posible IPO de Solidigm en Estados Unidos podría financiar su expansión comercial, pero también ha generado preocupación en el mercado por la dilución del capital de los accionistas de SK Hynix y un descuento en la valoración de la empresa matriz.
Si Solidigm obtiene financiación a través de una IPO, podría proporcionar apoyo financiero a su despliegue de fabricación de memoria flash NAND en Estados Unidos y a su I+D tecnológico. Sin embargo, la construcción de nuevas fábricas requiere una inversión de capital sustancial, y el hecho de que la capacidad adicional pueda traducirse en beneficios seguirá dependiendo de la demanda del mercado, el avance de las obras y los costes de producción.
Los cambios en la estructura de capital representan otro riesgo. Si Solidigm da entrada a inversores externos mediante la emisión de nuevas acciones, el interés económico de SK Hynix podría verse diluido. Si el crecimiento de los beneficios generado por la captación de fondos resulta insuficiente para compensar este cambio, la rentabilidad potencial para los accionistas de la empresa matriz podría verse afectada.
Además, si el mercado rebaja la valoración de la participación accionarial de SK Hynix en Solidigm, esto también podría ejercer presión sobre el precio de sus acciones.
De cara al futuro, los inversores deberían centrarse en cuatro áreas clave: la valoración final de Solidigm, la estructura de la oferta y la proporción asignada; el porcentaje de participación y el interés económico de SK Hynix tras la salida a bolsa; el uso de los fondos procedentes de la IPO, el avance en la construcción de la fábrica en Estados Unidos y la contribución a los beneficios de la nueva capacidad; así como los comentarios oficiales de los reguladores surcoreanos y las medidas de protección a los accionistas.
El impacto de la IPO de Solidigm en la cotización de SK Hynix dependerá, en última instancia, del interés económico que conserve la empresa matriz tras la salida a bolsa y de si la financiación logra aportar beneficios adicionales suficientes.
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados







Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.