


Previa de resultados del T3 de SpaceX: ¿Pueden los ingresos por IA superar los 6.400 millones de dólares? El precio objetivo más alto de Wall Street se sitúa en 450 dólares



Podcast IA


SpaceX publicará sus resultados del tercer trimestre de 2026 el 20 de octubre, hora del Este. El mercado prevé ingresos entre 12.890 y 13.000 millones de dólares, impulsados principalmente por el negocio de computación de IA, que superaría a Starlink. Los inversores vigilarán de cerca los elevados gastos de capital, estimados en 19.610 millones, y el flujo de caja libre negativo de 11.600 millones, factores determinantes para la rentabilidad. Asimismo, la evolución de Starlink y Starship consolidará su valoración a largo plazo, frente a un precio objetivo medio de 35 analistas situado en 216 dólares.

TradingKey - SpaceX (SPCX) publicará sus resultados financieros del tercer trimestre de 2026 tras el cierre del mercado de Estados Unidos el 20 de octubre, hora del Este, y celebrará una conferencia telefónica sobre sus resultados a las 16:30 (hora del Este) de ese mismo día. Este será el segundo informe trimestral completo de la empresa desde su salida a bolsa, así como la primera prueba integral del mercado sobre si su negocio de potencia de cálculo de IA puede convertir las expectativas de los contratos en ingresos reales.
El mercado prevé actualmente que los ingresos de SpaceX en el tercer trimestre se sitúen entre aproximadamente 12.890 millones y 13.000 millones de dólares, lo que supone un crecimiento de alrededor del 65% respecto a los 7.800 millones de dólares del segundo trimestre. Se espera que el beneficio por acción ajustado oscile entre 0,14 y 0,17 dólares, mientras que el EBITDA ajustado se proyecta en torno a los 6.600 millones de dólares. De cumplirse las expectativas, la compañía lograría su primer trimestre con un BPA ajustado positivo desde su salida a bolsa.
Los ingresos por cómputo de IA determinarán la calidad del crecimiento de este trimestre
El mercado prevé que los ingresos del negocio de IA de SpaceX en el tercer trimestre alcancen aproximadamente los 6.400 millones de dólares, un incremento de alrededor del 150% respecto a los 2.560 millones de dólares del segundo trimestre, superando a Starlink por primera vez para convertirse en la principal fuente de ingresos de la compañía.
Este crecimiento estuvo impulsado principalmente por los contratos de alojamiento de capacidad de cómputo con Anthropic, Google y otros clientes, los cuales están entrando gradualmente en la fase de ejecución. SpaceX ha pasado de ser una empresa aeroespacial centrada en el lanzamiento de cohetes e internet por satélite a convertirse en una compañía de infraestructura de IA que proporciona clústeres de GPU y servicios de centros de datos a desarrolladores de grandes modelos.
En el segundo trimestre, SpaceX generó 7.800 millones de dólares en ingresos, lo que supuso un aumento del 92% interanual, en los que el negocio de IA aportó cerca de 2.600 millones de dólares, aunque la división aún registró una pérdida de unos 1.500 millones de dólares. Lo que realmente exige un seguimiento atento en el tercer trimestre no es si los ingresos por IA pueden mantener un crecimiento rápido, sino si la expansión de los ingresos puede mejorar simultáneamente los márgenes operativos.
La directiva declaró previamente que la capacidad de cómputo superaría los 2 gigavatios a finales de año y alcanzaría entre 5 y 10 gigavatios para finales de 2027. Sin embargo, la capacidad instalada no equivale a potencia de cómputo comercial generadora de ingresos, y los inversores también deben centrarse en la tasa de utilización del equipamiento, los ingresos por vatio, la fijación de precios a clientes y las condiciones de los contratos.
La presión crediticia sobre las empresas de la nube emergentes como CoreWeave ha hecho comprender al mercado que una sólida demanda de cómputo de IA no garantiza automáticamente la rentabilidad de los operadores. SpaceX posee Starlink, servicios de lanzamiento y reservas de efectivo relativamente amplias, lo que le otorga una mayor tolerancia al riesgo que a la mayoría de los proveedores neocloud, pero aún necesita demostrar que el flujo de caja derivado de los contratos de cómputo es suficiente para cubrir las inversiones en chips, centros de datos y energía.
Los gastos de capital y el flujo de caja libre son más importantes que el BPA
Los gastos de capital podrían ser el indicador con mayor impacto en la cotización de SPCX en este informe de resultados. En el segundo trimestre, los gastos de capital de SpaceX alcanzaron los 18.370 millones de dólares, destinándose la mayor parte a la construcción de infraestructura de IA; la enorme escala de la inversión contrarrestó en su momento el impacto positivo de unos ingresos que superaron las expectativas.
Las estimaciones del consenso de Bloomberg muestran que los gastos de capital del tercer trimestre podrían aumentar aún más hasta los 19.610 millones de dólares, con una previsión de flujo de caja libre negativo de 11.600 millones de dólares. Incluso si los ingresos y el beneficio por acción cumplen las expectativas, el mercado aún podría preocuparse por el ritmo de consumo de efectivo y las necesidades de financiación si la directiva continúa revisando al alza sus planes de inversión futuros.
Cabe señalar que el préstamo puente de 20.000 millones de dólares obtenido previamente por SpaceX se ha reembolsado íntegramente mediante posteriores emisiones de pagarés a largo plazo. Por lo tanto, la atención del mercado ya no debería centrarse en la presión de los vencimientos en 2027, sino desplazarse hacia la escala global de la deuda, los costes de nueva financiación y las necesidades acumuladas de capital durante los próximos años.
Actualmente, el apetito por el riesgo en el mercado crediticio de infraestructura de IA está disminuyendo, y los inversores ya no se concentran únicamente en el valor total de los contratos, sino que otorgan mayor peso a la solvencia de los clientes, los plazos de ejecución de los proyectos y el flujo de caja libre. Si SpaceX vuelve a incrementar significativamente sus gastos de capital sin trazar al mismo tiempo una senda de mejora de la rentabilidad, la cotización de sus acciones podría repetir la caída posterior a los resultados observada en el segundo trimestre.
El precio objetivo más alto de Wall Street es de $450
Además de la computación de IA, Starlink sigue siendo el motor de rentabilidad más estable de SpaceX. El mercado prevé que los ingresos por conectividad del tercer trimestre alcancen aproximadamente entre 4.800 millones y 4.900 millones de dólares, mientras que el número de suscriptores particulares podría aumentar a 14,3 millones. Los inversores se centrarán en el crecimiento de suscriptores, el ingreso medio por usuario (ARPU) y la proporción de clientes corporativos y gubernamentales.
Starlink Mobile ofrece un nuevo potencial de crecimiento a largo plazo. SpaceX adquirió recientemente espectro de banda baja de 800 MHz con el objetivo de integrar servicios satelitales directos a dispositivos móviles con redes terrestres. Si este negocio se despliega con éxito, SpaceX podría ir más allá de ser un operador de banda ancha por satélite para convertirse en un proveedor integral de servicios de telecomunicaciones móviles.
Starship también resulta clave para la valoración a largo plazo. Su 14.º vuelo de prueba completó la inserción orbital por primera vez y desplegó 26 satélites Starlink V3, lo que demuestra que Starship está pasando de ser un proyecto experimental al transporte real de carga útil. El objetivo de la siguiente fase será la reutilización rápida, la recuperación de la etapa superior y una mayor reducción del coste de lanzamiento por satélite. Aunque los avances en este ámbito podrían aportar ingresos limitados a corto plazo, podrían determinar la viabilidad económica a largo plazo de la expansión de Starlink y de su negocio de computación orbital.
Por otra parte, los rumores sobre una fusión entre Tesla y SpaceX también podrían abordarse durante la conferencia telefónica con analistas; sin embargo, hasta que ambas partes anuncien un acuerdo formal, este tipo de discusiones representan variables de valoración más que una certeza. En el trimestre actual, los ingresos por IA, los gastos de capital y el flujo de caja libre continúan siendo los catalizadores más directos de la cotización.
Según TipRanks, 35 analistas de Wall Street que han ofrecido precios objetivo a 12 meses para SpaceX en los últimos 3 meses sitúan el precio objetivo medio en 216 dólares, con una estimación máxima de 450 dólares y una mínima de 75 dólares. Tomando como referencia el último precio de cierre de 146,03 dólares, el precio objetivo medio representa un potencial de revalorización de aproximadamente el 48%.
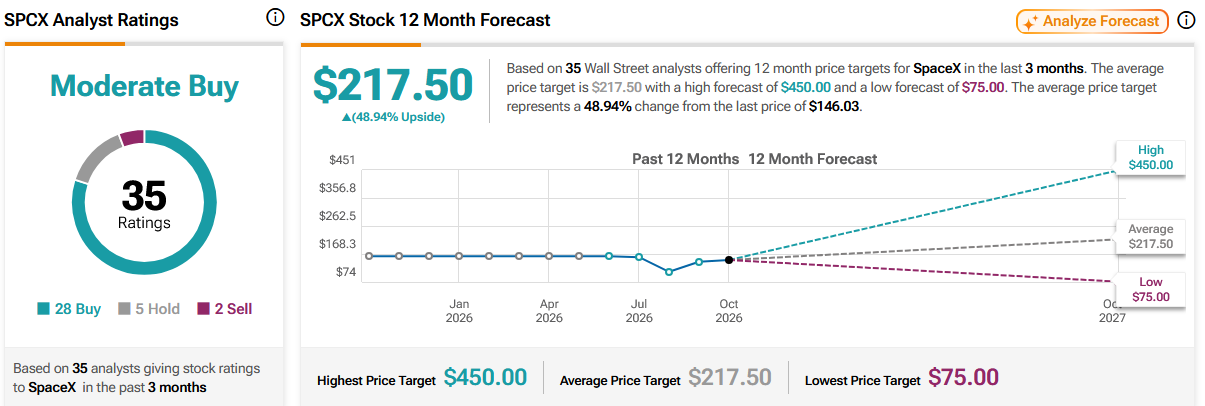
Fuente: TipRanks
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados







Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.