


Previa de resultados del 3T de TSMC: ¿Puede el beneficio alcanzar un máximo histórico por sexto trimestre consecutivo? El precio objetivo más alto de Wall Street es de $665


Podcast IA


TSMC publicará sus resultados del tercer trimestre de 2026 el 15 de octubre. Los ingresos trimestrales alcanzaron un récord de 1,494 billones de NT$, superando las expectativas gracias a la fuerte demanda de chips de IA y procesos avanzados. Se proyecta un beneficio neto histórico, impulsado por la alta utilización en nodos de 3 nm y 5 nm, y la aceleración de los 2 nm. Sin embargo, los costes de producción en el extranjero y la transición de nuevos nodos podrían presionar el margen bruto. Wall Street mantiene una perspectiva alcista con un precio objetivo promedio de 553 dólares.

TradingKey - TSMC (TSM) publicará sus resultados financieros del tercer trimestre de 2026 el 15 de octubre y celebrará una conferencia para inversores a las 14:00 (hora de Pekín) el mismo día. La empresa ya ha dado a conocer sus ingresos trimestrales, por lo que el mercado se centrará ahora en el beneficio neto, el margen bruto, las previsiones para el cuarto trimestre, así como en el gasto de capital y la planificación de capacidad para 2027.
Los ingresos de TSMC en el tercer trimestre alcanzaron los 1,494 billones de NT$ (aproximadamente 46.700 millones de dólares), lo que representa un aumento interanual de cerca del 51% y establece un nuevo máximo histórico para un solo trimestre. Esta cifra superó las expectativas del mercado de 1,46 billones de NT$ y rebasó el límite superior de las previsiones anteriores de la empresa, situadas entre 44.600 millones y 45.800 millones de dólares, lo que indica que la demanda de chips de IA, procesos avanzados y empaquetado de gama alta sigue siendo fuerte.
Como socio clave de fundición para Nvidia (NVDA), Apple (AAPL), AMD (AMD) y varias empresas de computación en la nube, TSMC se considera un indicador clave de la demanda global de infraestructura de IA.
El beneficio neto se encamina a alcanzar un máximo histórico por sexto trimestre consecutivo
Según el consenso de analistas recopilado por LSEG SmartEstimate, es probable que el beneficio neto del tercer trimestre de TSMC aumente aproximadamente un 65% interanual hasta alcanzar los 746.300 millones de NT$ (alrededor de 23.400 millones de dólares). El pronóstico de FactSet es relativamente conservador y proyecta un beneficio neto de unos 731.800 millones de NT$, lo que supone un aumento del 62% interanual.
Independientemente del pronóstico que se utilice, siempre que el beneficio neto del tercer trimestre supere el récord anterior de 706.560 millones de NT$, TSMC marcará un nuevo máximo de beneficio trimestral por sexto trimestre consecutivo y logrará su undécimo trimestre consecutivo de crecimiento de los beneficios.
El crecimiento del beneficio estuvo impulsado principalmente por el mantenimiento de una elevada utilización de la capacidad en nodos avanzados. Las GPU Rubin de Nvidia (NVDA), el chip MI400 de AMD (AMD), el servicio en la nube AWS Trainium3 de Amazon (AMZN) y las TPU de próxima generación de Alphabet, matriz de Google (GOOGL), entre otros productos, entraron de forma secuencial en producción a gran escala, ocupando de manera continua capacidad de 3 nm y 5 nm. Mientras tanto, los nuevos procesadores móviles de Apple (AAPL) y las CPU para servidores Venice de AMD (AMD) comenzaron a impulsar el incremento progresivo de capacidad de 2 nm.
Bank of America espera que la contribución a los ingresos del nodo de 2 nm pueda pasar de aproximadamente el 3% en el segundo trimestre a alrededor del 11% en el tercer trimestre, y aumentar aún más hasta cerca del 18% en el cuarto trimestre. Si esta evaluación se confirma en el informe de resultados, significará que el ritmo de comercialización de los 2 nm es significativamente más rápido de lo que esperaba previamente el mercado.
El aumento de producción de 2 nm impulsa los ingresos mientras el margen bruto aún enfrenta presión de costos
Aunque el desempeño de los ingresos fue sólido, el margen bruto podría ser la métrica más susceptible de desencadenar volatilidad en la cotización tras este informe de resultados.
Anteriormente, TSMC proyectó que su margen bruto del tercer trimestre se situaría entre el 65% y el 67%, y su margen operativo entre el 56% y el 58%. BofA prevé que el margen bruto se ubique alrededor del 67%, mientras que el pronóstico de HSBC se sitúa en el 66,9%, ambos cerca del límite superior de las previsiones de la compañía.
Entre los factores favorables destacan la paulatina disminución de la presión de amortización de los 3 nm, una utilización de la capacidad persistentemente alta en los nodos avanzados y una creciente cuota de los productos de computación de alto rendimiento. Sin embargo, con los 2 nm en la fase inicial de producción a gran escala, la mejora gradual del rendimiento de fabricación y la amortización de los equipos podrían diluir el margen bruto entre 3 y 4 puntos porcentuales; asimismo, los costes de producción en las plantas en el extranjero, como la de Arizona, continuarán lastrando los márgenes generales.
Por lo tanto, que los ingresos superen las expectativas no significa necesariamente que el margen bruto vaya a aumentar con la misma fuerza de forma simultánea. Si el margen bruto del tercer trimestre alcanza alrededor del 67% y las previsiones para el cuarto trimestre se mantienen por encima del 66%, esto indicaría que TSMC todavía puede absorber los costes de los nuevos nodos de proceso y la expansión en el extranjero mediante la optimización de la mezcla de productos y su poder de fijación de precios.
Precio objetivo promedio de Wall Street en $553
Las continuas revisiones al alza de los gastos de capital de TSMC reflejan la confianza constante de la directiva en la demanda futura. La empresa ha elevado sus previsiones de capex para 2026 a un rango de entre 60.000 y 64.000 millones de dólares, destinando los fondos principalmente a la expansión de los 3 nm, la producción a gran escala de 2 nm, la instalación de equipos para A16 y el empaquetado avanzado CoWoS. Bank of America prevé que el capex para 2026 alcance aproximadamente los 63.000 millones de dólares y que pueda elevarse a 83.000 millones de dólares en 2027.
Los elevados niveles de inversión significan que TSMC está ampliando su capacidad con antelación para la próxima ola de demanda de cómputo de IA, aunque esto también incrementará la presión sobre la depreciación y el flujo de caja libre. Los inversores deberán vigilar si la directiva aumenta aún más el capex y si las nuevas inversiones estarán respaldadas por un volumen suficiente de pedidos de los clientes.
En general, Wall Street se mantiene optimista sobre TSMC. Según TipRanks, entre los 8 analistas que han cubierto la acción en los últimos tres meses, 7 le otorgan una recomendación de compra. Su precio objetivo medio a 12 meses es de 553 dólares, con un pronóstico máximo de 665 dólares y uno mínimo de 440 dólares.
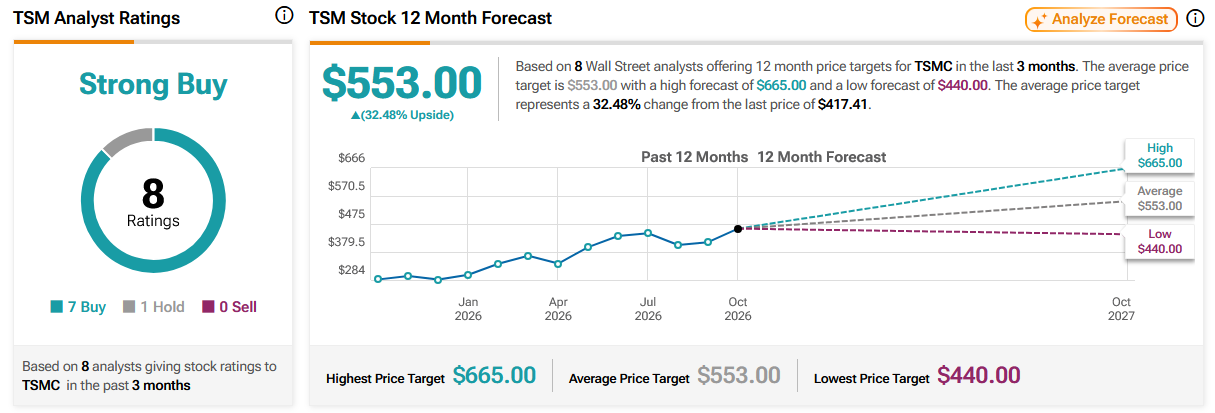
Fuente: TipRanks
Bank of America también elevó recientemente su precio objetivo para el ADR de TSMC de 590 a 620 dólares, manteniendo su recomendación de compra. Su argumento principal es que el aumento acelerado de la producción de 2 nm, la migración de productos de IA a 3 nm y el incremento de los precios de las obleas en 2027 seguirán impulsando revisiones al alza en las previsiones de beneficios.
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados









Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.