


Informe semanal de Wall Street de TradingKey: El S&P 500 sube un 1,2% mientras el rendimiento del bono del Tesoro a 10 años alcanza un máximo de 52 semanas


Podcast IA


Durante la semana del 5 al 11 de octubre de 2026, los mercados bursátiles estadounidenses registraron ganancias moderadas a pesar de las presiones inflacionarias y del rendimiento del bono a 10 años, que alcanzó el 5,32%. El S&P 500 subió un 1,2% y el Dow Jones un 0,9%, mientras que la renta variable de valor y los sectores defensivos lideraron la rotación institucional frente al sector tecnológico. De cara al futuro, los inversores vigilarán los datos de IPC, IPP y los resultados bancarios del tercer trimestre. Los riesgos clave incluyen la volatilidad energética y mayores costes de endeudamiento.
Revisión y análisis del mercado de la semana anterior
TradingKey - Durante la semana del 5 al 11 de octubre de 2026, el entorno macroeconómico de Estados Unidos estuvo marcado por persistentes presiones inflacionarias, el aumento de los rendimientos de los bonos del Tesoro a largo plazo y un complejo panorama para la política monetaria. El rendimiento del bono del Tesoro a 10 años subió a un máximo de 52 semanas del 5,32% antes de cerrar cerca del 5,24%, impulsado por una intensa emisión de deuda soberana, elevadas primas por plazo y el alza de los precios del petróleo crudo en medio de las incertidumbres por el conflicto en Oriente Medio. Los indicadores del mercado laboral enviaron señales mixtas; las solicitudes semanales de subsidio por desempleo cayeron a 197.000 durante la semana finalizada el 3 de octubre, lo que refleja la solidez subyacente del mercado laboral, aun cuando el crecimiento general de las nóminas no agrícolas se moderó. Mientras tanto, la confianza del consumidor se deterioró marcadamente, y el índice de sentimiento del consumidor de la Universidad de Michigan cayó a 46,3 en octubre de 2026, a medida que las expectativas de inflación a un año subieron al 4,7%.
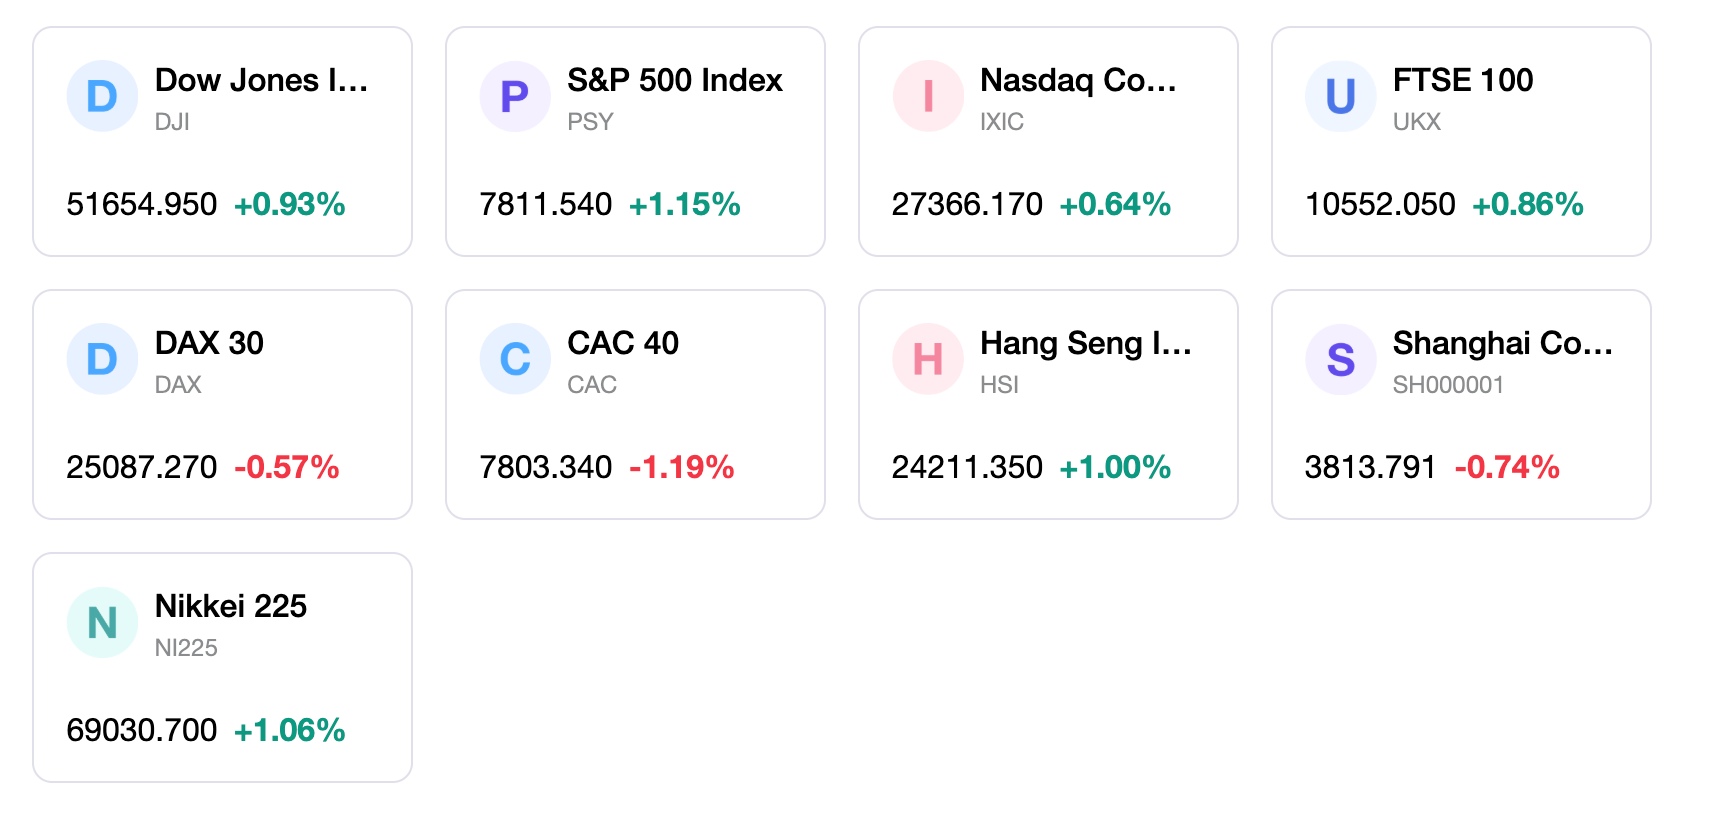
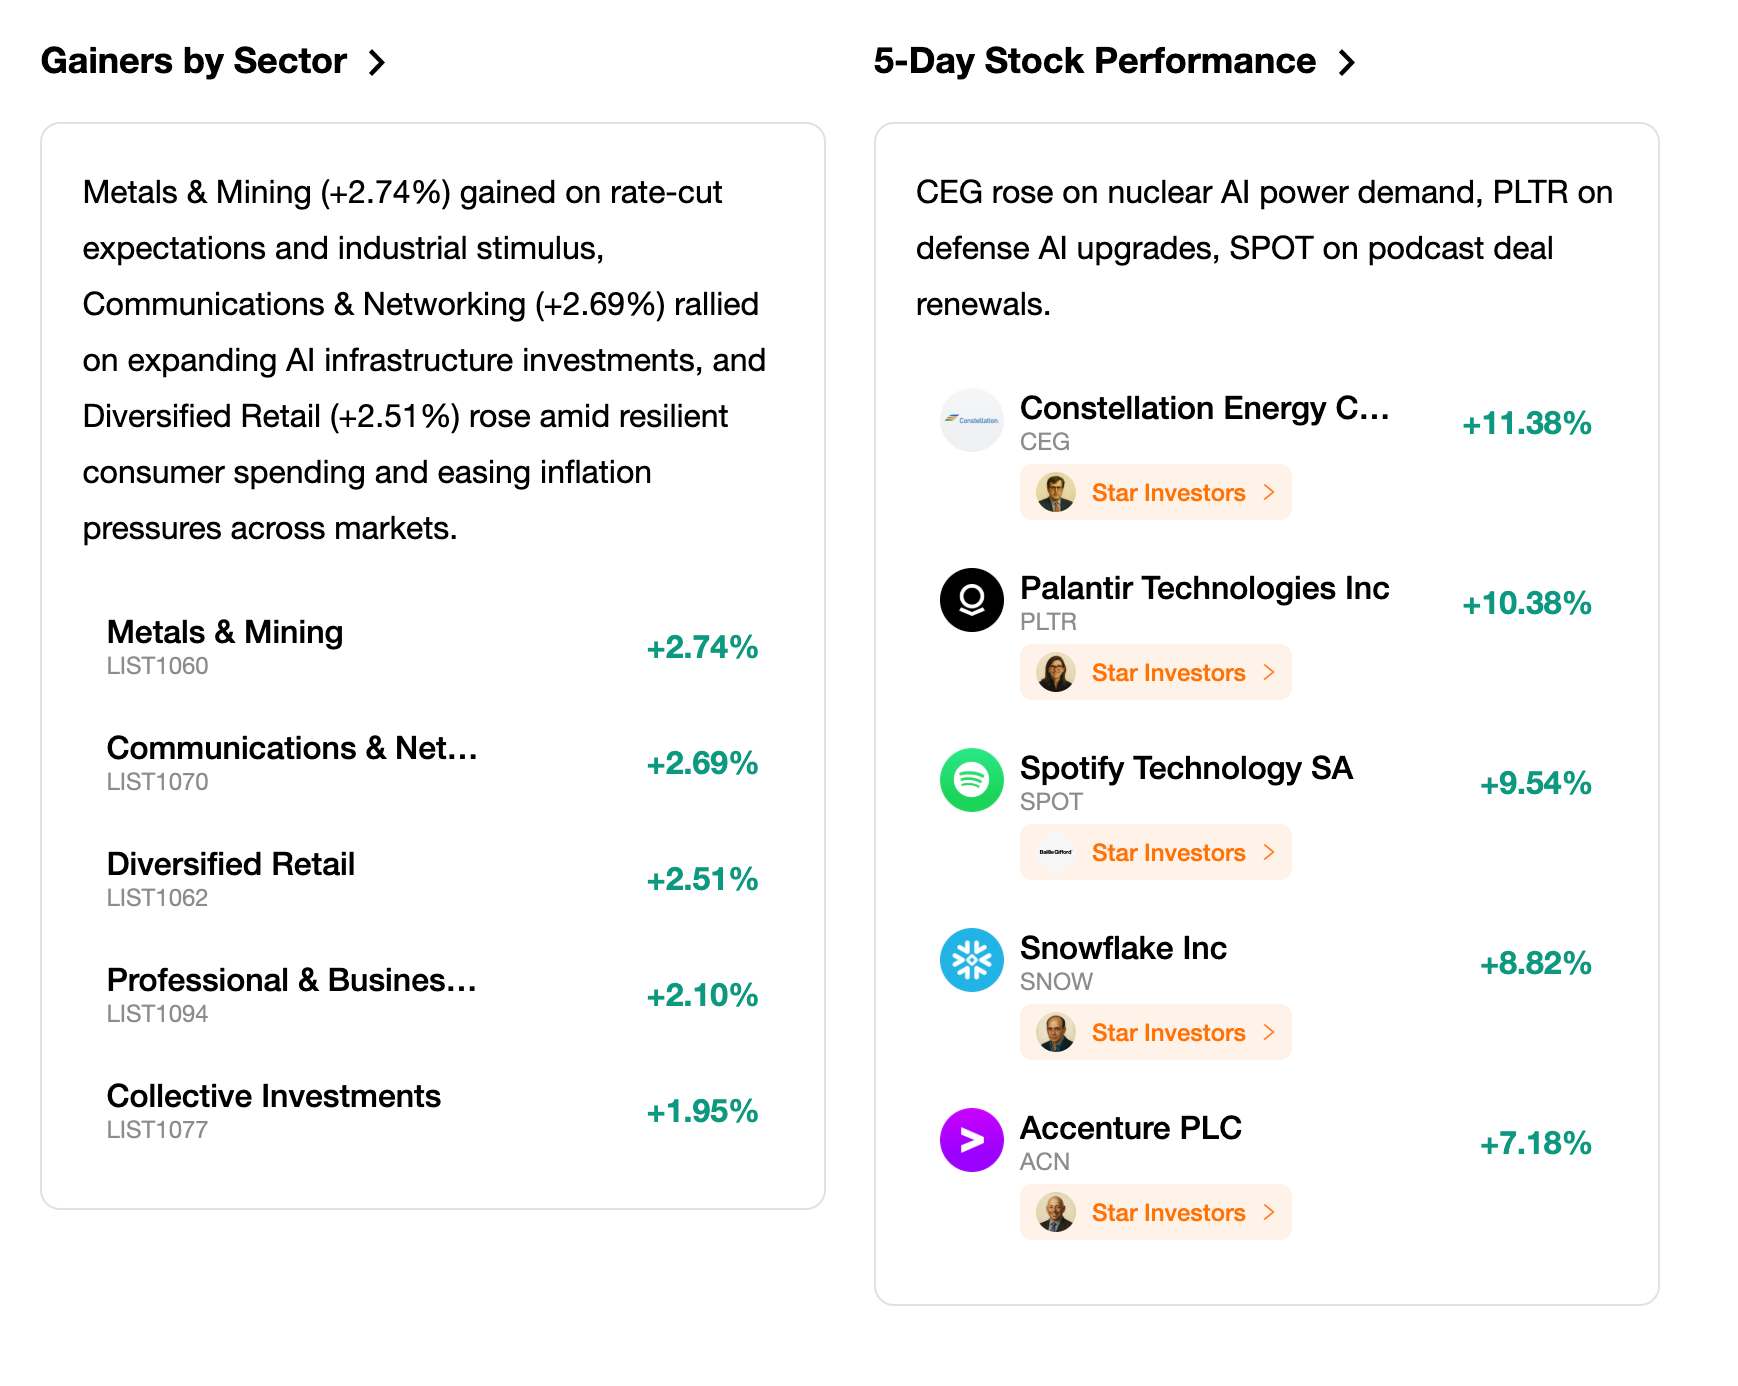
Los mercados de renta variable de Estados Unidos registraron ganancias semanales generalizadas en el periodo del 5 al 11 de octubre de 2026, y los índices de referencia alcanzaron nuevos máximos históricos antes de experimentar volatilidad a mediados de semana. El índice S&P 500 subió un 1,2% durante el periodo analizado, mientras que el Promedio Industrial Dow Jones avanzó un 0,9%. El índice Nasdaq Composite se quedó rezagado con una subida del 0,6%, a medida que las acciones de semiconductores y de tecnología de gran capitalización enfrentaron tomas de ganancias. En cuanto a la rotación de estilos, la renta variable de valor y de mercado amplio lideró el avance; el S&P 500 de ponderación equitativa superó al índice de referencia por capitalización bursátil tras subir un 1,6%. Las acciones de menor capitalización mostraron un rendimiento inferior, ya que el índice Russell 2000 cayó entre un 0,5% y un 1,0% bajo el peso de los mayores costes de endeudamiento. El rendimiento sectorial mostró que nueve de los once sectores del S&P avanzaron, liderados por los segmentos defensivos y energéticos, incluidos Servicios Públicos, Bienes de Consumo Básico y Energía, mientras que Tecnología figuró entre los pocos sectores en retroceso.
Las dinámicas de la política monetaria y los anuncios corporativos fueron los principales impulsores del mercado. La publicación de las actas de la reunión de la Reserva Federal mostró una votación unánime a favor de la subida de tipos de interés de septiembre hasta un rango del 3,75% al 4%, aunque unos datos más débiles de las nóminas no agrícolas redujeron las expectativas del mercado de una subida de tipos en octubre por debajo del 20%. El gobernador de la Reserva Federal, Christopher Waller, señaló durante un discurso el 8 de octubre en Estambul que los riesgos al alza para la inflación siguen siendo una preocupación clave, con una inflación del gasto en consumo personal subyacente que se mantiene persistente entre el 2,5% y el 3,0%. En el ámbito empresarial, la temporada de resultados del tercer trimestre comenzó junto con acuerdos comerciales estratégicos, entre ellos el contrato de suministro eléctrico de Constellation Energy a Google, lo que brindó apoyo a las acciones energéticas e industriales.
El sentimiento del mercado se estabilizó moderadamente a pesar de la presión del mercado de bonos, y el índice de volatilidad CBOE cayó a aproximadamente 14,84 al final de la semana. Los flujos de fondos de renta variable y los indicadores de posicionamiento apuntaron a un reposicionamiento cauteloso, ya que el índice Fear & Greed subió de 31 a 45 para situarse en territorio neutral, aun cuando los métricos de amplitud del mercado en general se mantuvieron prudentes. Los flujos institucionales favorecieron a los sectores defensivos de alto dividendo y a los índices de ponderación equitativa, lo que refleja una estrategia para blindar las carteras frente a los elevados rendimientos de los activos libres de riesgo. Los inversores redujeron sus posiciones de impulso en acciones tecnológicas y de semiconductores de múltiplos elevados, redirigiendo la liquidez hacia segmentos de valor que ofrecen valoraciones intrínsecas atractivas y balances sólidos.
El comportamiento general del mercado refleja una fase de fin de ciclo caracterizada por una divergencia cada vez mayor entre la resiliencia de los beneficios corporativos y las condiciones macrofinancieras restrictivas. La sólida rentabilidad empresarial y el gasto secular en inteligencia artificial continúan respaldando las valoraciones de las acciones de gran capitalización, lo que permite a los índices de referencia cotizar cerca de máximos históricos a pesar de que los rendimientos de los bonos del Tesoro a 10 años alcanzaron niveles no vistos en más de dos décadas. Sin embargo, el lastre persistente de los elevados tipos de interés sobre los valores de pequeña capitalización, el estancamiento de la actividad inmobiliaria y el debilitamiento de la confianza del consumidor sugieren que la economía en general afronta continuos vientos en contra. El mercado bursátil navega en un entorno donde unos sólidos fundamentos microeconómicos están equilibrando el endurecimiento de la política macroeconómica.
Principales catalizadores del mercado e inversión para la próxima semana
De cara a la próxima semana, los mercados financieros se centrarán en publicaciones macroeconómicas clave y en la aceleración formal del calendario de resultados del tercer trimestre. Entre los principales informes económicos destacan los datos del índice de precios de consumo (IPC) y del índice de precios industriales (IPP) de septiembre, que ofrecerán evidencias cruciales sobre si las presiones inflacionistas continúan ampliándose. Los inversores también seguirán de cerca los datos mensuales de ventas minoristas y las encuestas manufactureras regionales para evaluar la salud del gasto de los consumidores. En el plano empresarial, las principales entidades financieras de Wall Street darán el pistoletazo de salida a los resultados bancarios del tercer trimestre, lo que marcará la pauta para la rentabilidad corporativa, las tendencias del margen neto de intereses y las expectativas de provisiones para pérdidas crediticias.
La evolución de los precios de mercado durante la próxima semana estará condicionada probablemente por la interacción entre los datos de inflación y los movimientos de los rendimientos del Tesoro. Si las cifras de inflación resultan superiores a lo previsto, los rendimientos de los bonos podrían volver a probar máximos de varios años, ejerciendo presión sobre las valoraciones de las acciones de crecimiento de alta duración y reavivando la preocupación por un mayor endurecimiento monetario en la reunión del FOMC de diciembre. Por el contrario, si la inflación muestra signos de moderación y los primeros resultados bancarios superan las expectativas, la renta variable podría ampliar su rotación generalizada, permitiendo que los sectores cíclicos y de valor mantengan su impulso al tiempo que ayudan a los principales índices de referencia a digerir unos tipos de interés libres de riesgo elevados.
Desde una perspectiva estratégica, se aconseja a los inversores institucionales mantener un marco de asignación equilibrado y orientado hacia la calidad. Las carteras de renta variable deberían presentar una sobreponderación hacia sectores defensivos y de valor de alta calidad, incluidos los de Salud, Bienes de consumo básico y Servicios públicos, que ofrecen rentabilidades por dividendo atractivas y estabilidad de beneficios en un entorno de tipos elevados. La exposición a los líderes tecnológicos de megacapitalización debe mantenerse de forma selectiva para participar en las tendencias de crecimiento de la inteligencia artificial, pero el riesgo de concentración debe gestionarse mediante estrategias de índices equiponderados. Mantener reservas de efectivo moderadas también permitirá a los inversores aprovechar los posibles picos de volatilidad derivados de las publicaciones de datos económicos.
Entre los principales factores de riesgo de mercado que requieren una atención especial figuran los posibles repuntes de la inflación impulsados por la volatilidad en los mercados energéticos y los continuos conflictos geopolíticos en Oriente Medio. Una ruptura sostenida al alza del rendimiento del bono del Tesoro a 10 años por encima de los máximos recientes elevaría los costes de endeudamiento corporativo y presionaría los múltiplos de valoración del mercado de renta variable. Entre los riesgos a la baja adicionales se incluyen el posible deterioro de la calidad crediticia reflejado en los resultados bancarios, las revisiones a la baja de las previsiones de beneficios corporativos para el cuarto trimestre y nuevos descensos en la confianza del consumidor que podrían anticipar una contracción más pronunciada del gasto general de los hogares.
Mercados semanales
Rendimiento de los índices a 5 días
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados






Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.