


El beneficio operativo de Samsung en el 3T se multiplica casi por 8 hasta un máximo histórico: ¿cuál es la perspectiva para Micron, Nvidia y los valores de memoria?



Samsung Electronics registró ingresos y beneficios operativos récord en el tercer trimestre de 2026, impulsados por la fuerte demanda de inteligencia artificial y el incremento en los precios de los chips de memoria, especialmente HBM. A pesar de estos sólidos resultados, la cotización mostró un leve descenso, sugiriendo que el mercado ya había descontado este rendimiento. La rentabilidad futura dependerá de la sostenibilidad en la subida de precios, la evolución de los costes y la capacidad de oferta. Asimismo, la disponibilidad y costes de componentes clave como HBM4 serán determinantes para la producción y entrega de los sistemas Rubin de Nvidia.
TradingKey - El 8 de octubre, Samsung Electronics publicó sus estimaciones preliminares de resultados para el tercer trimestre de 2026: los ingresos consolidados alcanzaron aproximadamente 195 billones de wones, un 126,6% más en comparación interanual; el beneficio operativo se situó en torno a los 107,4 billones de wones, con un aumento interanual del 782,5% y un incremento de alrededor del 20% respecto al trimestre anterior. Tanto los ingresos como el beneficio operativo alcanzaron máximos históricos trimestrales, superando el beneficio operativo la estimación SmartEstimate de LSEG de 106,1 billones de wones en aproximadamente un 1,2%.
Al cierre de esta edición, las acciones de Samsung Electronics cayeron un 0,93%, hasta los 266.000 wones. La falta de repunte del valor indica que el mercado ya había descontado en gran medida estos resultados récord.
Los últimos resultados financieros de Samsung y Micron (MU) muestran que la creciente demanda de IA y el alza de los precios de los chips de memoria continúan respaldando la rentabilidad del sector. De cara al futuro, habrá que prestar atención a cuánto tiempo persistirán las subidas de precios y si la entrada en funcionamiento de nueva capacidad aliviará la tirantez de la oferta.
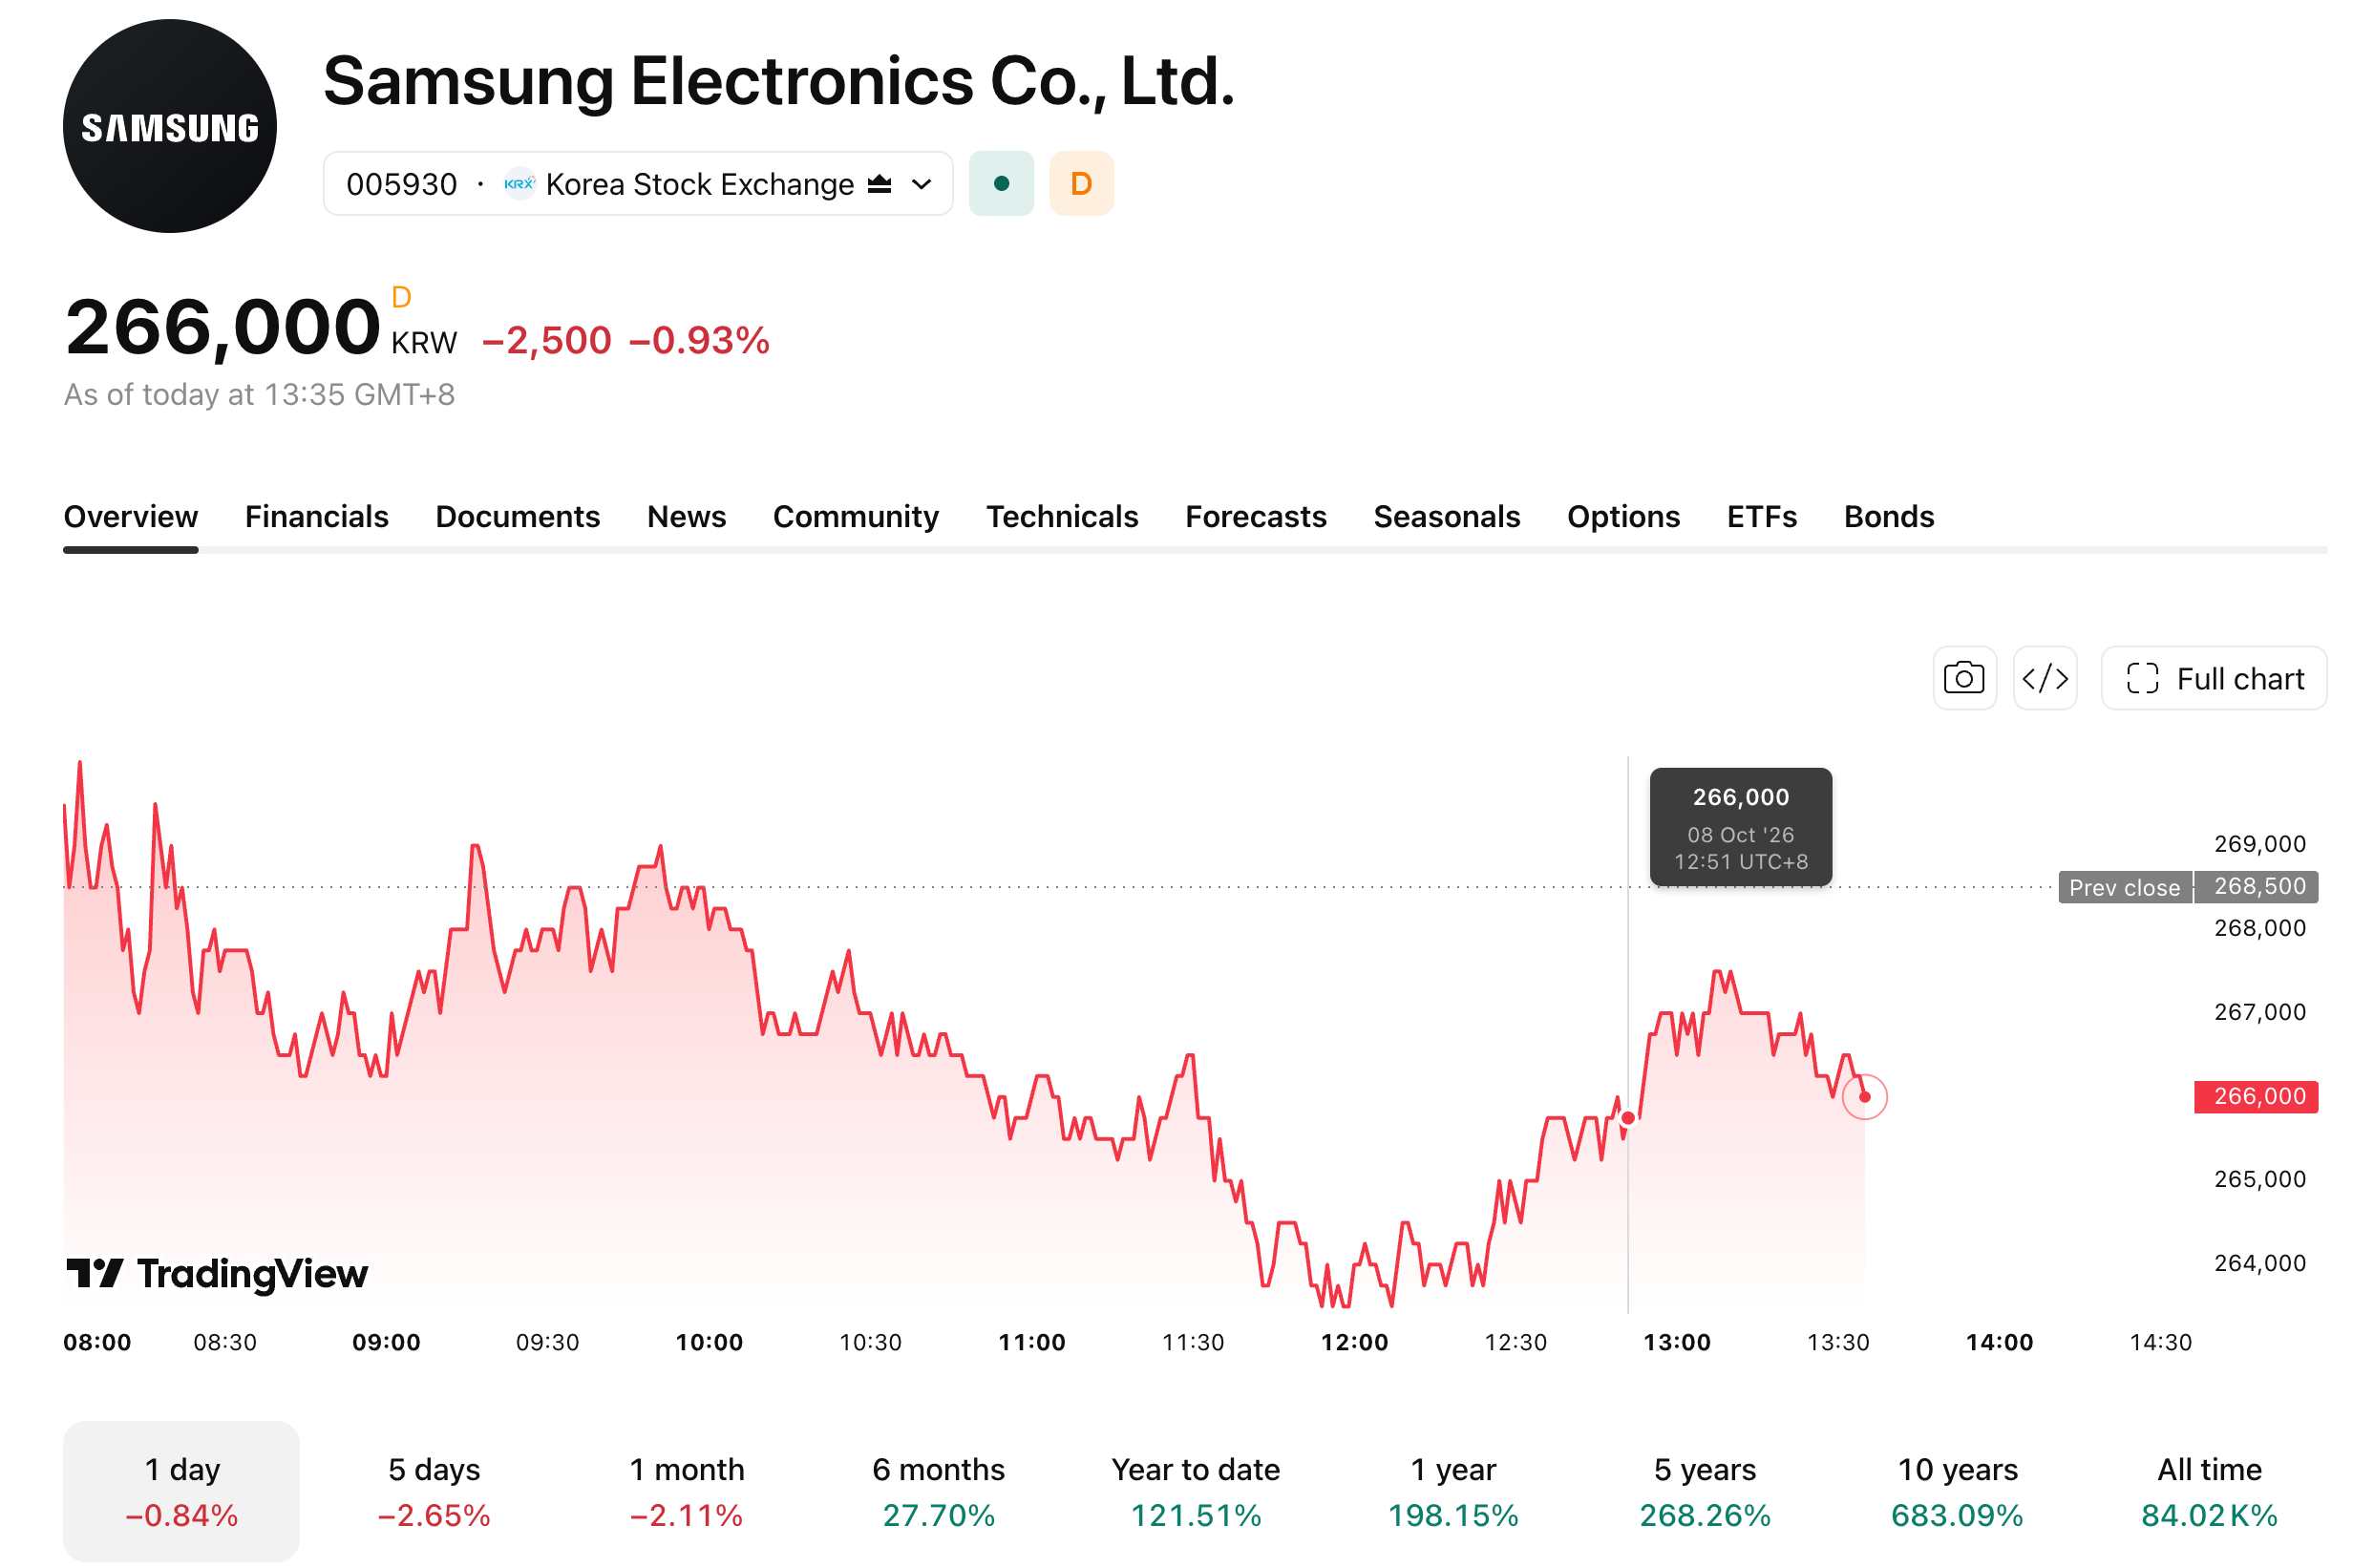
[Fuente: TradingView]
El beneficio de Samsung alcanza un máximo histórico: ¿cuánto pueden durar las subidas de precios de las memorias?
Según Reuters, se prevé que la ajustada oferta de DRAM y NAND convencionales, junto con la creciente demanda de HBM, convierta al negocio de las memorias en la principal fuente de crecimiento del beneficio de Samsung en el tercer trimestre. Douglas Kim, analista de Douglas Research Advisory, calcula que los envíos de bits de HBM de Samsung crecieron casi un 50% intertrimestral en el tercer trimestre.
Se espera que las subidas de los precios de las memorias se extiendan al cuarto trimestre, aunque el aumento de los precios de la DRAM convencional se ha moderado. TrendForce proyecta que los precios de contrato de la DRAM convencional en el cuarto trimestre subirán entre un 10% y un 15% intertrimestral, una cifra inferior al repunte de aproximadamente el 60% del segundo trimestre del que informó Reuters; asimismo, se prevé que los precios de contrato de NAND Flash aumenten entre un 15% y un 20% de forma secuencial. El crecimiento futuro de los beneficios seguirá dependiendo de los envíos, la combinación de productos y la dinámica de costes.
El alza de los precios de los chips de memoria también ha añadido presiones de costes a los negocios de telefonía móvil y electrónica de consumo de Samsung. Los analistas prevén que la división de fundición siga sin ser rentable debido a la baja utilización de la capacidad y a la carga de los costes fijos. Samsung tiene previsto publicar sus resultados financieros detallados el 29 de octubre, lo que ofrecerá más información sobre la contribución al beneficio del negocio de memorias, los avances en HBM y el rendimiento de otros segmentos.
Los resultados de Micron se disparan: ¿por qué divergen las acciones de memoria?
El 30 de septiembre en hora del Este, Micron presentó sus resultados financieros del cuarto trimestre del año fiscal 2026, con una facturación que alcanzó los 54.230 millones de dólares, lo que supone un aumento interanual de aproximadamente el 379%. El beneficio diluido por acción no GAAP fue de 33,42 dólares y el margen bruto no GAAP alcanzó el 87%, frente al 45,7% registrado en el mismo periodo del año anterior.
La empresa prevé que los ingresos del primer trimestre del año fiscal 2027 se sitúen entre 60.000 y 63.000 millones de dólares, con un beneficio diluido por acción no GAAP de entre 37,15 y 39,15 dólares. El punto medio de las previsiones de ingresos representa un crecimiento trimestral de aproximadamente el 13,4%, mientras que se espera que el margen bruto no GAAP se sitúe en torno al 86,25%, lo que supone un descenso de 0,75 puntos porcentuales con respecto al trimestre anterior. La directiva prevé que las condiciones de oferta y demanda en el mercado de la memoria en 2027 y 2028 serán más ajustadas que en 2026.
Sin embargo, las dinámicas de oferta y demanda varían según el producto de memoria. Micron opera principalmente en los negocios de DRAM, HBM y NAND, mientras que SanDisk (SNDK) opera sobre todo en el ámbito de las memorias flash NAND y productos relacionados; Western Digital (WDC) y Seagate (STX) se centran fundamentalmente en el negocio de las unidades de disco duro, lo que hace que sus perspectivas de beneficios sean más sensibles a los cambios en la oferta, la demanda y los precios de los HDD.
Según informa MarketWatch, citando a Nikkei Asia, Toshiba planea ampliar la capacidad de discos duros para centros de datos de IA, lo que ha generado preocupación en el mercado por la posibilidad de que esta oferta adicional debilite el poder de fijación de precios de los fabricantes de discos duros. El 2 de octubre, tanto Western Digital como Seagate cerraron con caídas de aproximadamente el 10,2%. El impacto real del aumento de capacidad en los beneficios de ambas compañías dependerá, no obstante, de la escala de la nueva capacidad, los plazos de producción y el crecimiento de la demanda por parte de los clientes.
Desde entonces, la evolución de los títulos del sector ha seguido mostrando trayectorias divergentes. El 7 de octubre en hora del Este, Micron y SanDisk cerraron con subidas del 4,06% y del 1,92%, respectivamente, mientras que Western Digital cedió un 1,37% y Seagate se anotó un modesto 0,24%. De cara al futuro, convendrá prestar atención a la sostenibilidad de las subidas de precios de los chips de memoria, así como al impacto de la ampliación de capacidad de discos duros sobre los precios de venta y los márgenes de beneficio.
¿Cómo afectarán el suministro y los costos de HBM4 a Nvidia?
Las GPU Rubin de Nvidia (NVDA) utilizan HBM4. Micron afirmó que los envíos a gran escala de HBM4 de 36 GB y 12 capas para la plataforma Vera Rubin comenzaron en el primer trimestre natural de 2026. El suministro de HBM4 es una condición fundamental para la producción y entrega de los sistemas Rubin.
Para Nvidia, un mayor suministro de HBM4 ayuda a satisfacer la demanda de producción; sin embargo, si los precios de adquisición aumentan, los costes podrían incrementarse, dependiendo el impacto específico de los contratos de suministro y de los precios de venta de los sistemas. De cara al futuro, habrá que prestar atención a si las entregas de HBM4 pueden ajustarse al calendario de producción de Rubin y si la demanda de compra por parte de los proveedores de servicios en la nube y las empresas de IA puede seguir creciendo.
Los resultados preliminares de Samsung reflejan el respaldo de la demanda de memorias y las subidas de precios a sus beneficios. De cara al futuro, los fabricantes de memorias deben vigilar los precios de venta y la nueva oferta, mientras que Nvidia debe centrarse en el suministro de componentes clave, los costes de adquisición y los pedidos de sistemas.
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados









Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.