


Informe semanal de Wall Street de TradingKey: el S&P 500 y el Nasdaq cierran al alza, las acciones de chips de IA lideran, los rendimientos del Tesoro se acercan al máximo del 5.2%, el petróleo cae por debajo de los $98


Podcast IA


Durante la semana del 21 al 27 de septiembre de 2026, los índices bursátiles estadounidenses cerraron al alza, impulsados por el sector tecnológico y la inteligencia artificial, a pesar de la política monetaria restrictiva de la Reserva Federal y la volatilidad en los bonos del Tesoro. El S&P 500 subió un 1,21% y el Nasdaq un 2,06%. Para la próxima semana, los mercados vigilarán los datos de empleo, la inflación PCE y los riesgos geopolíticos. Se recomienda una estrategia defensiva, priorizando empresas con alto crecimiento de calidad, balances sólidos y sobreponderando tecnología frente a sectores sensibles a los tipos de interés.

Resumen y análisis del mercado de la semana pasada
TradingKey - Panorama macroeconómico: Durante la semana del 21 al 27 de septiembre de 2026, el entorno macroeconómico de Estados Unidos estuvo impulsado por la política monetaria restrictiva de la Reserva Federal, la volatilidad en los rendimientos de los bonos del Tesoro y las dinámicas cambiantes de la energía. La Reserva Federal mantuvo un firme sesgo de endurecimiento tras elevar el tipo de interés de los fondos federales a un rango objetivo de entre el 3,75% y el 4,00%, mientras sus miembros señalaban la posibilidad de realizar más subidas de tipos antes de fin de año para restaurar la estabilidad de precios. El rendimiento del bono de referencia del Tesoro estadounidense a 10 años experimentó una elevada volatilidad y alcanzó brevemente el 5,225% antes de moderarse para cerrar cerca del 5,17%, mientras que la rentabilidad del bono del Tesoro a 2 años subió al 4,81%. Mientras tanto, los precios de la energía disfrutaron de un respiro temporal, ya que el petróleo crudo West Texas Intermediate cayó hacia los 92,70 dólares por barril y el crudo Brent bajó de los 98 dólares por barril, lo que alivió las presiones de costes inmediatas. En el plano geopolítico, la atención se centró en conversaciones diplomáticas de alto nivel, incluida la cumbre entre Trump y Xi, en la que Estados Unidos y China acordaron ampliar su tregua comercial dos meses más, hasta el 10 de enero, evitando una escalada inmediata de los aranceles bilaterales.
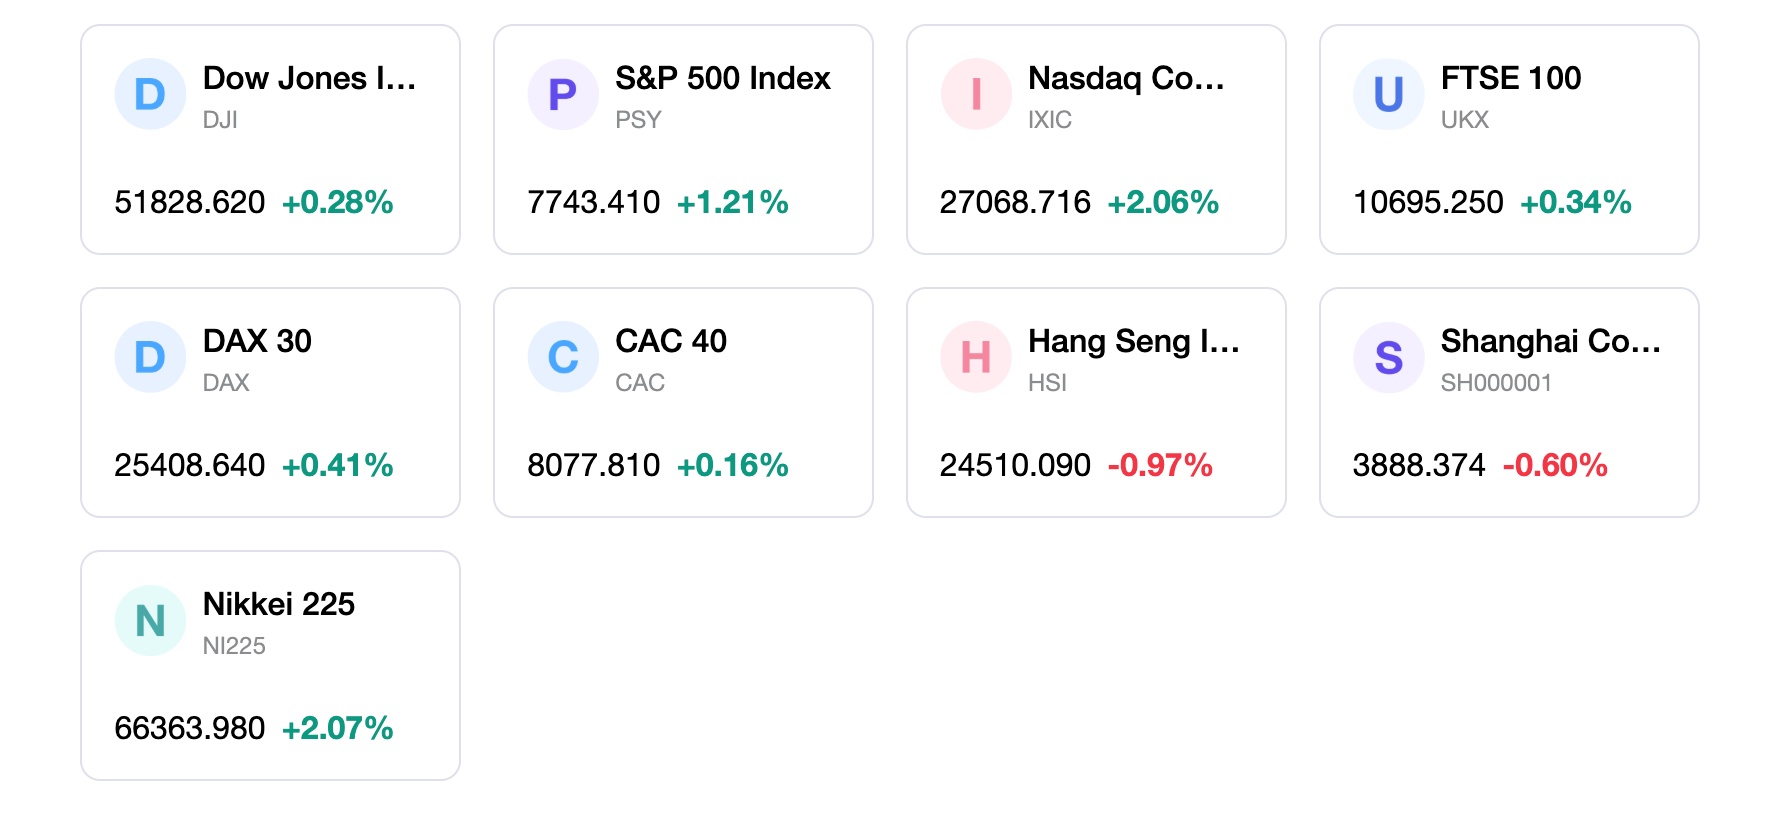
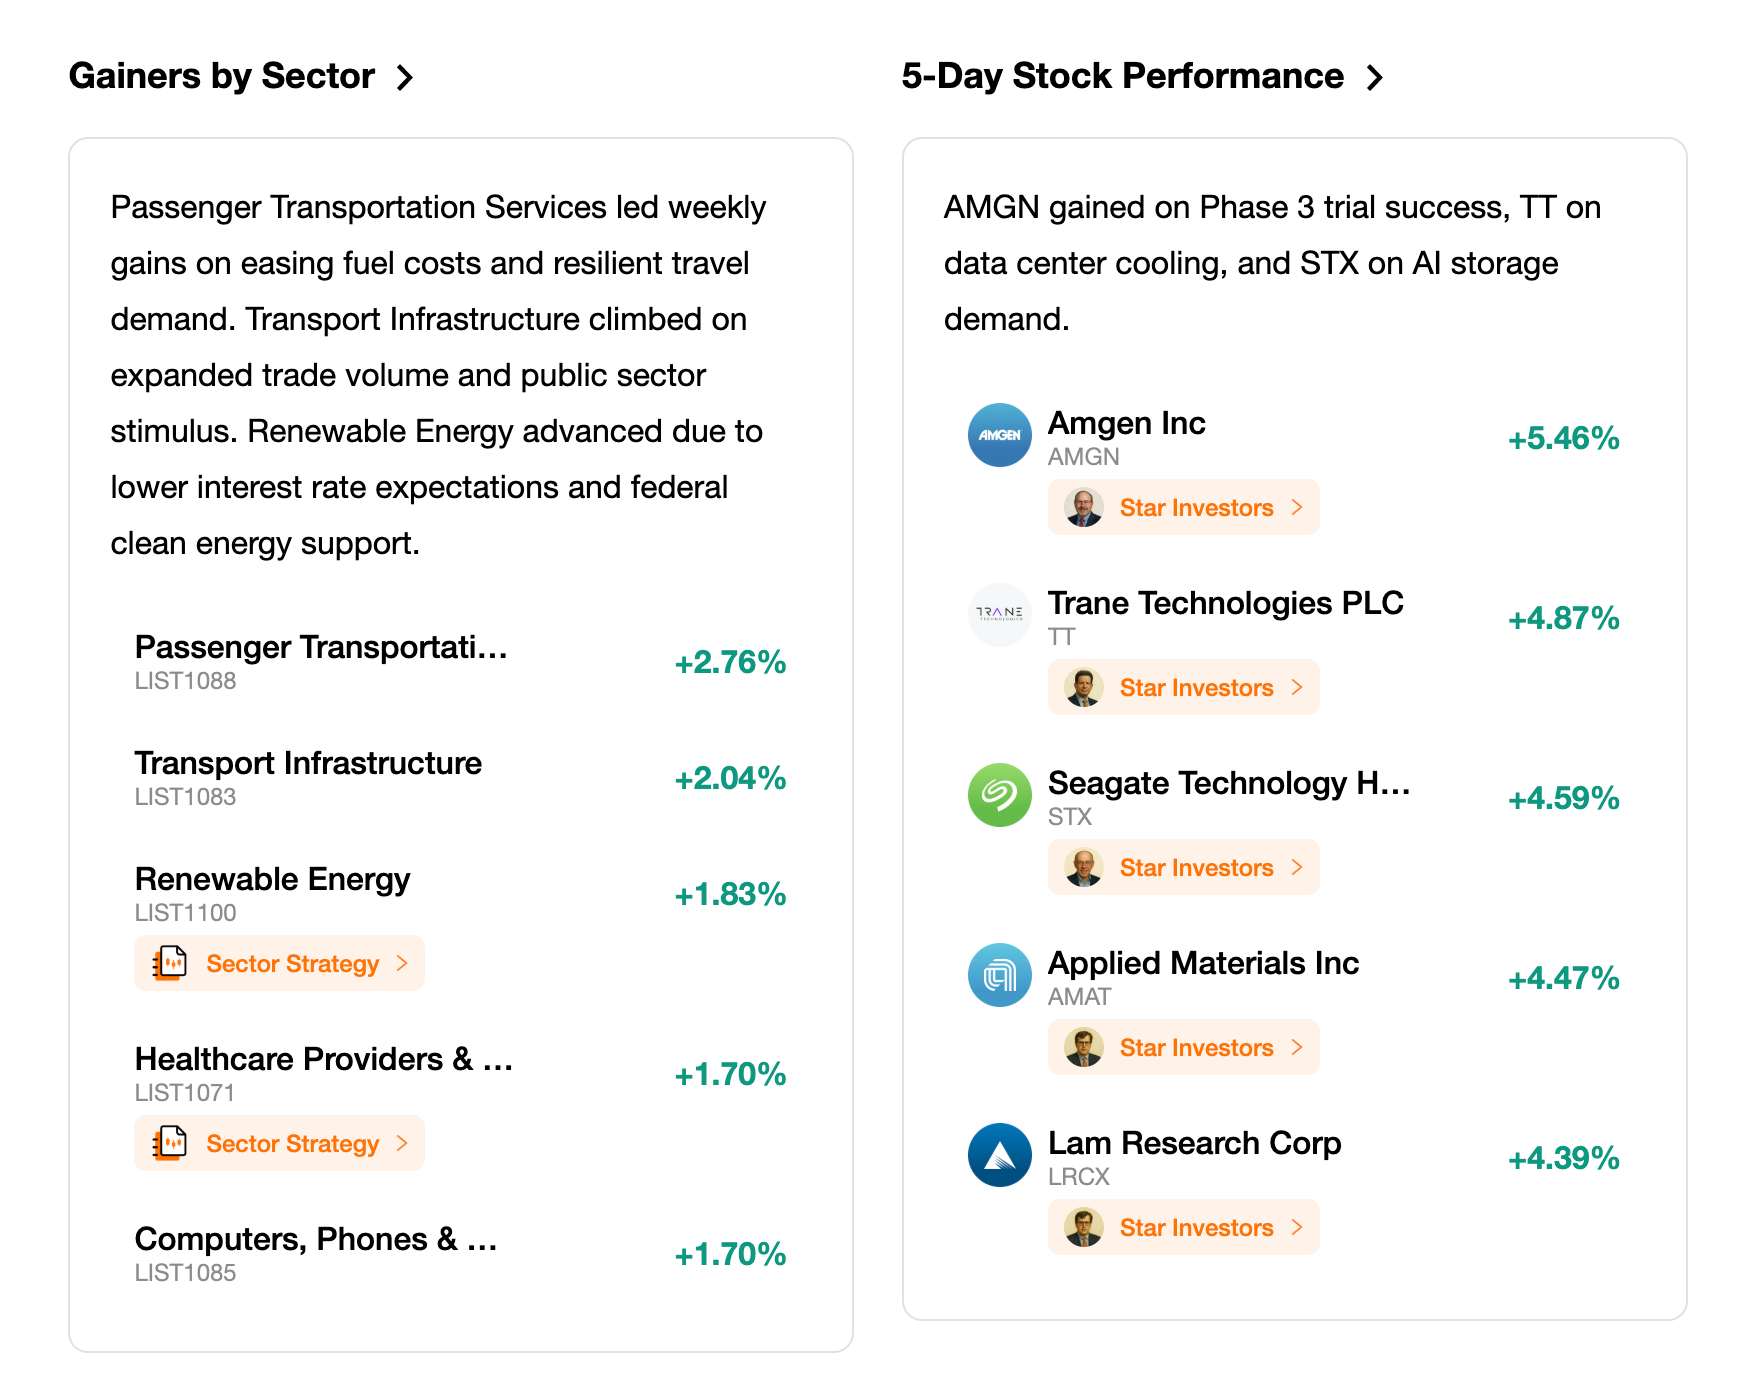
Resumen del comportamiento del mercado: Con base en los datos semanales de velas japonesas para la semana de negociación que finalizó el 25 de septiembre de 2026, los principales índices bursátiles de Estados Unidos cerraron predominantemente al alza, recuperándose de la presión sufrida a mitad de semana en el mercado de bonos. El índice S&P 500 subió un 1,21% en la semana, mientras que el índice Nasdaq Composite, de gran peso tecnológico, lideró las ganancias con un avance del 2,06%. El Promedio Industrial Dow Jones sumó un 0,3%, recuperándose hacia el final de la semana, mientras que las acciones de pequeña capitalización tuvieron un desempeño inferior, ya que el índice Russell 2000 cayó un 0,8%. La rotación sectorial reflejó una marcada divergencia entre los valores de crecimiento con elevados márgenes y los de estilo valor sensibles a los tipos de interés; el sector tecnológico se disparó un 3,1% y el de atención sanitaria ganó un 1,57%, impulsados por el fuerte dinamismo de la inteligencia artificial. En cambio, el sector energético cayó un 3,07% ante el enfriamiento del petróleo crudo, y los servicios públicos bajaron un 3,04% lastrados por los elevados rendimientos de los bonos del Tesoro a largo plazo. En conjunto, las acciones de crecimiento registraron una sólida ganancia del 2,33% en la semana, superando con claridad a las acciones de valor, que retrocedieron un 0,35%.
Análisis de acontecimientos clave: Las dinámicas del mercado a lo largo de la semana se vieron configuradas por importantes anuncios corporativos y por publicaciones económicas clave. En el evento Meta Connect 2026, el CEO de Meta, Mark Zuckerberg, presentó nuevo hardware y nuevas funcionalidades de IA personal centradas en su agente de IA Muse, lo que impulsó las acciones de Meta casi un 13% en la semana y provocó renovadas compras en toda la cadena de suministro tecnológica general. En cuanto a las publicaciones de datos macroeconómicos, las solicitudes iniciales de subsidio por desempleo se mantuvieron ajustadas en 197.000 durante la semana que finalizó el 19 de septiembre, lo que demuestra la continua estabilidad del mercado laboral a pesar de los elevados costes de endeudamiento. El índice de confianza del consumidor de la Universidad de Michigan para septiembre descendió ligeramente, mientras que las expectativas de inflación a un año subieron al 4,6%, lo que subraya el delicado equilibrio entre la resiliencia de la demanda de los consumidores y las persistentes expectativas de inflación. Además, entre los resultados empresariales más destacados se incluyeron cifras sólidas en los sectores de bienes de consumo básico y tiendas de descuento, lo que refleja un comportamiento de los consumidores orientado al ahorro en medio del elevado coste de la vida.
Flujos y sentimiento: El sentimiento del mercado mostró una notable dispersión durante la semana, desenvolviéndose en un tira y afloja entre la sólida ejecución de resultados en las empresas tecnológicas de gran capitalización y las crecientes limitaciones derivadas del coste del capital. El Índice de Volatilidad CBOE se relajó para cerrar cerca de 14,81, ya que el retroceso del viernes en los precios de la energía y en los rendimientos del Tesoro motivó la cobertura de posiciones cortas y la compra de oportunidades en las caídas. Sin embargo, la volatilidad implícita a nivel de acciones individuales y las métricas de dispersión en el sector tecnológico se mantuvieron elevadas, lo que refleja un mayor precio de las opciones para los valores vinculados a la IA y una divergencia entre los componentes del índice. Los flujos hacia fondos de renta variable continuaron concentrándose en fondos de crecimiento de gran capitalización y de semiconductores, mientras que persistieron las salidas de fondos en sectores sensibles a los tipos de interés, como los servicios públicos y el inmobiliario. Los inversores mantuvieron una postura selectiva, sopesando la elevada tasa libre de riesgo ofrecida por los rendimientos del 5% de los bonos del Tesoro frente al sólido impulso secular de beneficios en la inteligencia artificial.
Evaluación general: La fase actual del ciclo de mercado muestra una divergencia estructural, en la que las sólidas inversiones empresariales en inteligencia artificial y el crecimiento de los beneficios corporativos están amortiguando el impacto sobre la renta variable de una curva de rendimientos con empinamiento bajista y de una política monetaria restrictiva. La lógica del mercado se centra en la diferenciación fundamental: los líderes tecnológicos generadores de caja con márgenes de beneficio en expansión siguen atrayendo capital, mientras que los sectores endeudados, sensibles a los tipos de interés y de gran intensidad de capital afrontan una constante compresión de sus valoraciones debido a los elevados rendimientos de los bonos del Tesoro. El comportamiento general del mercado refleja una resiliencia propia de la fase tardía del ciclo respaldada por la inversión del sector privado, aunque la expansión general de los múltiplos de la renta variable sigue viéndose limitada por unas condiciones financieras restrictivas.
Factores clave del mercado para la próxima semana y perspectivas de inversión
Próximos eventos: De cara a la semana del 28 de septiembre de 2026, los mercados financieros se enfrentan a un calendario decisivo de publicaciones de datos macroeconómicos y eventos corporativos que marcarán el cierre del tercer trimestre. Entre los principales indicadores económicos destacan el informe de ingresos y gastos personales de agosto, que incluye el índice de precios PCE; la tercera estimación del PIB real del segundo trimestre; las ofertas de empleo JOLTS de agosto; el informe de empleo de ADP; el PMI de Chicago; y el informe de nóminas no agrícolas y tasa de desempleo de septiembre. Entre otros catalizadores con capacidad de mover el mercado se encuentran el OpenAI Developer Day el martes 29 de septiembre de 2026, la divulgación completa de los detalles del acuerdo de reducción de aranceles entre Estados Unidos y China el 28 de septiembre y los próximos informes de resultados empresariales trimestrales.
Proyección de la lógica del mercado: Se prevé que las condiciones macroeconómicas de la próxima semana estén guiadas por la forma en que los datos del mercado laboral y de inflación PCE se alineen con la senda de política monetaria restrictiva de la Reserva Federal. Si los indicadores de inflación PCE confirman una estabilización de las presiones sobre los precios junto con un crecimiento moderado de las nóminas, los rendimientos de los bonos del Tesoro podrían consolidarse, proporcionando un trasfondo favorable para una participación más amplia en la renta variable. Por el contrario, cualquier sorpresa al alza en la inflación subyacente podría reavivar los temores a nuevas subidas de tipos por parte de la Fed, impulsando de nuevo los rendimientos del Tesoro hacia máximos de varios años y provocando una compresión de múltiplos en las acciones de crecimiento. En el plano microeconómico y fundamental, se proyecta que los anuncios de gasto en capital y las novedades para desarrolladores en torno a la infraestructura de IA sigan siendo el principal motor de las revisiones de beneficios y la dispersión sectorial.
Recomendaciones de estrategia y asignación de activos: La estrategia de cartera debe mantener un enfoque disciplinado, priorizando el crecimiento de calidad y los balances con altos márgenes capaces de soportar un elevado coste de capital. Se aconseja a los inversores mantener una posición sobreponderada en los sectores de tecnología, servicios de comunicación y salud, donde el sólido crecimiento orgánico de los ingresos y la expansión de los márgenes operativos ofrecen una protección fundamental. Se recomienda un posicionamiento neutral para el sector financiero y los valores cíclicos industriales, mientras que una postura infraponderada sigue siendo prudente para las empresas de pequeña capitalización muy apalancadas, los servicios públicos y el sector inmobiliario. Las ideas representativas en renta variable se centran en facilitadores clave de semiconductores, hiperescaladores de software en la nube y plataformas tecnológicas de consumo generadoras de flujo de caja que están capitalizando la monetización de la IA.
Alertas de riesgo: Los inversores deben vigilar de cerca varios riesgos de mercado clave a corto plazo. Un potencial repunte de los precios del petróleo crudo y los combustibles refinados derivado de las persistentes perturbaciones geopolíticas en Oriente Medio representa una amenaza para la inflación general y la confianza del consumidor. Una brusca reaceleración de los rendimientos de los bonos del Tesoro de Estados Unidos a largo plazo por encima del 5,2% constituye un riesgo significativo para las valoraciones de la renta variable, lo que podría desencadenar liquidaciones más amplias en los activos de riesgo. Además, las posibles fricciones en torno a la aplicación de los acuerdos comerciales entre Estados Unidos y China y la debilidad imprevista de los próximos indicadores del mercado laboral podrían introducir volatilidad a la baja en los mercados bursátiles globales.
Mercados semanales
Rendimiento del índice a 5 días
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados







Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.