


Pronóstico de las acciones de Meta: La ruta de monetización de Muse es clave mientras JPMorgan eleva su precio objetivo a $920; ¿puede la acción alcanzar un máximo histórico?


Podcast IA


El 24 de septiembre, hora del Este, Meta Platforms alcanzó los 777,89 dólares, impulsada por la monetización de Muse y el optimismo de JPMorgan, que elevó su precio objetivo a 920 dólares. La expansión hacia comisiones por transacciones, el avance del modelo Watermelon y el enfoque en hardware fortalecen las perspectivas de crecimiento e inteligencia artificial. Sin embargo, esto genera presión financiera, proyectando un flujo de caja libre negativo entre 2026 y 2028 debido a elevados gastos de capital. Técnicamente, el impulso alcista es fuerte, con soportes clave en los retrocesos de Fibonacci y riesgos centrados en cierres semanales bajistas.

TradingKey - El 24 de septiembre, hora del Este, Meta Platforms (META) alcanzó un precio de cotización intradiario de 777,89 dólares, marcando un nuevo máximo en casi un año.
Tras la conferencia Meta Connect, JPMorgan elevó el precio objetivo de la empresa de 820 dólares a 920 dólares, al tiempo que mantuvo su recomendación de sobreponderar. El principal motor es la vía de monetización cada vez más clara para Muse, lo que hace que el banco sea más optimista sobre el potencial de crecimiento de Meta más allá de la publicidad.
Zuckerberg declaró en la conferencia que Meta cobrará en el futuro una pequeña comisión por las transacciones realizadas a través de Muse. Actualmente, la escala de monetización de Muse sigue siendo limitada y posiblemente solo incluya un número reducido de suscripciones de uso intensivo. Obtener una comisión por transacción implica que se espera que su vía de ingresos se expanda desde las suscripciones de usuarios hacia actividades comerciales facilitadas por la plataforma, aunque la escala real aún está por concretarse.
Muse Connector es clave para implementar este modelo. La plataforma ha recibido más de 2.000 solicitudes de integración, ha sumado a socios como Walmart y ha abierto las API a los desarrolladores. La incorporación de comerciantes y servicios sienta las bases para que Muse facilite las transacciones, aunque el número de solicitudes no equivale directamente a ingresos reales por transacciones.
JPMorgan prevé que en el futuro más comerciantes desplieguen agentes de IA en Muse para realizar transacciones mediante interacciones entre agentes. Meta podría aplicar una comisión basada en el valor de la transacción o fijar los precios de los servicios en función de los objetivos operativos de los comerciantes. El banco considera que esto comparte una lógica subyacente similar a la del negocio publicitario actual, lo que sienta las bases para una replicación a gran escala.
Las capacidades de los modelos están vinculadas a otra vía de ingresos. JPMorgan prevé que el modelo de frontera, Watermelon, se lance en las próximas semanas, lo que mejorará el rendimiento del producto Muse al tiempo que ampliará la presencia comercial de la API Meta Model. Si se ofrece a precios sensiblemente inferiores a los de la competencia, podría atraer a desarrolladores y empresas para que aumenten las llamadas a la API. El hardware actúa como una herramienta de expansión de puerta de entrada. Meta ha reorientado el enfoque de Reality Labs hacia los dispositivos vestibles destinados a Muse y la superinteligencia personal, considerando las gafas inteligentes como la mayor oportunidad en hardware. Las nuevas gafas inteligentes y el dispositivo portátil Muse Charm ofrecen más puntos de contacto con el usuario para los servicios de IA.
Estas expectativas terminan reflejándose en la valoración. Sobre la base de un beneficio por acción estimado bajo normativa GAAP para 2028 de 35,44 dólares, JPMorgan elevó el múltiplo de valoración de 23x a aproximadamente 26x. Esto indica que el banco está dispuesto a asignar una prima de valoración más elevada por la visibilidad del crecimiento y las perspectivas de monetización de la IA.
Sin embargo, la expansión conlleva presión financiera. El banco proyecta que los ingresos de Meta aumenten de 254.300 millones de dólares en 2026 a 354.400 millones de dólares en 2028. Afectado por masivos gastos de capital, se prevé que el flujo de caja libre se mantenga en terreno negativo de 2026 a 2028, estimándose que los gastos de capital como porcentaje de los ingresos aumenten a alrededor del 80% en 2027 y 2028.
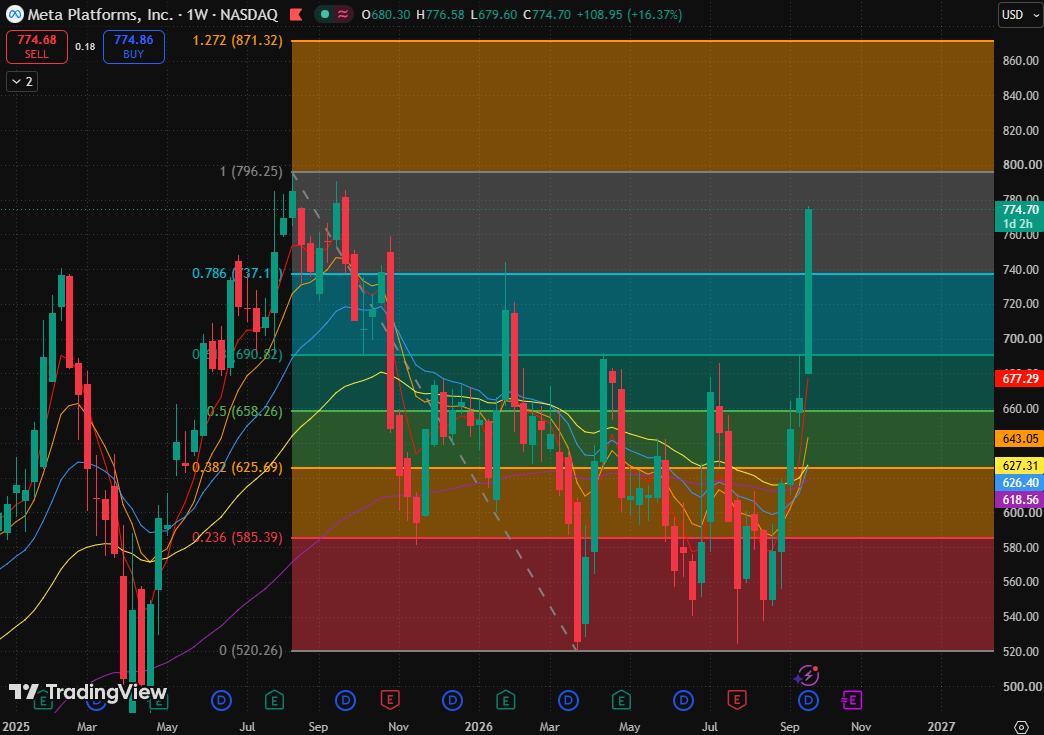
Gráfico semanal de Meta, Fuente: TradingView
Al observar el gráfico bursátil de Meta, el precio actual ha recuperado el nivel de retroceso de Fibonacci de 0,786 (737,19 dólares) y se aproxima al máximo anterior de 796,25 dólares. El movimiento actual representa otro impulso cerca del pico previo, con los compradores tomando el control a corto plazo.
Desde el punto de vista técnico, el impulso alcista semanal se ha acelerado recientemente, con el precio recuperando paso a paso los niveles de retroceso de Fibonacci y alejándose de la agrupación anterior de medias móviles. Las medias móviles de 5 y 10 días se están girando al alza, mientras que la media móvil de 20 días se mantiene ligeramente por debajo de la de 80 días, lo que señala un fortalecimiento de la tendencia a corto plazo, aunque las medias móviles a medio plazo aún no han formado una alineación alcista completa. El precio de la semana cerró cerca de su máximo semanal, lo que confirma que se mantiene en niveles elevados tras la ruptura, si bien su sostenibilidad debe ser validada por el cierre semanal. Mantenerse por encima del nivel de retroceso de 0,786 al cierre semanal mantendrá intacta la estructura alcista; de no ser así, se señalará un debilitamiento.
Los niveles clave de soporte de más cercano a más lejano se dividen en tres niveles: el nivel de retroceso de Fibonacci de 0,618 (690,82 dólares) es adyacente a la zona del máximo del rebote anterior; el nivel de retroceso de Fibonacci de 0,5 (658,26 dólares) se solapa con la región de plataforma de consolidaciones anteriores; y el nivel de retroceso de Fibonacci de 0,382 (625,69 dólares) se sitúa justo al lado de la media móvil de 20 días (626,40 dólares) y de la media móvil de 80 días (627,31 dólares), formando una zona concentrada de soporte técnico en la parte inferior.
La resistencia principal al alza sigue siendo el máximo anterior; una vez superada y consolidada, el nivel de extensión de Fibonacci de 1,272 (871,32 dólares) será el siguiente nivel clave que habrá que vigilar.
El riesgo principal es un cierre semanal de nuevo por debajo del nivel de retroceso de 0,786 sin una recuperación rápida, en cuyo caso el riesgo a la baja apuntaría al soporte del retroceso de 0,618, invalidando la tesis del impulso alcista actual. Un riesgo secundario es una breve ruptura por encima del máximo anterior seguida de un rápido retroceso, sin lograr sostener el nivel de ruptura en el gráfico semanal y generando una falsa ruptura, lo que minaría las expectativas de mayores avances hacia el nivel de extensión.
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados










Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.