


Previa de las ventas minoristas de octubre en EE. UU.: ¿Se enfriará el gasto del consumidor estadounidense? Las expectativas de subida de tipos de la Fed para diciembre se enfrentan a otra prueba


Podcast IA


El 17 de noviembre, hora del Este, Estados Unidos publicará las ventas minoristas de octubre, clave para evaluar la resiliencia del consumidor ante mayores tipos de interés. El consenso proyecta un crecimiento general del 0,2%, desacelerándose desde el 0,8% de septiembre, aunque el gasto subyacente mantendría soporte. Unos datos sólidos reforzarían las expectativas de endurecimiento de la Reserva Federal, impulsando al dólar y presionando a la renta variable y al oro. Por el contrario, cifras débiles moderarían las expectativas de tipos, beneficiando potencialmente a los activos de refugio y a la renta variable a corto plazo.

TradingKey - El 17 de noviembre, hora del Este, Estados Unidos publicará los últimos datos de ventas minoristas correspondientes a octubre. En un contexto marcado por el reciente repunte de la inflación y el aumento significativo de las expectativas de una subida de tipos de interés de la Reserva Federal en diciembre, estos datos servirán como base clave para que el mercado evalúe la resiliencia del consumidor estadounidense y si la economía puede soportar tipos de interés más elevados.
El crecimiento de las ventas minoristas podría desacelerarse, pero el consumidor estadounidense se mantiene resiliente
En cuanto a las expectativas del mercado, las estimaciones del consenso proyectan que las ventas minoristas generales aumenten en torno a un 0,2% intermensual en octubre, lo que supone una ralentización significativa frente al 0,8% de septiembre, mientras que se prevé que las ventas minoristas sin automóviles se incrementen aproximadamente un 0,4%.
Al observar los datos de septiembre, las ventas minoristas de Estados Unidos fueron considerablemente más sólidas de lo previsto: las ventas generales crecieron un 0,8% intermensual hasta alcanzar los 745.000 millones de dólares, al tiempo que el avance de agosto también se revisó al alza hasta el 1,3%. Sin embargo, el repunte de septiembre estuvo respaldado por factores como el aumento de los precios de la gasolina y un mayor gasto en restauración; por lo tanto, un retroceso moderado en octubre no indicaría un rápido deterioro del gasto de los consumidores.
RBC Economics prevé que las ventas minoristas generales crezcan apenas un 0,1% en octubre, lastradas principalmente por una desaceleración en las ventas de automóviles, aunque todavía se proyecta que el gasto sin automóviles ni gasolina aumente un 0,3%, lo que indica que los fundamentales del consumo conservan cierto respaldo. RBC señala que los servicios de restauración, el cuidado personal y de la salud, y las compras por internet mantuvieron un sólido desempeño, mientras que categorías como los comestibles, los materiales de construcción y las mercancías generales se vieron más notablemente afectadas por el encarecimiento de los precios y la pérdida de poder adquisitivo real.
Desde la perspectiva de la composición del gasto, las compras por internet, la restauración y determinados gastos asociados a los servicios mostraron resiliencia. Los datos de alta frecuencia de la National Retail Federation también revelaron que las ventas minoristas sin automóviles ni gasolina continuaron registrando un crecimiento positivo en octubre. Asimismo, con la proximidad de la temporada de compras navideñas, las promociones tempranas podrían aportar cierto respaldo al gasto en compras por internet y mercancías generales. Por lo tanto, si las ventas minoristas generales muestran un crecimiento modesto mientras que las ventas del grupo de control conservan un avance cercano al 0,3%-0,4%, es más probable que el mercado lo interprete como una moderación normal en el ritmo de crecimiento del gasto de los consumidores y no como un deterioro significativo de la demanda.
Sin embargo, estos datos también deben evaluarse en el contexto de la inflación. Las ventas minoristas miden las ventas nominales y no se ajustan a las variaciones de precios. Con el IPC de octubre aumentando un 0,4% intermensual y el IPC subyacente subiendo un 0,3%, parte del incremento en las ventas podría derivarse del encarecimiento de los bienes y servicios más que de un aumento en el volumen real de consumo. En consecuencia, en lugar de centrarse en las ventas minoristas generales, el mercado podría prestar mayor atención a las ventas del grupo de control y al gasto sin automóviles ni gasolina para determinar si la demanda real de los consumidores sigue siendo resiliente.
Para la Reserva Federal, si tanto las ventas minoristas generales como los datos del grupo de control se sitúan significativamente por encima de las expectativas, ello indicaría que los elevados tipos de interés y los altos precios aún no han frenado de forma perceptible el gasto de los hogares y que la economía de Estados Unidos mantiene su resiliencia, lo que ampliaría el margen para que la Fed continúe subiendo los tipos de interés. Por el contrario, si las ventas generales se sitúan cerca de un crecimiento nulo o incluso se contraen, al tiempo que el gasto del grupo de control queda claramente por debajo de lo previsto, podría sugerir que los altos tipos de interés se están transmitiendo paulatinamente a la demanda de los consumidores, lo que podría llevar a los mercados a moderar sus expectativas de nuevas subidas de tipos.
¿Cómo impactarán las ventas minoristas en la trayectoria de las acciones estadounidenses, el dólar y el oro?
En cuanto a la renta variable de Estados Unidos, unas ventas minoristas excesivamente sólidas podrían no ser del todo positivas para el mercado actual. Si el dato general de ventas minoristas supera con creces el pronóstico del 0,2% mientras el consumo del grupo de control se mantiene robusto, esto indicaría un respaldo continuo para la economía y los ingresos corporativos de Estados Unidos. Sin embargo, también podría reforzar las expectativas de que la Reserva Federal continúe subiendo los tipos de interés en diciembre o incluso el próximo año, lo que impulsaría al alza los rendimientos de los bonos del Tesoro de Estados Unidos y ejercería presión sobre sectores con valoraciones elevadas como el Nasdaq, la IA y los semiconductores. Un incremento moderado de los datos resultaría más favorable para las expectativas de «una economía que se mantiene resiliente sin requerir subidas de tipos más agresivas». Si las ventas caen de manera notable, las bolsas de Estados Unidos podrían beneficiarse a corto plazo gracias al enfriamiento de las expectativas de subidas de tipos, pero los sectores de consumo, minorista y cíclicos podrían afrontar presiones a la baja en sus previsiones de beneficios. Recientemente, el mercado ha mostrado una marcada sensibilidad a los tipos de interés elevados.
En cuanto al dólar estadounidense, si las ventas minoristas de octubre resultan notablemente más sólidas de lo previsto, el billete verde podría seguir encontrando respaldo. Un consumo robusto sugiere que la economía de Estados Unidos puede tolerar niveles de tipos de interés más altos y también reforzaría las expectativas del mercado de un mayor endurecimiento monetario por parte de la Reserva Federal. En la actualidad, el índice del dólar estadounidense ha subido hasta situarse en torno a 103,5, su nivel más alto desde abril de 2025. Si las cifras de ventas no cumplen con las expectativas, sobre todo si el grupo de control registra una caída inesperada, esto podría presionar a la baja los rendimientos de los bonos del Tesoro de Estados Unidos y las expectativas de subidas de tipos, dejando margen para una corrección a corto plazo del dólar. Sin embargo, con una inflación que sigue siendo notablemente elevada, una sola lectura débil del consumo podría no ser suficiente para revertir la fortaleza predominante del dólar.
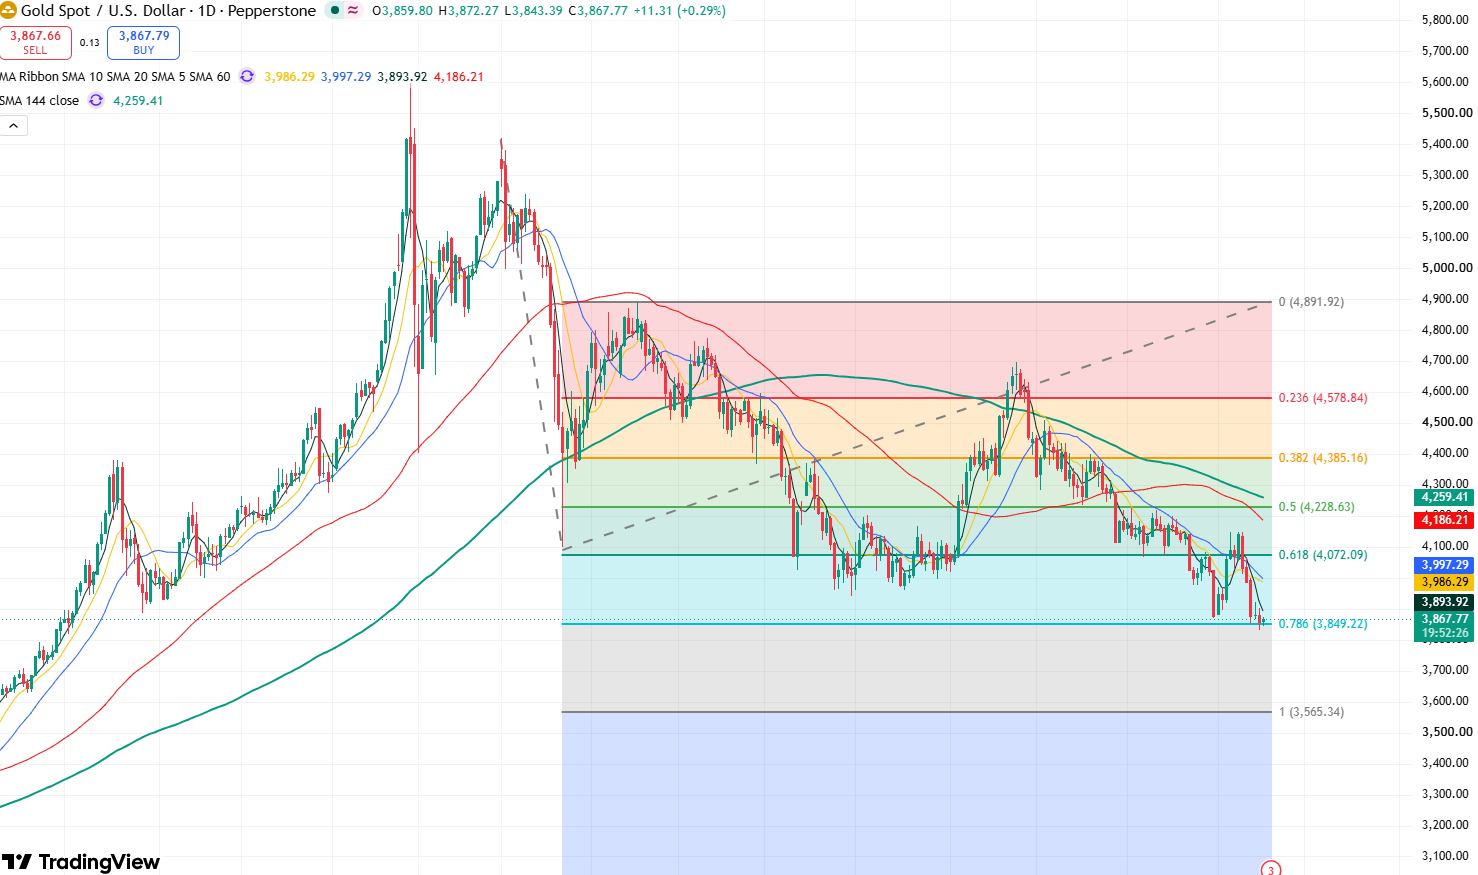
Gráfico diario del precio del oro, fuente: TradingView
En cuanto al oro (XAUUSD), si el consumo resulta notablemente más sólido de lo previsto y las expectativas de subidas de tipos de la Fed se intensifican aún más, el avance del dólar estadounidense y de los rendimientos del Tesoro podría seguir lastrando al oro, lo que podría empujar los precios aún más a la baja hacia los 3.800 dólares o incluso menos. El oro al contado ha caído recientemente hasta situarse en torno a los 3.850 dólares y tocó brevemente un mínimo de casi un año en 3.832,70 dólares, con los altos tipos de interés y la fortaleza del dólar como principales vientos en contra. Si las ventas minoristas son significativamente más débiles de lo esperado y el mercado modera las expectativas de posteriores subidas de tipos, un retroceso del dólar y de los rendimientos podría ayudar a que el oro protagonice un rebote correctivo, con los precios preparados para volver a subir hacia el umbral de los 4.000 dólares.
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados









Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.