


Previa del IPP de octubre de Estados Unidos: aumentan las expectativas de subida de tipos de la Fed, el IPP podría ser una variable clave; cómo se moverán las acciones estadounidenses, el dólar, y el oro?


Podcast IA


El 13 de noviembre, hora del este, Estados Unidos publicará el IPP de octubre. Se prevé que el IPP general baje al 0,4% intermensual debido a la caída de los precios energéticos, aunque el crecimiento interanual repuntaría hasta el 6,6%. Los inversores vigilarán el IPP subyacente y los servicios para evaluar la extensión de la inflación y las decisiones de la Reserva Federal en diciembre. Un dato superior a lo previsto elevaría las expectativas de endurecimiento monetario, fortaleciendo el dólar y los rendimientos de los bonos, mientras presionaría a la baja a la renta variable tecnológica y al oro.

TradingKey - El viernes (13 de noviembre), hora del este, Estados Unidos publicará el índice de precios al productor (IPP) de octubre. Después de que el IPC de octubre volviera a superar las expectativas, el mercado prestará atención al IPP para evaluar con mayor detalle si las presiones sobre los precios al productor en Estados Unidos se están extendiendo, así como la probabilidad de que la Reserva Federal suba las tasas de interés en 25 o 50 puntos básicos en diciembre.
El IPP intermensual de octubre podría enfriarse significativamente, pero las presiones inflacionarias aún no se han aliviado
Según una encuesta de Dow Jones, se prevé que el IPP general aumente un 0,4% intermensual en octubre, lo que supondría una notable moderación frente al 1,3% de septiembre. Por su parte, se espera que el IPP subyacente, que excluye alimentos y energía, suba un 0,3% intermensual, por debajo del 0,7% registrado en septiembre. Sin embargo, impulsado por el efecto base, se proyecta que el crecimiento interanual del IPP general repunte aún más, del 6,3% al 6,6%, alcanzando uno de los niveles más altos desde finales de 2022, mientras que se prevé que el IPP subyacente se sitúe en torno al 5,0% interanual.
Al analizar los datos del IPP de septiembre, el fuerte repunte estuvo impulsado en gran medida por los precios de la energía. El IPP de demanda final subió un 1,3% intermensual en septiembre, su mayor avance mensual desde marzo de 2022, y registró un alza del 6,3% interanual. Dentro de este registro, los precios de los bienes de demanda final aumentaron un 2,6%, con una escalada del 10,8% en los precios de la energía, mientras que los precios de la gasolina y el diésel se incrementaron un 20,3% y un 21,0%, respectivamente. Sin embargo, los precios de los servicios también avanzaron un 0,8%, y el IPP que excluye alimentos, energía y servicios comerciales subió un 0,5%, lo que indica que la inflación del lado de la producción no procedía exclusivamente de la energía.
Al comenzar octubre, las presiones sobre los precios de la energía se moderaron en comparación con septiembre. Tomando como base el periodo principal de recopilación de precios del IPP, el crudo WTI cayó cerca de un 10,9% respecto al periodo correspondiente de septiembre, mientras que el crudo Brent retrocedió aproximadamente un 3,8%, lo que supone una razón clave por la que el mercado espera que el IPP general se frene de manera pronunciada del 1,3% al 0,4% intermensual.
No obstante, esto no significa que las presiones inflacionarias en Estados Unidos hayan mejorado de forma notable. El IPC de octubre, publicado recientemente, aumentó un 0,4% intermensual y superó las expectativas del mercado, situadas en el 0,3%; el IPC subyacente avanzó un 0,3%, batiendo asimismo el pronóstico del 0,2%, mientras que los precios de la vivienda, los alimentos, el transporte y determinados bienes continuaron al alza. Tras la publicación de los datos, los rendimientos de los bonos del Tesoro de Estados Unidos y el dólar estadounidense repuntaron de forma considerable, lo que reforzó aún más las expectativas del mercado de una subida de tipos de interés por parte de la Reserva Federal en diciembre.
Para los inversores, el verdadero centro de atención de esta publicación del IPP recae en los precios subyacentes y las categorías de servicios. Si el IPP general se modera debido al enfriamiento de la energía pero el IPP subyacente alcanza aún un 0,3% o más, mientras categorías como la atención médica, los servicios financieros y los márgenes comerciales siguen mostrando solidez, el mercado podría interpretar que la inflación se está extendiendo desde la energía hacia áreas más amplias. Además, determinados subcomponentes del IPP alimentan de forma directa el cálculo del índice de precios PCE, el indicador preferido de la Fed, lo que implica que estos detalles podrían ser incluso más importantes que el propio dato general.
Según la herramienta FedWatch de CME, el mercado prácticamente descuenta en su totalidad una subida de tipos de la Fed en diciembre. A 12 de noviembre, los futuros de tipos de interés reflejaban una probabilidad aproximada del 90,8% de un alza de tipos de 25 puntos básicos en diciembre y de cerca del 9,2% de una subida de 50 puntos básicos. El gobernador de la Fed, Waller, declaró con anterioridad que apoya al menos una subida de 25 puntos básicos en diciembre y sugirió que debería considerarse un incremento mayor si la inflación sigue mostrando fortaleza.
Por lo tanto, si el IPP de octubre se sitúa sensiblemente por encima del 0,4% y el IPP subyacente alcanza el 0,4% o más, el mercado podría elevar aún más la probabilidad de una subida de 50 puntos básicos. Por el contrario, si tanto el IPP general como el subyacente se sitúan por debajo de lo previsto, esto podría moderar la reciente y rápida intensificación de las expectativas de endurecimiento monetario. Sin embargo, dado que el IPC ya superó las expectativas, un informe del IPP más moderado aún podría no ser suficiente para alterar por completo el escenario base de una subida de tipos en diciembre.
¿Cómo impactarán los datos del IPP de octubre en las acciones estadounidenses, el dólar, y el oro?
En cuanto a la renta variable de Estados Unidos, si el IPP de octubre —en particular el IPP subyacente— se sitúa significativamente por encima de lo esperado, el mercado podría elevar aún más la probabilidad de una subida agresiva de tipos por parte de la Fed en diciembre. Los rendimientos de los bonos del Tesoro de Estados Unidos afrontan continuos riesgos al alza, lo que lastraría a sectores con valoraciones elevadas como el Nasdaq, la IA y los semiconductores. Recientemente, el rendimiento del bono del Tesoro de Estados Unidos a 10 años ha vuelto a acercarse al 5%, y el alza de los tipos de interés supone una clara limitación para las valoraciones del sector tecnológico. Si el IPP intermensual cae al 0,3% o incluso por debajo, acompañado de un enfriamiento de los precios subyacentes, ayudaría a aliviar la preocupación por una subida de tipos de 50 puntos básicos, y un retroceso en los rendimientos de los bonos del Tesoro podría dar margen para que los valores de crecimiento se recuperen.
En cuanto al dólar estadounidense, el billete verde se encuentra actualmente respaldado por una inflación sólida y por las expectativas de una postura restrictiva de la Fed. El 12 de noviembre, el índice del dólar estadounidense tocó los 103,02 puntos, alcanzando su nivel más alto desde abril de 2025. Si el IPP supera de nuevo las expectativas, especialmente si los precios subyacentes y de los servicios se mantienen resilientes, el mercado podría apostar aún más por un endurecimiento monetario más agresivo por parte de la Fed, y la ventaja en los tipos de interés de Estados Unidos seguirá respaldando al dólar. Si el IPP se sitúa significativamente por debajo de lo previsto, podría debilitar las operaciones que apuestan por una subida de tipos de 50 puntos básicos, dejando margen para un retroceso temporal del dólar.
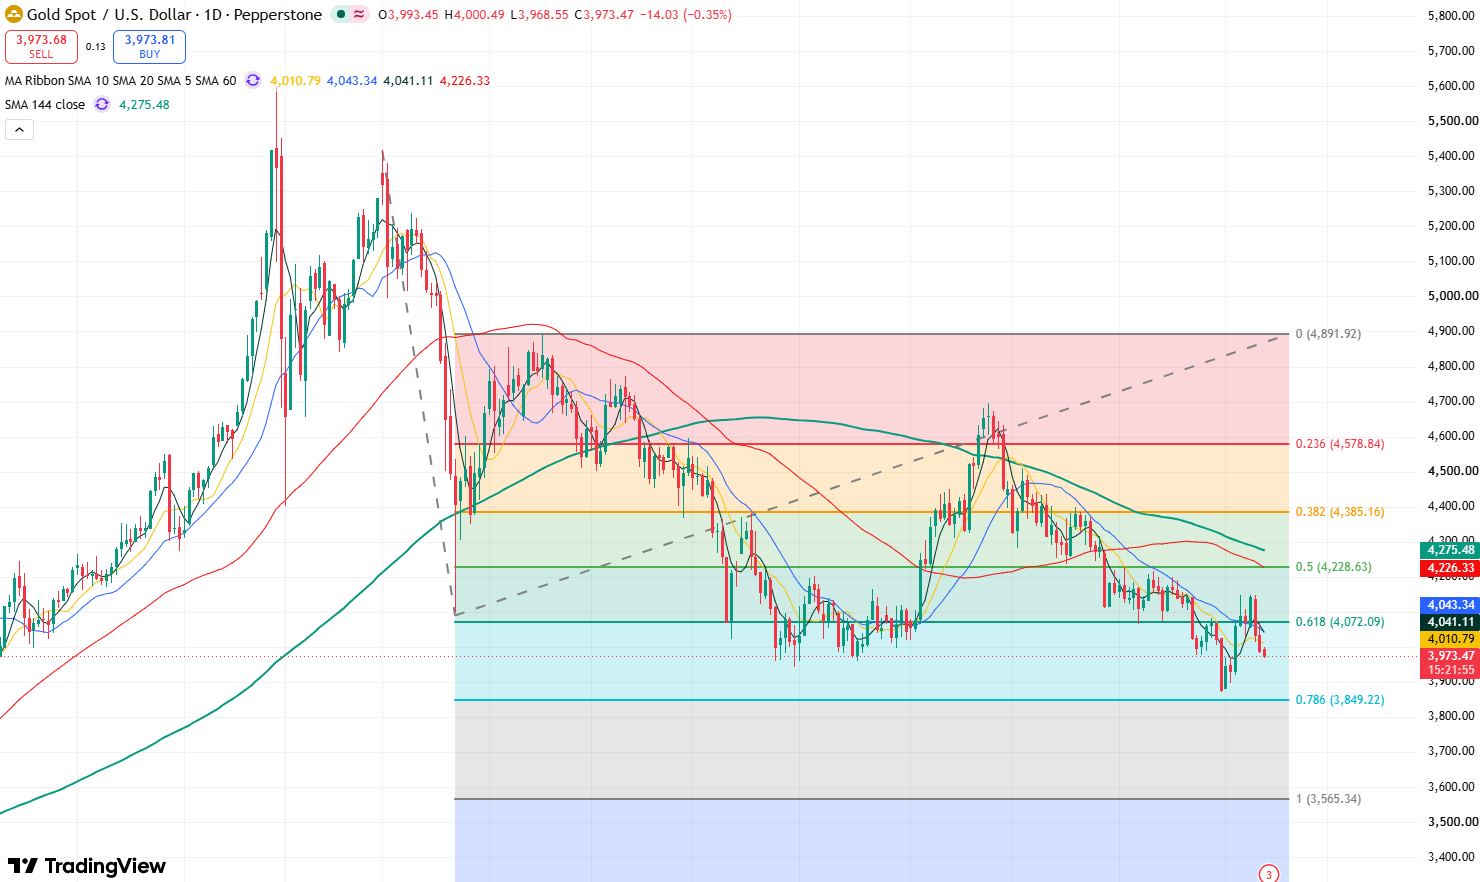
Gráfico diario del precio del oro, fuente: TradingView
En cuanto al oro (XAUUSD), el oro cayó a 3.875 dólares el 12 de noviembre, tocando un mínimo de más de una semana, con la fortaleza del dólar y las expectativas de subidas de tipos como principales vientos en contra. Si el IPP se sitúa por encima de lo esperado, una mayor fortaleza de los rendimientos reales de los bonos del Tesoro de Estados Unidos y del dólar podría mantener al oro bajo presión, con la posibilidad de seguir poniendo a prueba el soporte cercano a los 3.880 dólares. Si la inflación del lado del productor se enfría de forma significativa y el mercado modera las expectativas de una subida agresiva de tipos, esto podría presionar a la baja al dólar y a los rendimientos, lo que crearía las condiciones para un rebote del oro, con potencial para volver a situarse por encima de los 4.000 dólares y poner a prueba la resistencia en torno a los 4.150 dólares.
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados










Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.