


Previa del IPC de septiembre de EE. UU.: la inflación podría repuntar, ¿cómo reaccionarán las acciones de EE. UU., el dólar y el oro?


Podcast IA


Estados Unidos publicará el IPC de septiembre, anticipándose un repunte de la inflación general al 3,7% interanual impulsada por la energía, mientras que la subyacente se moderaría al 0,2% mensual. Esta divergencia es clave para la Reserva Federal de cara a su reunión del 27 y 28 de octubre. Un IPC subyacente contenido respaldaría una pausa en los tipos, favoreciendo a la renta variable y presionando al dólar, mientras que una sorpresa alcista renovaría los temores inflacionarios, impulsando al billete verde y lastrando al oro y a los valores tecnológicos.

TradingKey - Estados Unidos publicará sus datos del IPC de septiembre el miércoles (14 de octubre) en horario del Este, en lo que será uno de los informes de inflación más importantes antes de la reunión de política monetaria de la Reserva Federal del 27 y 28 de octubre. Actualmente, el mercado prevé de manera generalizada que, impulsada por el aumento de los precios de la energía, la inflación general de Estados Unidos pueda seguir repuntando, mientras que el crecimiento de la inflación subyacente podría ralentizarse.
El IPC de septiembre podría repuntar con fuerza, las probabilidades de una subida de tipos de la Fed en octubre se mantienen bajas
Según las expectativas del mercado, el consenso prevé que el IPC de septiembre aumente un 3,7% en tasa interanual, superando el 3,4% de agosto, mientras que se espera que el IPC subyacente interanual aumente ligeramente hasta el 2,5% desde el 2,4%. En términos mensuales, el mercado proyecta un repunte del IPC general de alrededor del 0,6%, significativamente superior al 0,4% de agosto, mientras que el IPC subyacente avanzaría un 0,2%, lo que supone una moderación respecto al 0,3% de agosto.
Para los inversores, el aspecto más relevante de este informe del IPC radica en la acusada divergencia que podría registrarse entre la inflación general y la subyacente. Los precios internacionales de la energía se mantuvieron en niveles elevados durante septiembre, debido a que las tensiones en Oriente Medio impulsaron al alza los costes de la gasolina y otros insumos energéticos, lo que podría ser el principal factor determinante de la aceleración del IPC general. Si el IPC subyacente se mantiene bajo control cerca del 0,2% mensual, se indicaría que el choque energético aún no se ha transmitido de manera evidente a los precios más amplios de bienes y servicios, lo que mantendría relativamente acotada la preocupación del mercado ante eventuales subidas agresivas de tipos por parte de la Fed.
Cabe señalar que los riesgos inflacionistas en Estados Unidos aún no han remitido. La última encuesta a los consumidores del Banco de la Reserva Federal de Nueva York mostró que las expectativas de inflación a un año entre los consumidores estadounidenses subieron al 3,9% en septiembre desde el 3,6%, alcanzando su nivel más alto desde mayo de 2023. Los consumidores también prevén que los precios de diversas categorías —como la gasolina, los alimentos, los alquileres y la atención médica— sigan aumentando. Esto implica que, aunque el IPC subyacente se modere temporalmente, la Reserva Federal todavía debe vigilar si los precios de la energía y las expectativas de inflación terminan trasladándose a los precios de los servicios y a los salarios.
Entretanto, los recientes datos del mercado laboral han concedido a la Reserva Federal cierto margen para adoptar una actitud de espera. Las nóminas no agrícolas de Estados Unidos sumaron solo 29.000 empleos en septiembre, situándose considerablemente por debajo de las expectativas del mercado de 90.000. La tasa de desempleo subió del 4,1% al 4,2%, mientras que el salario medio por hora aumentó apenas un 0,1% mensual. Con el enfriamiento del mercado de trabajo, las expectativas de que la Fed aplique subidas consecutivas de tipos en octubre disminuyeron notablemente.
Según la herramienta CME FedWatch, el mercado otorga actualmente una probabilidad de alrededor del 19% a que la Fed suba los tipos en octubre, aunque las apuestas por un incremento en diciembre se mantienen cerca del 85%. Por lo tanto, si el IPC subyacente cumple con lo esperado y se sitúa en el 0,2%, resulta más probable que la Fed haga una pausa en octubre y continúe evaluando los datos posteriores del PCE y del empleo. Sin embargo, si el IPC subyacente llega al 0,3% o incluso al 0,4%, acompañado de un nuevo repunte de la inflación del sector servicios, las expectativas de subidas de tipos en octubre o diciembre podrían intensificarse significativamente.
¿Cómo impactará el IPC de septiembre a las acciones de EE. UU., el dólar y el oro?
Para la renta variable de Estados Unidos, el IPC subyacente podría ser más importante que el IPC general. Si el IPC general sube hasta el 3,7% debido a los mayores precios de la energía, pero el IPC subyacente aumenta solo un 0,2% intermensual, el mercado podría considerar que la presión inflacionaria se debe principalmente a un choque energético a corto plazo. Esto reforzaría las expectativas de que la Reserva Federal pausará las subidas de tipos en octubre, lo que resulta relativamente favorable para sectores con valoraciones elevadas como el Nasdaq, la IA y los semiconductores. Por el contrario, si el IPC subyacente alcanza el 0,3% o incluso más, el mercado podría volver a elevar las expectativas de subidas de tipos por parte de la Fed. En la actualidad, el rendimiento del Bono del Tesoro estadounidense a 10 años se mantiene en torno al 5,2%, y los elevados tipos de interés se han convertido en un factor clave que limita la expansión de las valoraciones de las bolsas de Estados Unidos. Por lo tanto, una lectura del IPC superior a la esperada podría ejercer presión sobre los valores tecnológicos de crecimiento.
En cuanto al dólar estadounidense, si el IPC de septiembre, y en particular el IPC subyacente, supera las expectativas, el dólar podría seguir encontrando apoyo en las expectativas sobre los tipos de interés. El índice del dólar estadounidense subió recientemente cerca de un máximo de 18 meses y, aunque retrocedió a unos 102,39 durante la sesión de negociación asiática del 13 de octubre, los tipos de interés en Estados Unidos se mantienen elevados. Unos datos de inflación más sólidos de lo previsto podrían llevar al mercado a elevar la probabilidad de un alza de tipos en octubre o diciembre e impulsar al alza los rendimientos del Tesoro estadounidense, respaldando así al dólar. Por el contrario, si el IPC subyacente aumenta solo un 0,2% o incluso menos, el dólar podría sufrir un retroceso temporal, ya que el mercado consolidaría aún más las expectativas de que la Fed mantenga los tipos sin cambios en octubre.
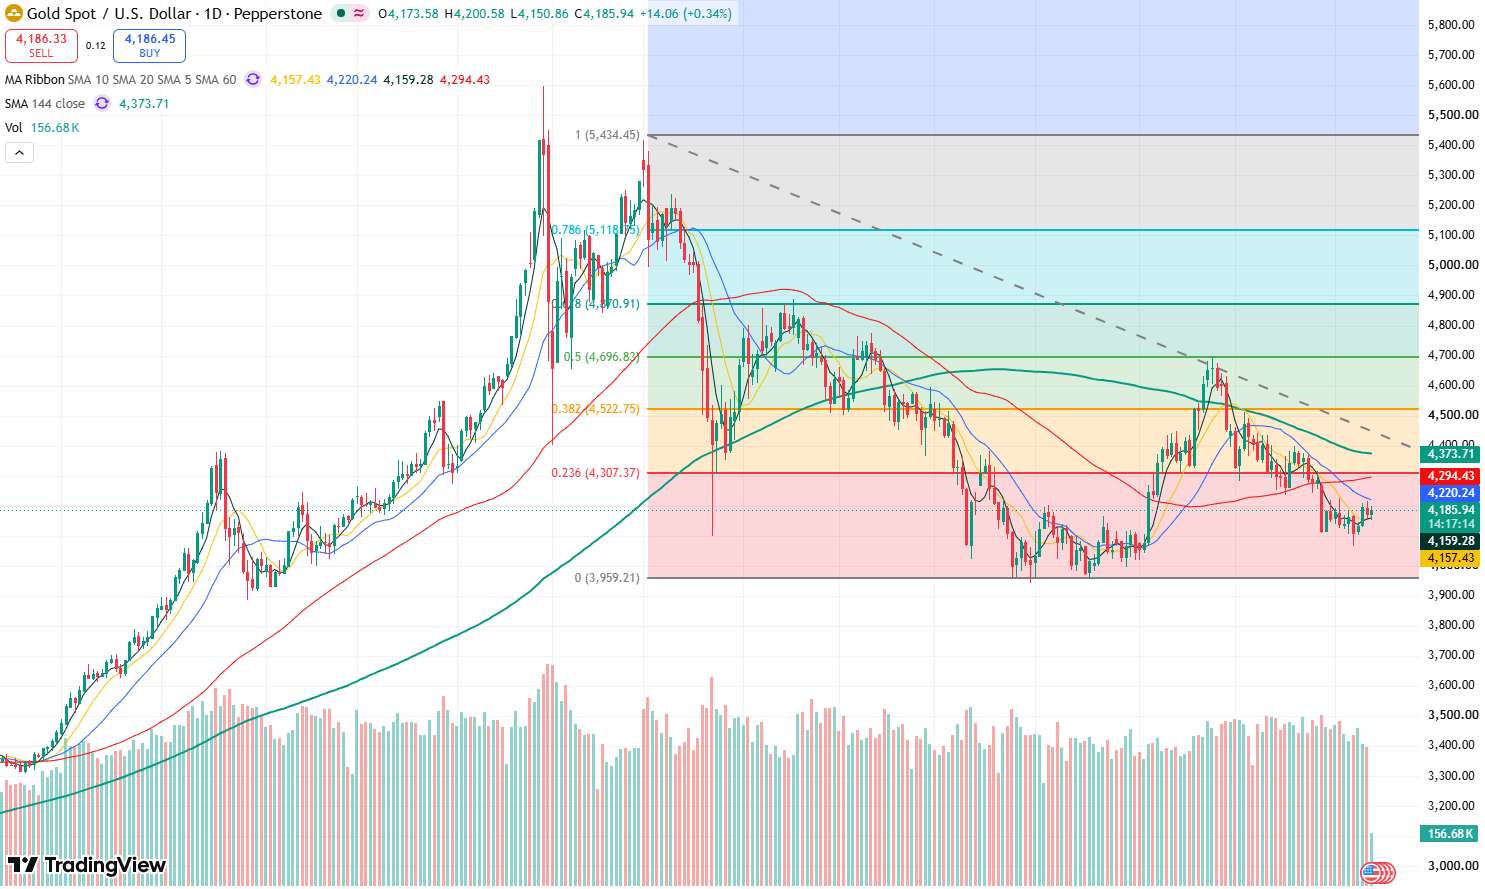
Gráfico diario del precio del oro, fuente: TradingView
En cuanto al oro (XAUUSD), el oro al contado cotiza actualmente cerca de los 4.180 dólares, y los recientes tipos de interés elevados junto con la fortaleza del dólar estadounidense han limitado las subidas del precio del metal precioso. Si el IPC subyacente supera las expectativas, el aumento de las expectativas de subidas de tipos por parte de la Fed podría volver a impulsar el dólar y los rendimientos del Tesoro estadounidense, ejerciendo presión sobre el oro; si el IPC subyacente es moderado o incluso inferior a lo esperado, la probabilidad de una subida de tipos en octubre disminuirá aún más, y el retroceso de los rendimientos del Tesoro y del dólar podría propiciar un repunte del oro. Actualmente el mercado descuenta una baja probabilidad de un alza de tipos en octubre, por lo que a lo que realmente hay que prestar atención en el caso del oro es a una sorpresa al alza significativa en la inflación subyacente, y no solo a que el componente energético impulse el IPC general hasta el 3,7%.
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados









Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.