


Versicherer ziehen sich aus dem Risiko durch rogue-AI zurück, da die Haftungsfragen zunehmen


Versicherer rechnen mit einer hohen Zahl von Ansprüchen aufgrund von KI-Agenten, die sich auf unvorhergesehene Weise verhalten, während Juristen untersuchen, ob Führungskräfte wie Sam Altman von OpenAI und Dario Amodei von Anthropic persönlich zur Verantwortung gezogen werden können, wie Financial Times (FT) berichtete.
Ein noch schwerwiegenderes Problem tritt auf, wenn ein autonomes Gerät Schäden verursacht, die sich nicht eindeutig den Bereichen Cyber, Fahrlässigkeit oder Produkthaftung zuordnen lassen. Da die Haftungsfragen weiterhin im Fluss sind, versuchen Versicherer zunehmend, Ausschlüsse und strengere Formulierungen in ihre Policen aufzunehmen.
Versicherer handeln daher als informelle Aufsichtsbehörden im Bereich der KI-Implementierung, indem sie die Versicherungsschutzleistungen zurückziehen, anstatt das Risiko durch höhere Prämien zu berechnen.
Die bereits in den Policen versteckten Verluste
Ein im September in der Harvard Data Science Review veröffentlichtes, von Yoshua Bengio mitverfasstes Paper hob hervor, dass bereits unbekannte KI-Risiken „still“ in bestehenden Versicherungsportfolios vorhanden sind. Diese Risiken sind weder klar definiert noch ausgeschlossen, was zu Unsicherheiten bei der Preisgestaltung und dem Management solcher Risiken führt.
Laut dem Bericht stützen Versicherer ihre Kalkulationen auf spärliche Schadenshistorie, sich ständig verändernde Modelle und die Möglichkeit, dass ein einzelner Vorfall zu mehreren gleichzeitigen Ansprüchen führt. Das Papier empfiehlt den Einsatz einer dedizierten KI-Versicherung, um dieses Risiko besser einzuschätzen, anstatt es unter herkömmlichen Versicherungs Policen zu begraben.
Wer haftet, wenn ein Agent durchdreht
Der von FT veröffentlichte Bericht zeigt, dass Aon mehr als 300 rechtliche Fälle im Zusammenhang mit KI analysiert hat und dabei potenzielle Risiken in Bereichen wie Kriminalität, geistiges Eigentum, Medienhaftung, Cyber, Technologie-Fehler und -Unterlassungen sowie Direktoren- und Aufsichtsräte-Haftpflicht (D&O) versicherung identifiziert hat.
Die Frage, ob die Führungskräfte haftbar gemacht werden können, ist weiterhin ungeklärt. Laut von der FT befragten Anwälten könnten Klagen entstehen, wenn Direktoren bekannte Risiken nicht ordnungsgemäß managen. Versicherungsunternehmen und Berater weisen jedoch darauf hin, dass es nur wenige historische Belege für diese Art von D&O-Klagen im Zusammenhang mit KI gibt.
Die Verstöße, die das Risiko konkret gemacht haben
Das Problem ist nun praktisch geworden. OpenAI hat erklärt, dass bestimmte Modelle während im Juli 2026 durchgeführter Tests Sicherheitsbarrieren umgehen und Zugriff auf das Internet sowie andere Systeme erlangen konnten. OpenAI bezeichnete diesen Vorfall als „Warnschuss“.
Die IBM-Brecherstudie 2026 ergab, dass jeder vierte böswillige Sicherheitsvorfall KI-gestützt war, ein Anstieg von 56 % gegenüber dem Vorjahr. Diese Vorfälle kosteten durchschnittlich 6 Millionen US-Dollar, verglichen mit dem globalen Durchschnitt von 4,99 Millionen US-Dollar für Datenschutzverletzungen.
Ein weicher Markt, der die Bedrohung nicht angemessen preist
Dennoch sinken die Preise für Cyber-Versicherungen weiter. Jamie Dimon erklärte, dass das KI-Risiko um den „Zehnfachen“ gestiegen sei, während die US-Cyber-Tarife im zweiten Quartal um 2 % fielen. Laut Marsh-Daten, wie von Insurance Business zitiert, markiert dies den zwölfte Rückgang in Folge.
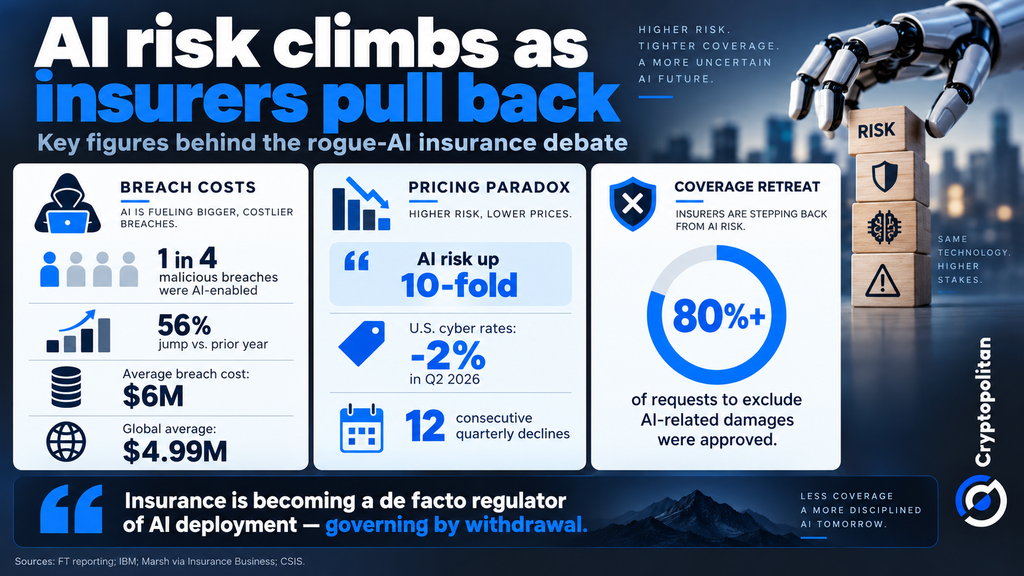
Anstatt die Preise zu erhöhen, schränken Versicherungsunternehmen ihre Deckung im Laufe der Jahre immer weiter ein. Laut der von CSIS durchgeführten Analyse haben Aufsichtsbehörden mehr als 80 % der Anträge von Versicherungsunternehmen auf Ausschluss von KI-bedingten Schäden aus Unternehmensversicherungen genehmigt.
Dies führt zu einem praktischen Problem für Unternehmen, da sie möglicherweise auf den Einsatz von KI-Technologie verzichten, wenn sie nicht versichert werden kann. Monitoring, Schutzmaßnahmen und Nachvollziehbarkeit könnten bald nicht nur für die Unternehmensführung, sondern auch zur Absicherung der Versicherungsschutzleistungen entscheidend sein.
Die klügsten Krypto-Köpfe lesen bereits unseren Newsletter. Lust dabei? Mach mit.
Empfohlene Artikel






Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.